Bulletin quotidien sur l’or | 6 octobre 2026 $XAU
La croissance ralentit, mais les coûts s’échauffent : l’or face à deux forces opposées
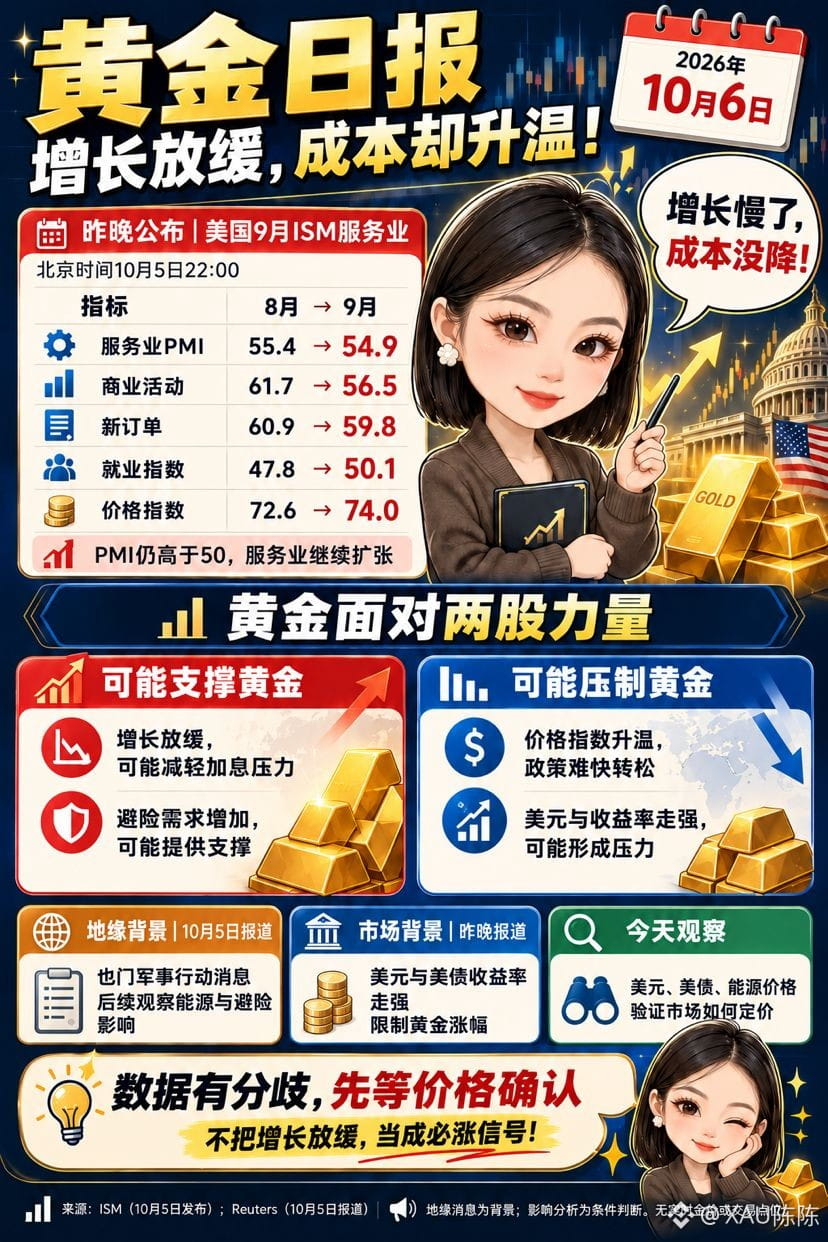
Le chiffre le plus intéressant de la soirée dernière était celui de l’activité dans les services aux États-Unis : la croissance ralentit, mais les tensions sur les coûts ne s’atténuent pas dans le même temps.
Le rapport ISM sur les services de septembre, publié le 5 octobre à 22 h, heure de Pékin, montre que le PMI est passé de 55,4 à 54,9. Il reste toutefois au-dessus de 50, signe que le secteur des services continue de croître. L’indice de l’activité commerciale est passé de 61,7 à 56,5 et celui des nouvelles commandes, de 60,9 à 59,8. En revanche, l’indice de l’emploi est remonté de 47,8 à 50,1 et celui des prix, de 72,6 à 74,0.
Ces données n’ont pas d’effet univoque sur l’or. Le ralentissement de la croissance pourrait réduire la pression en faveur d’un nouveau resserrement de la politique monétaire. Mais la hausse des coûts des entreprises et l’amélioration de la composante emploi ne permettent pas de conclure que la politique monétaire va rapidement s’assouplir. L’indice des prix à 74,0 ne signifie pas que l’inflation est de 74 % : il reflète l’ampleur de la hausse des coûts.
Sur les marchés, Reuters rapportait dans la matinée du 5 octobre, heure de la côte Est des États-Unis, que la vigueur du dollar et des rendements des bons du Trésor américain limitait la progression de l’or. Ce moment correspondait à la soirée dernière, heure de Pékin. Cela montre qu’un apaisement des anticipations de taux ne se traduit pas nécessairement et immédiatement par une hausse durable du cours de l’or. Faute d’avoir vérifié l’ensemble des clôtures de la nuit, cet article ne présente pas les mouvements en séance comme des conclusions à la clôture.
Sur le plan géopolitique, les informations concernant les opérations militaires au Yémen, rapportées le 5 octobre, restent un élément de contexte. Aujourd’hui, il sera surtout utile de suivre leur éventuel impact sur l’approvisionnement énergétique. Une montée des risques pourrait soutenir la demande de valeurs refuges, mais une hausse du prix du pétrole pourrait aussi accentuer les pressions sur l’inflation et les taux d’intérêt. Il s’agit ici d’une analyse des mécanismes de transmission, et non de la confirmation d’une nouvelle escalade du conflit ce matin.
Mon point de vue : aujourd’hui, il faudra surtout surveiller le dollar, les bons du Trésor américain et les prix de l’énergie. Si les taux réels reculent, la pression sur l’or pourrait s’alléger. Si le dollar et les rendements continuent de progresser, le soutien apporté par le ralentissement de la croissance pourrait être neutralisé. Les données sont contrastées : attendons d’abord une confirmation des prix, sans considérer un seul chiffre décevant comme le signal certain d’une hausse.
#Or