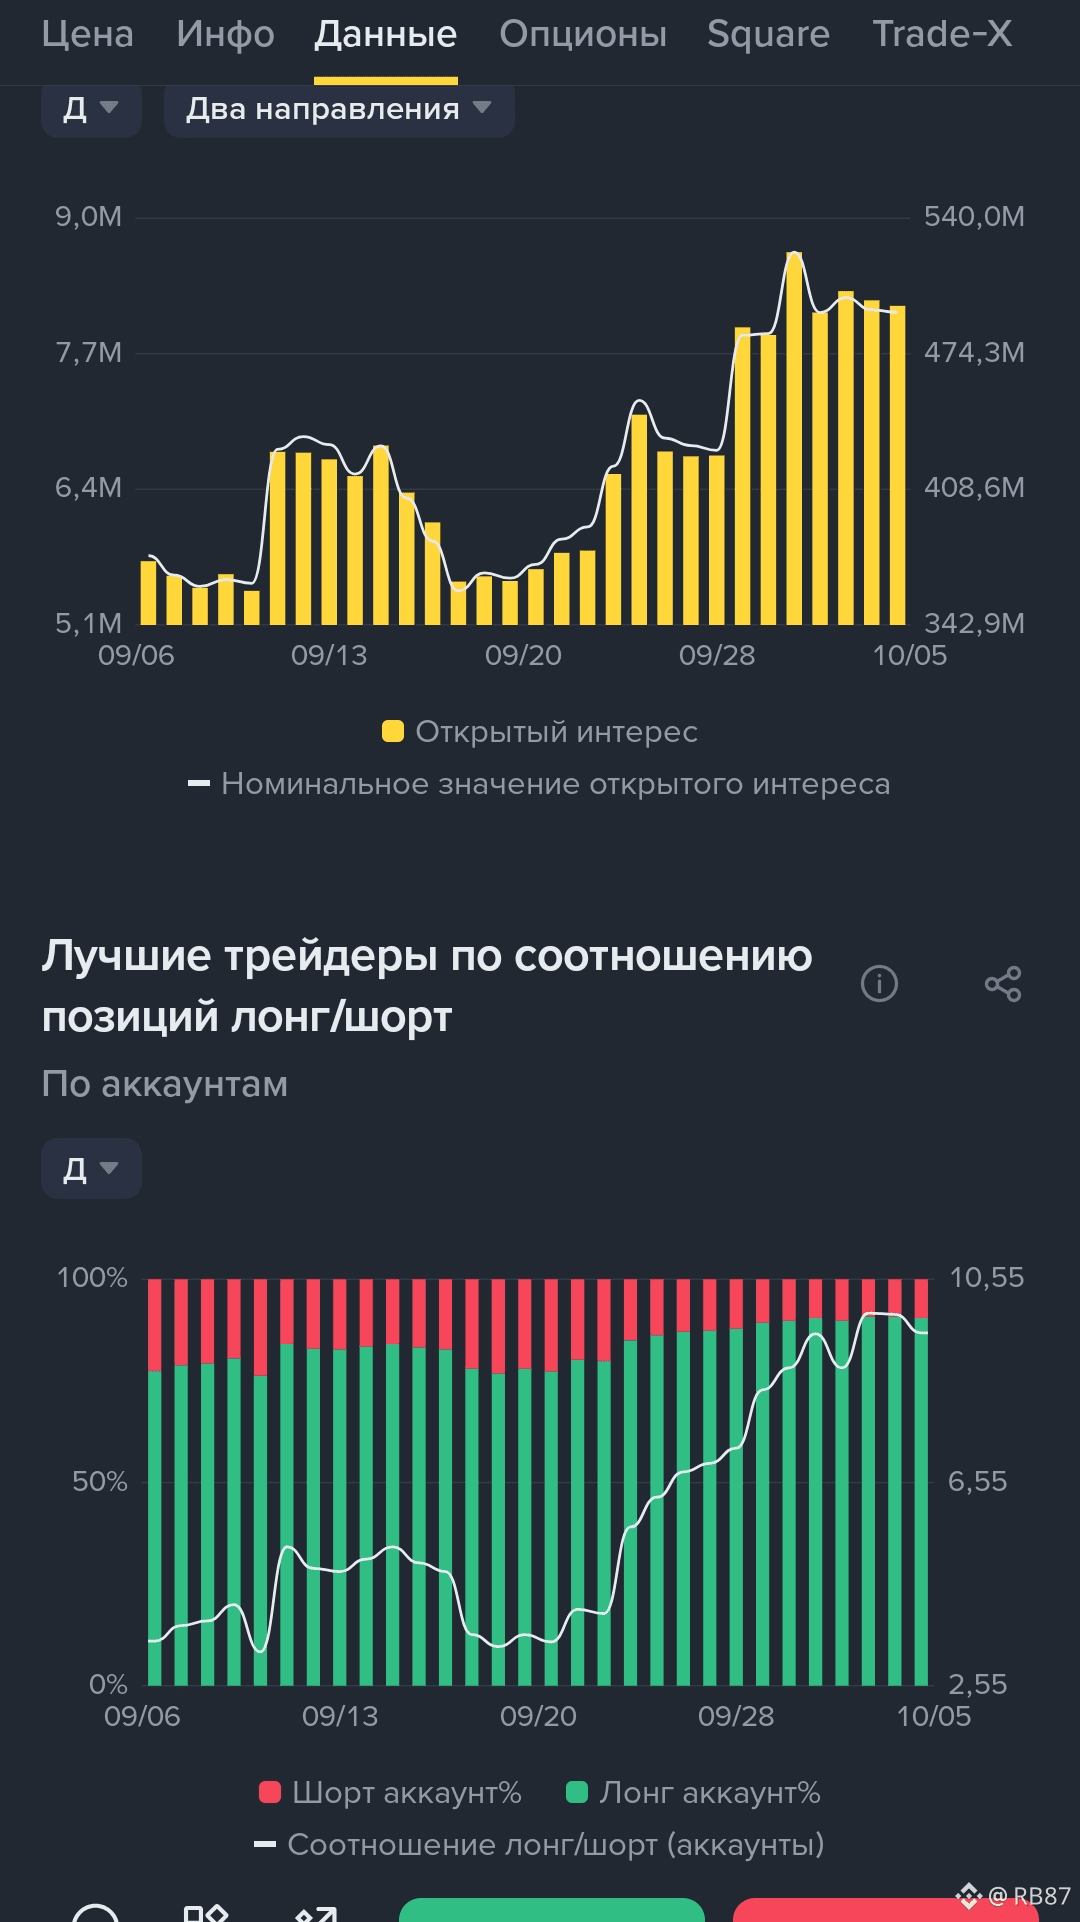
Si l’on examine les fondamentaux du marché des métaux lui-même, la situation devient encore plus intéressante. L’argent est actuellement soutenu par des facteurs importants que beaucoup oublient en se focalisant sur les graphiques des contrats à terme.
Pour la sixième année consécutive, le marché mondial de l’argent physique est en situation de déficit structurel. La production minière ne progresse pratiquement pas, car la majeure partie de l’argent est extraite comme sous-produit de l’exploitation du cuivre et du zinc. Les mineurs ne peuvent donc pas augmenter rapidement les volumes, même s’ils le voulaient.
Dans le même temps, la demande industrielle reste élevée. Outre les technologies vertes et l’énergie solaire, une part considérable de l’argent est désormais utilisée dans la microélectronique et les infrastructures des centres de données dédiés à l’IA. Les industriels et les grands acteurs puisent méthodiquement dans les stocks physiques des entrepôts boursiers pour compenser le manque de nouvelle production.
On se retrouve donc face à un curieux paradoxe. D’un côté, le marché spéculatif des contrats à terme est surchauffé et semble clairement mûr pour une correction locale qui éliminerait les traders trop endettés. De l’autre, le déficit structurel d’argent physique constitue un solide plancher, sous lequel le métal ne devrait pas pouvoir rester longtemps.
$XAG