

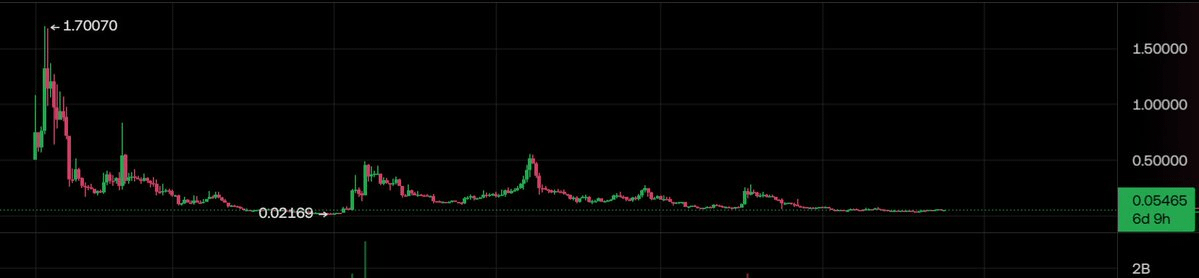
La technologie a été développée par l’équipe de l’académicien Yao Qizhi, lauréat du prix Turing. Le projet se présente comme la seule blockchain publique sans permission conforme à la réglementation en Chine continentale, Hong Kong servant de passerelle vers le Web3. À en juger par son profil, Conflux pourrait être l’élue des blockchains publiques chinoises. Mais le prix ne ment pas : il dépasse à peine les cinq cents, sa capitalisation boursière est inférieure à 300 millions de dollars, il a perdu environ 64 % sur un an et 96 % par rapport à son plus haut historique de 1,7 $ en 2021.
Une technologie surpuissante, un cours à l’arrêt.
1. Technologie : les mises à niveau s’enchaînent, v3.1.0 est le grand événement de l’année
La mise à niveau v3.0 Tree-Graph est entièrement déployée : le TPS passe à 15 000 et les agents IA on-chain sont pris en charge nativement
Mise à niveau des nœuds v3.0.3 le 9 avril : activation du nouvel opcode CIP-166 (alignement sur les standards Ethereum) et correction de 7 bugs critiques des nœuds
Réduction de moitié des récompenses de bloc PoW achevée dans l’année : la pérennité de l’émission s’améliore, tandis que les revenus des mineurs deviennent plus sensibles
Activation du hard fork v3.1.0 le 25 août (l’événement le plus important de l’année) : 7 CIP déployés d’un coup, avec une nette amélioration de la compatibilité EVM d’eSpace. La signature par empreinte digitale ou reconnaissance faciale via Passkey est prise en charge : à l’avenir, les portefeuilles pourront être autorisés aussi facilement qu’une connexion à une appli, sans avoir à s’acharner sur la phrase de récupération. Un correctif de sécurité privé est également inclus ; ses détails ne seront révélés qu’après l’activation afin d’éviter toute exploitation anticipée.
2. Écosystème : de la DeFi aux paiements réels (PayFi)
Juillet : USDT0 dépasse les 10 millions de dollars sur eSpace ; de nouveaux partenaires, dont Infini, rejoignent l’écosystème ;
Août : partenariat avec X-Agent pour explorer les applications on-chain pilotées par des agents IA ; le cofondateur Zhang Yuanjie évoque une infrastructure RWA conforme ; Linquilty Hong Kong lance le premier projet de RWA cinématographique ;
T3 : intégration d’Infini Earn (jusqu’à 8 % d’APY sur USDT/USDC), extension d’Infini Card, qui permet de dépenser directement des stablecoins et de payer les frais avec du CFX ;
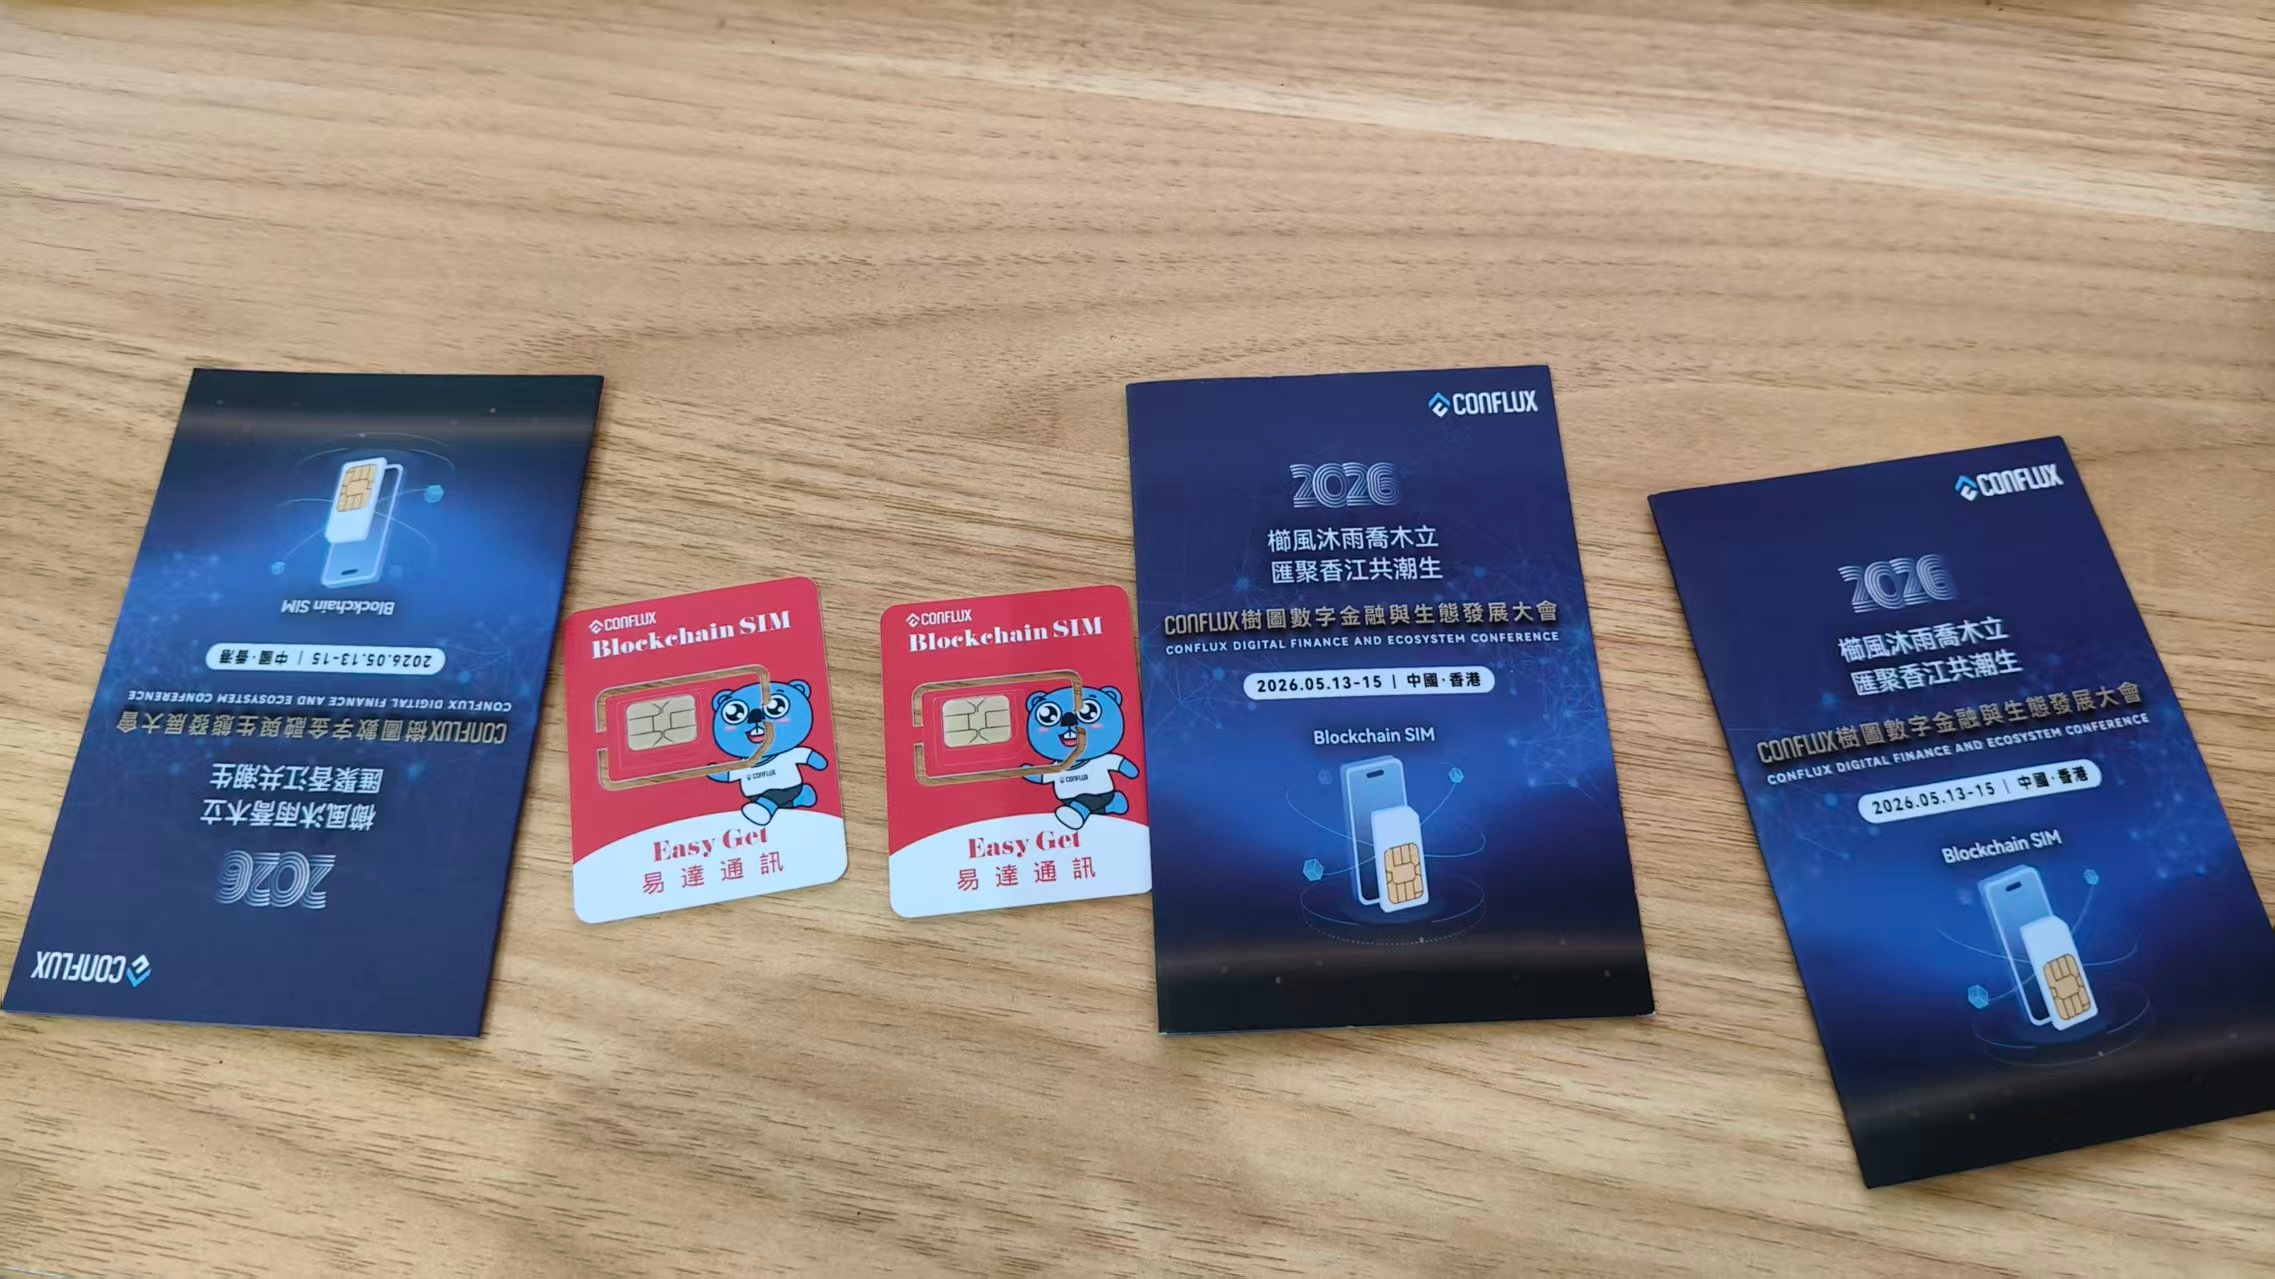
Déploiements en cours : la carte SIM blockchain BSIM × China Telecom est déjà déployée dans le Hunan ; elle permet d’obtenir un numéro de téléphone et offre un chiffrement sécurisé par la technologie quantique. Les données carbone × China Telecom et Onewo : plus de 560 000 enregistrements vérifiables sur la blockchain. Des tests réels de paiements transfrontaliers en RMB offshore ont été menés par Zoomlion et Longsys International.
3. Capital et marché : deux étapes clés encore attendues
Prévu au T4 : intégration de la conservation institutionnelle par Fireblocks — elle ouvrira une voie de conservation sécurisée aux institutions et aux fonds, et constitue l’un des déploiements les plus attendus de l’année ;
Prévu au T4 : faire avancer, dans le cadre réglementaire de Hong Kong, le stablecoin AxCNH adossé au RMB offshore — c’est le récit le plus important et le plus distinctif de Conflux ;
À noter : les dépôts et retraits sur Upbit sont désormais limités au réseau eSpace (les dépôts sur Core Space pourraient nécessiter une longue procédure de récupération manuelle). La mise en ligne a également été retardée, ce qui pèse sur le sentiment à court terme.
4. Chiffres bruts : l’envers des paramètres séduisants
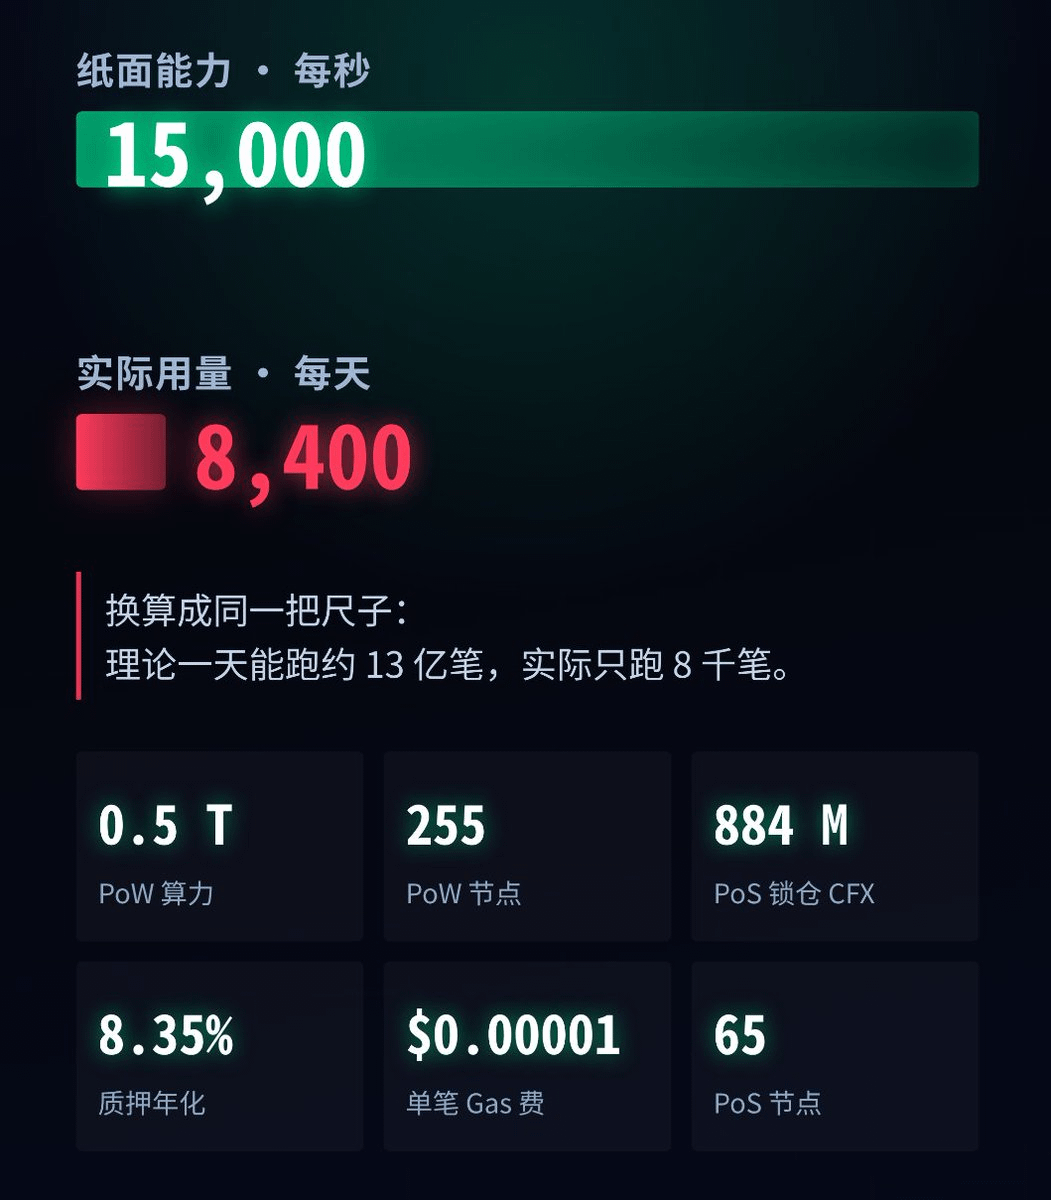
Instantané on-chain (août 2026) : environ 8 300 transactions par jour, frais de gas à 0,00001 $, 884 millions de CFX verrouillés en PoS et rendement annualisé théorique de 8,35 %. Un TPS de 15 000 pour seulement 8 000 transactions quotidiennes : cet écart est le talon d’Achille le plus évident de Conflux.
5. Liste des risques
🔴 Le cours continue de sous-performer le marché (−64 % sur un an, −96 % par rapport à son ATH) ;
🔴 Forte concentration des jetons : les cinq principales adresses détiennent près de 60 % de l’offre en circulation ;
🟡 Pas de plafond d’offre + émission continue via les canaux PoW/PoS, entraînant une dilution à long terme ;
🟡 Forte dépendance aux politiques de la Chine et de Hong Kong ; le commerce et la spéculation sur les monnaies virtuelles ne sont pas protégés par la loi en Chine continentale ;
🟡 Le développement de l’écosystème est lent et la plupart des partenariats restent au stade pilote ; le récit repose fortement sur AxCNH ;
🟢 Un volume quotidien moyen de seulement quelques millions de dollars : la liquidité est faible et les gros mouvements d’entrée ou de sortie peuvent provoquer une forte volatilité.