Cinq configurations à forte conviction, qui se négocient bien en dessous de leurs sommets :
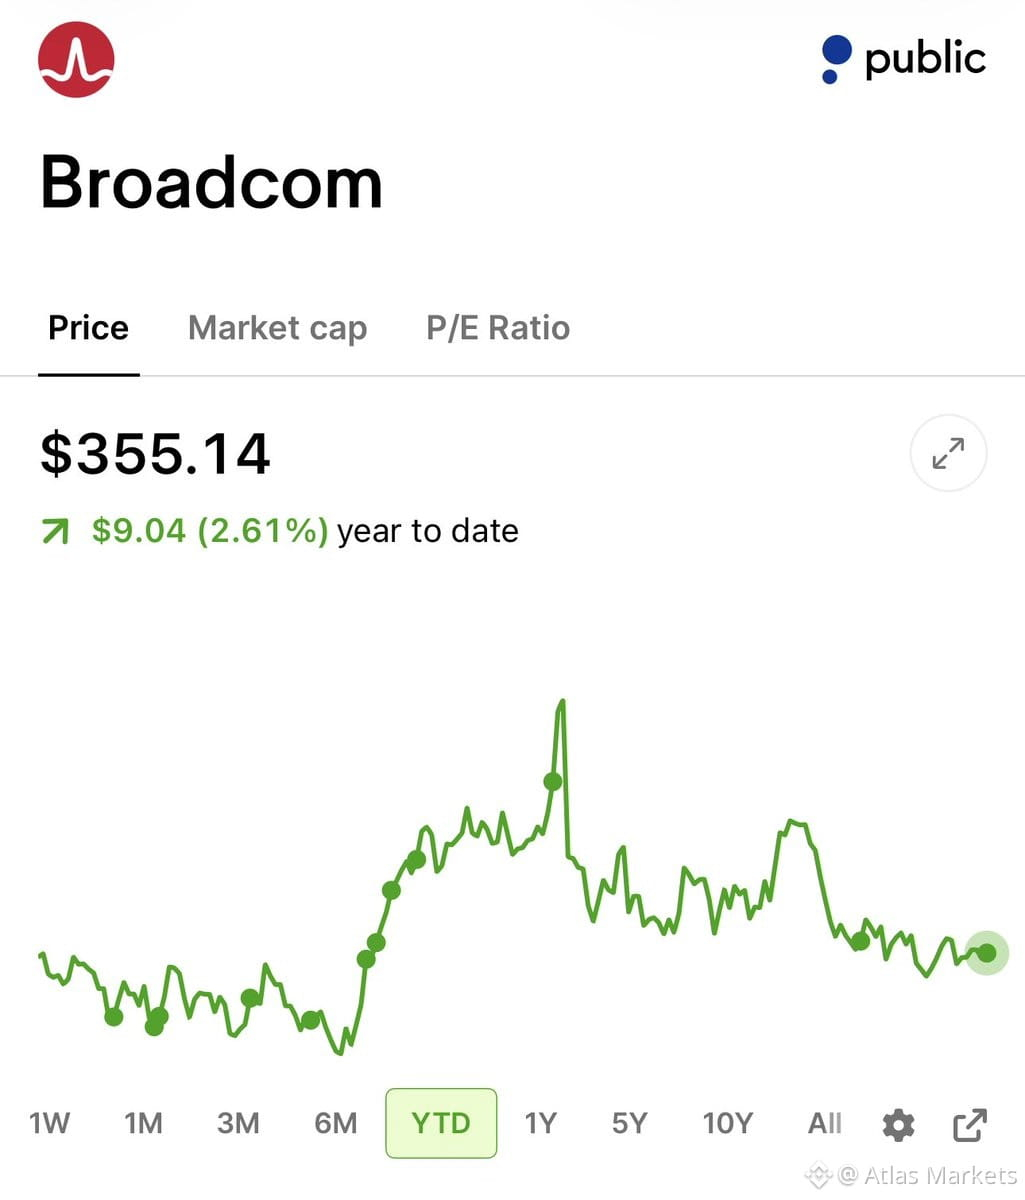
$AVGO – en baisse de 28 %, vient d’afficher une croissance du chiffre d’affaires de 86 % et se négocie à environ 20 fois les bénéfices prévisionnels. La thèse de Broadcom dans les infrastructures d’IA reste intacte, mais le multiple s’est fortement contracté.
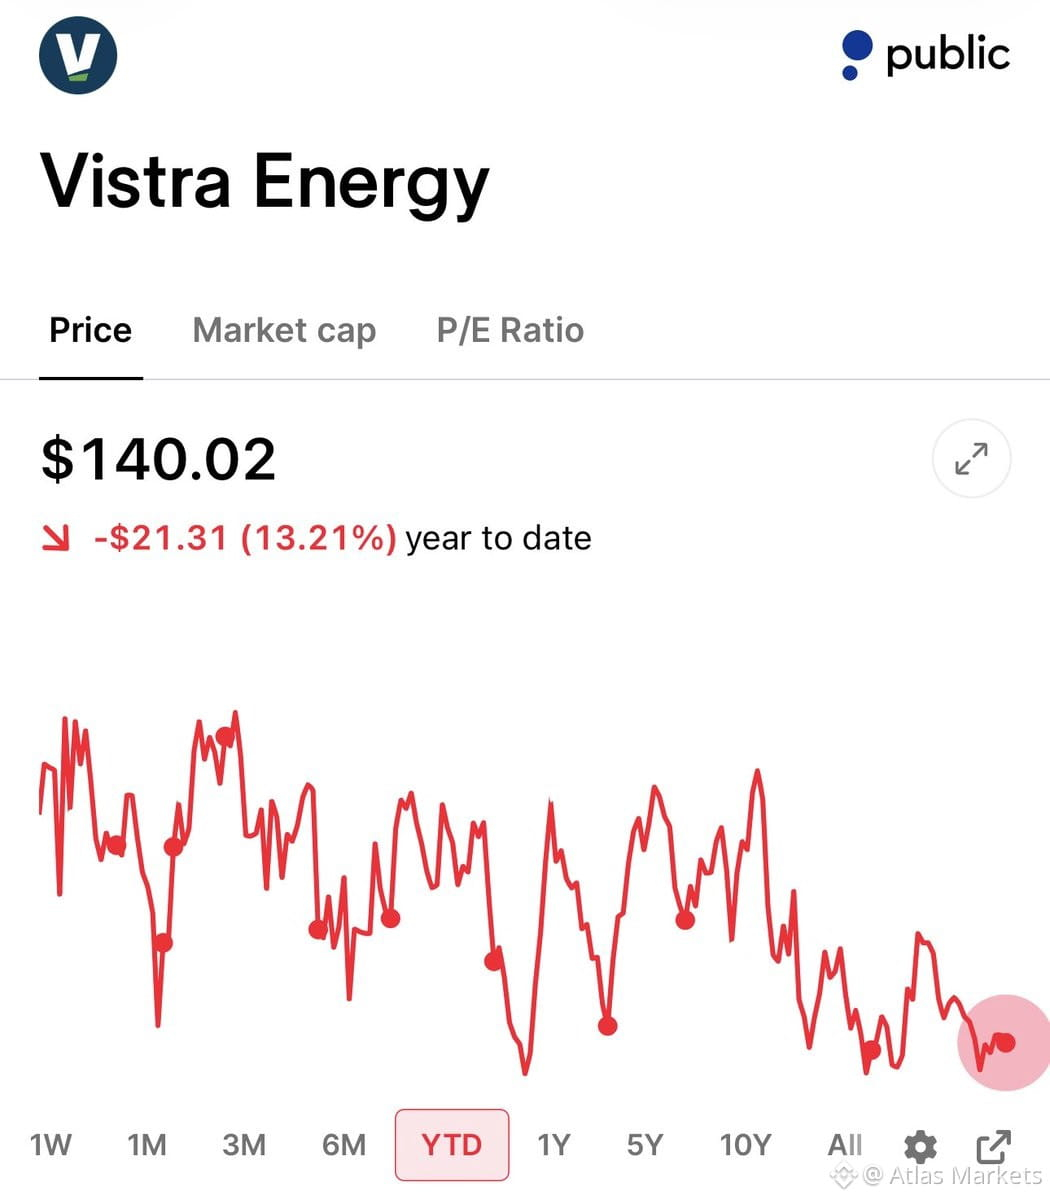
$VST – en recul de 36 %, à 14 fois les bénéfices prévisionnels, avec une croissance de l’EBITDA de 31 % au dernier trimestre. Vistra est bien positionnée sur le thème de l’alimentation électrique des centres de données, avec le soutien de Nvidia et de KKR. Le profil risque-rendement est asymétrique si la demande des hyperscalers se maintient.
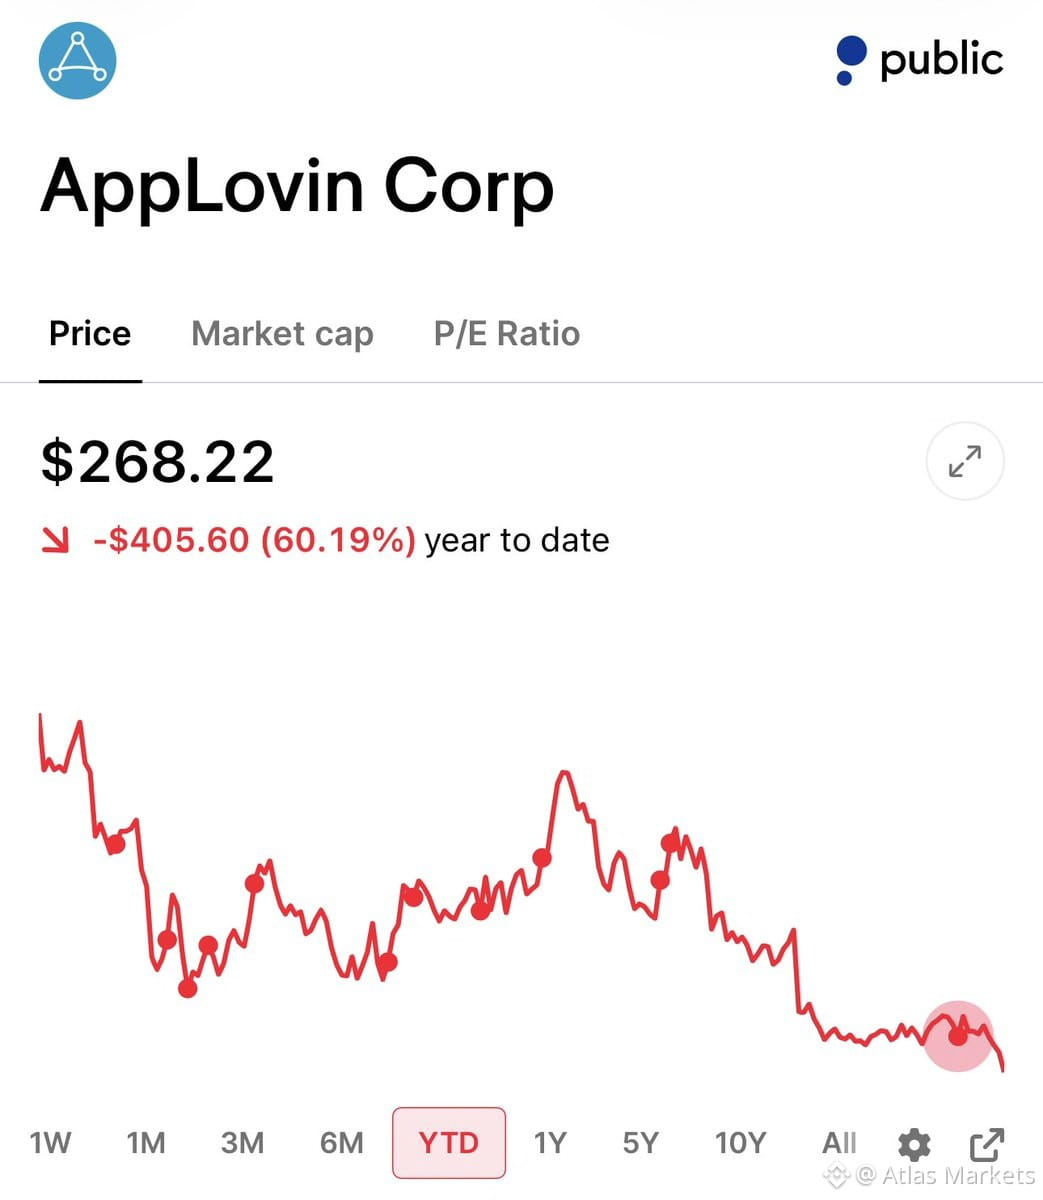
$APP – en baisse de 64 %, mais affiche encore une croissance de 53 % et une marge d’EBITDA de 84 %, à 15 fois les bénéfices prévisionnels. Le modèle publicitaire d’AppLovin génère beaucoup de trésorerie ; la réévaluation de sa valorisation crée un point d’entrée.
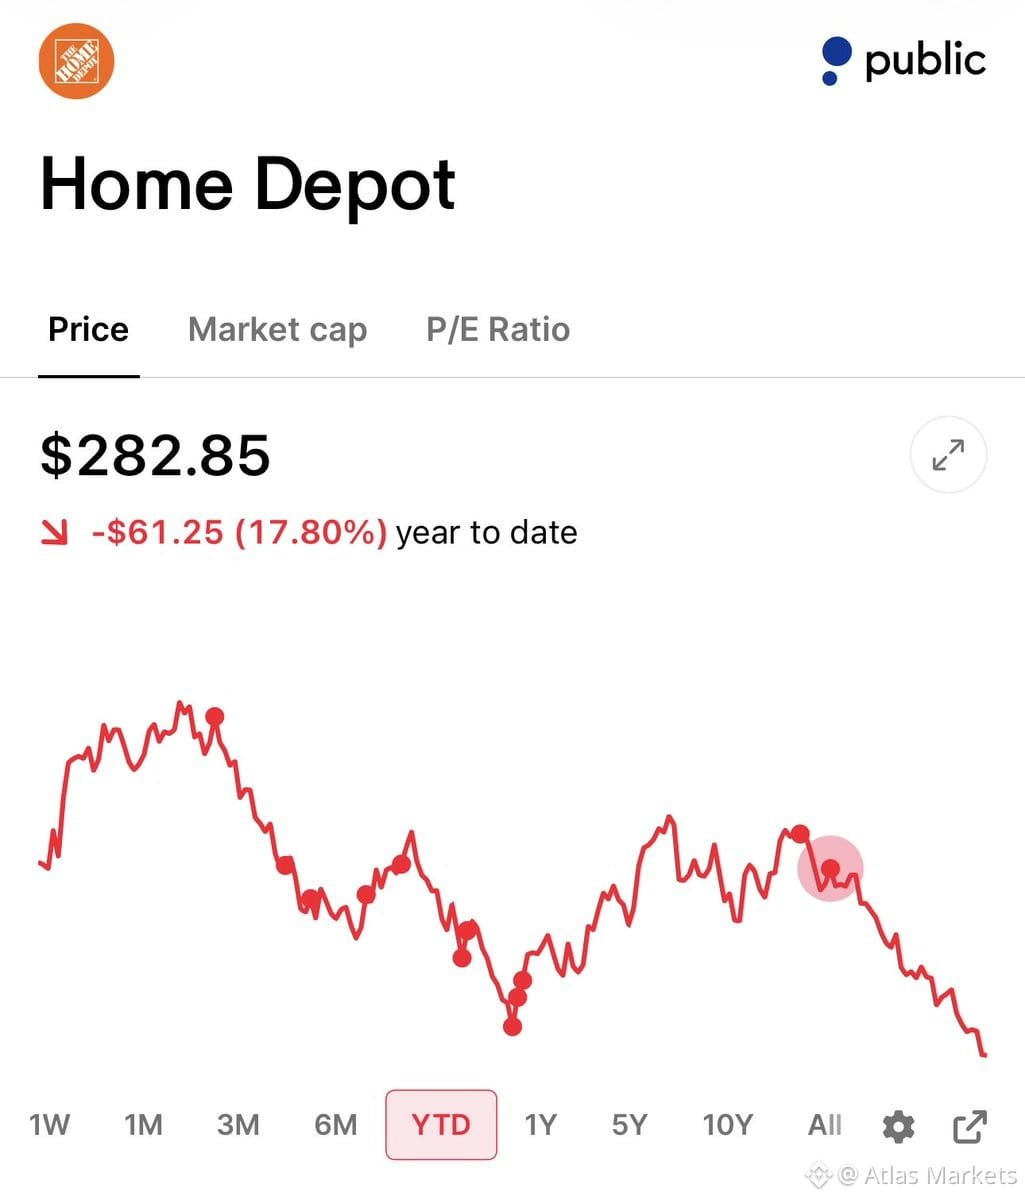
$HD – en baisse de 29 % par rapport à ses sommets, près de ses plus bas sur 52 semaines, avec une croissance des ventes de 5,7 % et un rendement de 3,3 %. Home Depot est une entreprise de qualité qui génère une croissance composée, à prix réduit si vous croyez à la stabilisation du marché immobilier américain.
$MCD – en baisse de 32 %, à 1 % de ses plus bas, avec une croissance du BPA de 6 % et un rendement de 3,3 %. À ces niveaux, McDonald’s est une valeur défensive offrant des revenus, le temps d’attendre un redressement.
Ce n’est pas un conseil en investissement, mais c’est le genre de configurations risque-rendement qui apparaît lorsque les valeurs de croissance sont réévaluées à la baisse et que les titres de qualité sont vendus sans distinction.