

Du 5 au 11 octobre — Perspectives macroéconomiques mondiales : pénurie de données macroéconomiques, report des hausses de taux, les obligations ne fléchissent pas ! Des signes de ralentissement de l’emploi aux États-Unis aux tests de résistance de la dette souveraine mondiale !
La semaine dernière, le vice-président de la Fed et le président de la Fed de New York ont pris la parole. La révision à la baisse du PCE et le ralentissement des chiffres de l’emploi ont, ensemble, fortement réduit la probabilité d’une deuxième hausse des taux en octobre.
La principale contradiction du marché n’est plus de savoir si les taux seront relevés en octobre, mais pourquoi les rendements des obligations mondiales à long terme ne baissent-ils toujours pas alors que la Fed a suspendu ses hausses ?
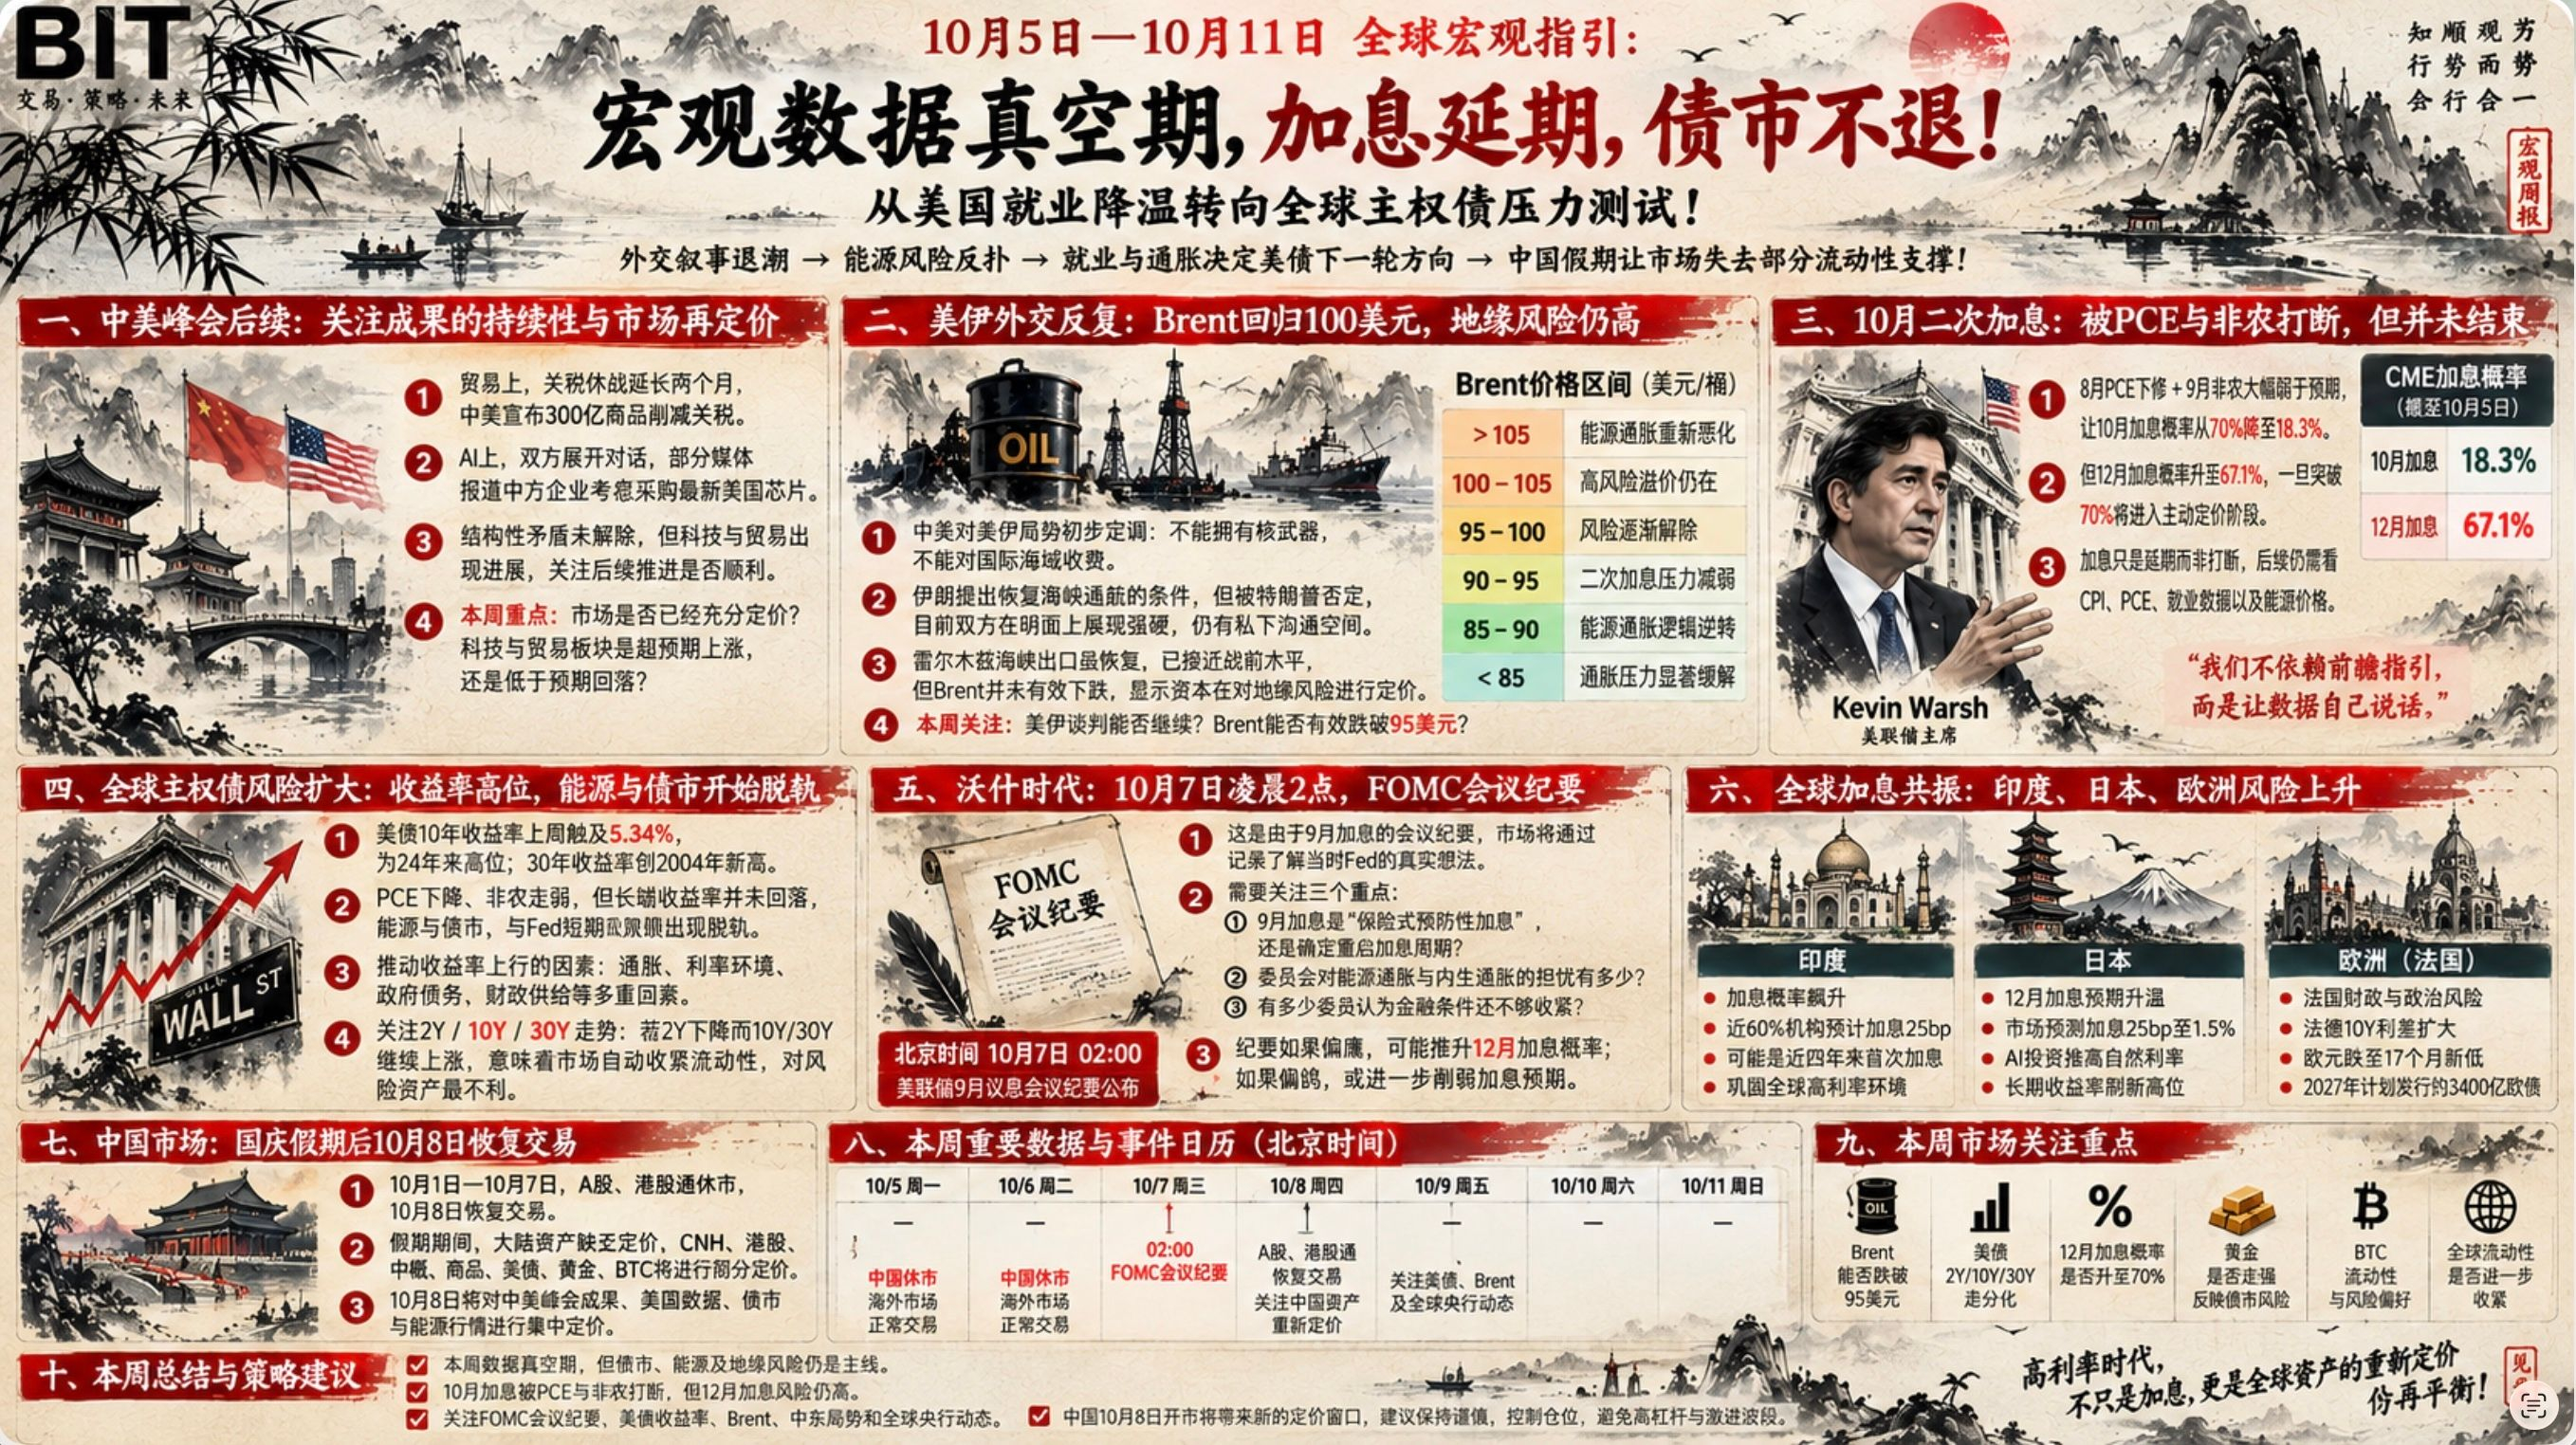
Premier axe — La deuxième hausse des taux en octobre contrariée par le PCE et les chiffres de l’emploi : #美联储10月加息概率降至17%
La révision à la baisse du PCE d’août et les chiffres de l’emploi très inférieurs aux attentes la semaine dernière ont réduit la marge de manœuvre de la Fed pour relever ses taux. La probabilité d’une hausse en octobre est ainsi tombée à 18,3 %.
Mais il est encore trop tôt pour être optimiste sur les taux d’intérêt : la baisse des probabilités d’une hausse en octobre ne signifie pas que la Fed renoncera à de nouvelles hausses par la suite. Dans le même temps, la probabilité d’une hausse en décembre est remontée à 67,1 %.
La probabilité d’une hausse en décembre vient tout juste de sortir de la zone d’incertitude des 50 % et n’a pas encore commencé à être intégrée aux cours. Si les prochaines données la font grimper à 70 %, de nombreuses institutions devront encore anticiper et intégrer dans leurs transactions une hausse en décembre.
Ainsi, les hausses de taux sont pour l’instant reportées, et non définitivement abandonnées. Pour qu’elles soient écartées, il faudra voir si les prochains chiffres de l’IPC et du PCE continuent de progresser ou restent persistants, si les données sur l’emploi continuent de s’affaiblir et si les prix internationaux de l’énergie peuvent revenir à la normale.
Deuxième axe — À 2 heures du matin le 7 octobre, publication du compte rendu de la réunion de septembre de la Fed : revenons sur les raisons de la hausse de septembre !
Cette fois, le compte rendu de la réunion a davantage de poids en raison de la hausse des taux. Le marché s’en servira pour comprendre le raisonnement de la Fed à l’époque. Il cherche avant tout à obtenir deux réponses :
1. Pourquoi la Fed a-t-elle relevé les taux à l’époque ?
2. Combien de hausses supplémentaires la Fed estimait-elle alors nécessaires ?
La publication du compte rendu de cette réunion devra donc être examinée sous trois angles principaux.
a. La hausse de septembre était-elle une « hausse préventive à titre d’assurance » ou marquait-elle la reprise certaine du cycle de hausse des taux ?
b. Dans quelle mesure le comité s’inquiète-t-il de l’inflation liée à l’énergie et de l’inflation sous-jacente ?
c. Combien de membres du comité estiment que les conditions financières ne sont pas encore assez restrictives ?
Si le marché obtient ces réponses dans le compte rendu, les probabilités d’une hausse en octobre et en décembre pourraient être remises en question. Si le compte rendu se révèle encore plus belliciste que les propos de Waller en septembre, les probabilités de hausse en octobre et en décembre pourraient encore évoluer. Tant qu’elles ne dépassent pas 90 %, rien n’est acquis.
Troisième axe — En l’absence de données macroéconomiques, l’évolution du marché obligataire à la lumière du compte rendu de la réunion de la Fed devient un facteur clé pour les actifs risqués !
Depuis la fin septembre, l’évolution des obligations à long terme dans le monde s’écarte progressivement de celle du Brent. Un signal inquiétant apparaît : l’inflation prolongée par les prix de l’énergie accélère désormais la remontée de l’inflation sous-jacente.
Les rendements des obligations souveraines des États-Unis, de l’Allemagne et du Japon atteignent sans cesse de nouveaux sommets inédits depuis des décennies. Les facteurs qui poussent les rendements obligataires à la hausse ne se limitent plus à l’énergie : ils englobent désormais, de manière complexe et concomitante, l’inflation, les taux d’intérêt, la dette publique et l’offre de titres publics. Il devient donc d’autant plus difficile de maîtriser les rendements.
La semaine dernière, le rendement des bons du Trésor américain à 10 ans a touché 5,34 %, son plus haut niveau depuis 2024. Pourtant, malgré cette flambée, le PCE a baissé, les créations d’emplois non agricoles ont été inférieures aux prévisions et la probabilité d’une hausse en octobre est passée d’un sommet de 70 % à environ 20 %. En toute logique, les rendements des bons du Trésor américain auraient dû baisser.
Cela signifie que les rendements obligataires ne sont plus seulement déconnectés de l’évolution des prix de l’énergie : ils s’écartent également, à court terme, de la politique de la Fed.
Lorsque les risques sur le marché obligataire ne dépendent plus d’un seul facteur, l’énergie, mais d’un ensemble complexe de facteurs, l’exposition au risque s’accroît encore. Il faudra alors surveiller l’évolution de l’or : si son cours accélère sa hausse, cela signifiera que le marché commence à s’inquiéter des risques obligataires ou à les réévaluer, et qu’il cherche à se protéger en se tournant vers l’or.
Quand les marchés cessent d’acheter des actifs sans risque à haut rendement et leur préfèrent l’or, cela signifie en réalité que l’appétit mondial pour le risque doit être rééquilibré et que les risques financiers et économiques s’accentuent. Même si cela ne débouche pas forcément sur une crise à court terme, la liquidité disponible pour les actifs risqués sera encore plus prudente.
Cette semaine, continuons de suivre l’évolution des rendements des bons du Trésor américain à 2, 10 et 30 ans :
Favorable aux actifs risqués : le rendement à 2 ans baisse, et ceux à 10 et 30 ans reculent également.
Défavorable aux actifs risqués : le rendement à 2 ans baisse, tandis que ceux à 10 et 30 ans montent au contraire.
Cela signifie que, même si la Fed ne relève pas ses taux, le marché obligataire entraînera de lui-même un resserrement de la liquidité sur les marchés. C’est le scénario le plus défavorable aux marchés des actifs risqués.
Quatrième axe — La dynamique des prix de l’énergie évolue : quels risques le marché devra-t-il encore supporter si l’offre énergétique ne parvient pas à contenir les prix ?
À l’heure actuelle, le Brent reste autour de 101 dollars. Auparavant, nous — et même Trump — pensions avec optimisme qu’une amélioration de l’offre énergétique suffirait à contenir le prix du Brent.
Pourtant, plusieurs articles et données publiés la semaine dernière montrent que l’approvisionnement énergétique via le détroit d’Ormuz se rétablit, et a même progressivement retrouvé son niveau d’avant-guerre. Mais les prix de l’énergie n’ont pas baissé de manière significative !
La question se pose donc : si le différend entre les États-Unis et l’Iran ne peut être résolu, le Brent peut-il vraiment baisser de manière indépendante ?
J’ai déjà expliqué que trois facteurs déterminent les prix de l’énergie : les conditions de l’offre énergétique, la valorisation des capitaux et les facteurs géopolitiques. Si l’amélioration de l’offre énergétique ne parvient toujours pas à freiner les prix, cela signifie que les marchés intègrent une vision pessimiste des risques géopolitiques au Moyen-Orient, ce qui les maintient à un niveau élevé !
Concernant la situation entre les États-Unis et l’Iran, le président du Parlement iranien a de nouveau déclaré ce week-end que les États-Unis devaient satisfaire aux sept conditions précédemment formulées par l’Iran pour que le détroit puisse être rouvert. Vendredi dernier, le vice-président américain Vance avait déjà tenu une réunion à Camp David afin de préparer une nouvelle évaluation de la sécurité concernant l’Iran et les Houthis.
Les négociateurs iraniens (le président du Parlement, le président de la République et le ministre des Affaires étrangères) envoient des signaux bellicistes.
Les négociateurs américains (Vance) organisent une réunion sur la sécurité.
Pour l’instant, il faut envisager la situation au Moyen-Orient avec pessimisme. Bien sûr, une nouvelle attaque contre l’Iran avant les élections de mi-mandat de novembre reste peu probable à court terme. Mais si les États-Unis poursuivent leurs sanctions économiques et leur pression diplomatique pendant cette période, cela ne sera pas favorable à l’évolution du Brent.
L’Iran parie sur un répit après une lourde défaite de Trump aux élections de mi-mandat, mais le marché devra lui aussi supporter une pression accrue. Cette semaine, il faudra surveiller si le Brent parvient à passer durablement sous les 95 dollars : c’est le point essentiel !
Cinquième axe — Les risques sur les marchés obligataires mondiaux s’accroissent, le cycle synchronisé de hausses de taux n’est pas terminé !
La probabilité d’une hausse des taux en Inde s’envole cette semaine. Si l’Inde confirme elle aussi une hausse, cela renforcera encore la dynamique mondiale de hausses synchronisées, et l’histoire des taux élevés ne se limitera plus aux États-Unis : elle deviendra mondiale.
Le risque d’une nouvelle hausse des taux au Japon s’accroît. Alors que les chances d’une hausse aux États-Unis en octobre ont diminué, repoussant les anticipations à décembre, le risque d’une hausse au Japon augmente au contraire. Le marché prévoit actuellement que la Banque du Japon relèvera ses taux de 25 points de base en décembre, pour les porter à 1,5 %.
Une nouvelle source de risque émerge en Europe : la France. Les problèmes budgétaires et les risques politiques français accentuent les risques sur les marchés obligataires de toute l’Europe, tandis que l’euro tombe à son plus bas niveau depuis 17 mois.
Sixième axe — Reprise des échanges sur les marchés financiers chinois le 8 octobre.
Après le long congé de la Fête nationale, les marchés reprendront leurs activités le 8 octobre. Les actifs concernés — le yuan, les actions de Hong Kong et les actifs internationaux, les bons du Trésor américain, les matières premières, l’or et le BTC — feront tous l’objet d’une nouvelle évaluation.
Le retour de nouvelles liquidités est une bonne chose pour les actifs risqués. Le marché pourrait aussi réévaluer le sommet entre la Chine et les États-Unis prévu avant les fêtes. Plus important encore, les risques liés à la liquidité en Chine seront réévalués en parallèle, à la lumière de l’évolution du contexte macroéconomique observée la semaine dernière.
En résumé cette semaine :
Cette semaine, les données macroéconomiques sont peu nombreuses et semblent donc avoir peu d’effet sur les marchés des actifs risqués. Pourtant, le marché obligataire, la situation entre les États-Unis et l’Iran ainsi que le Brent continuent d’avoir une forte influence sur ces actifs.
Bien sûr, beaucoup d’entre vous ne ressentiront peut-être pas les effets, car l’influence du marché obligataire sur les marchés financiers n’est pas évidente. La flambée des rendements pèse sur la liquidité des actifs risqués. Elle ne provoquera pas directement une forte baisse de leurs cours, mais limitera l’amplification de la volatilité des marchés financiers.
La semaine dernière, le #Bitcoin a connu plusieurs retournements brusques, tandis que les performances des actions américaines ont fortement varié d’un titre à l’autre. Tout cela s’explique par l’affaiblissement de la liquidité provoqué par les rendements élevés. Quant à la situation entre les États-Unis et l’Iran et à l’influence du Brent sur les marchés, elles pourraient être encore plus manifestes. Si les rendements à 10 et 30 ans continuent de flamber ou restent élevés, et que la situation entre les États-Unis et l’Iran se détériore, provoquant une forte hausse à court terme du Brent, la volatilité des actifs risqués pourrait s’amplifier. C’est un risque à surveiller pour les opérations à court terme.
Par ailleurs, surveillez l’évolution de l’or cette semaine. Si les rendements obligataires et l’or montent de concert, il faudra redoubler de vigilance face aux risques sur le marché obligataire !