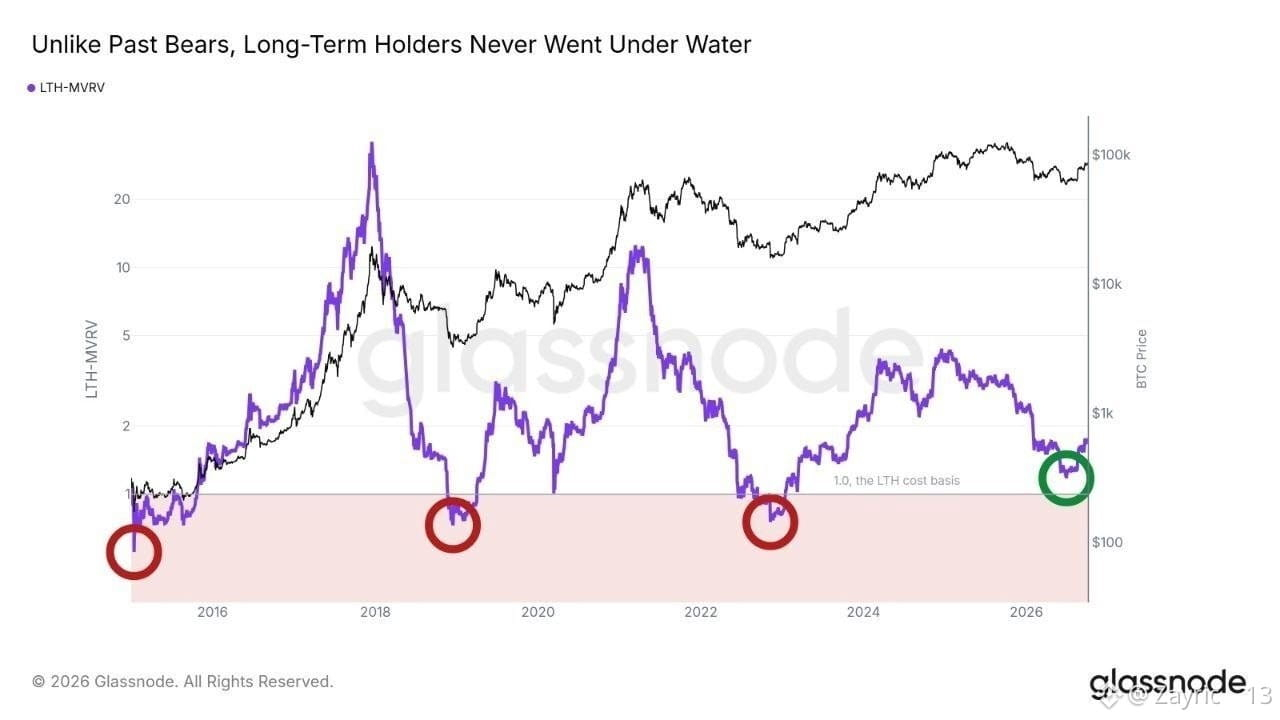

Les détenteurs de Bitcoin à long terme sont toujours en situation de profit, selon la dernière analyse de Glassnode : environ 60,9 % des $BTC BTC en circulation détenus par des long-term holders (détenteurs de longue durée) restent en profit, tandis que 27,0 % sont en perte au 13 septembre 2026. Le tableau est assez différent de l’histoire habituelle « les anciens détenteurs vendent tout ».
Voilà la partie qui compte : « Les LTH sont rentables » ne veut pas dire qu’ils gardent tous leurs BTC sans vendre. Glassnode définit les long-term holders en se basant sur l’âge des pièces, la classification étant centrée sur environ 155 jours, et sa métrique de profit/perte suit la part du supply détenu par ces cohortes relativement à leur coût d’acquisition estimé.
Donc, le signal utile n’est pas simplement que les détenteurs plus anciens sont en vert. Il s’agit de savoir si cette offre rentable est effectivement redistribuée sur le marché. D’après la dernière recherche de Glassnode, la prise de profits reste relativement faible par rapport aux sommets des cycles précédents, tandis que le BTC demeure au-dessus du principal bloc de supply détenue par les long-term holders, autour de 84 000 $–85 000 $.
Cette distinction compte. Un détenteur peut être très rentable et ne rien faire du tout avec la position. Je ne peux pas déduire l’intention individuelle à partir des seules données on-chain, mais le comportement global ressemble actuellement davantage à une réalisation de profits contrôlée qu’à une sortie massive des long-term holders.
Ainsi, quand quelqu’un dit « les détenteurs de BTC sont en profit », la meilleure question n’est pas de savoir quelle part est en vert. C’est de savoir quelle quantité de cette offre rentable est réellement en mouvement ?