


Les données sur l’emploi hors secteur agricole (NFP) aux États-Unis ont largement déçu les attentes en septembre. Les anticipations de hausse des taux de la Réserve fédérale en octobre ont toutefois rapidement diminué, mais le rendement des obligations du Trésor US à 10 ans et l’indice du dollar ont continué à monter à contre-courant, faisant apparaître un scénario typique de scission du marché. Le prix des taux à court terme s’est assoupli, tandis que les rendements à long terme restent élevés, contraints par l’offre budgétaire et l’inflation liée à l’énergie. Cet environnement macro contradictoire devient désormais un nouveau contexte de tarification pour les actifs crypto. La semaine prochaine, le compte rendu de la réunion de la Fed, les adjudications des obligations du Trésor à long terme, la libération des réserves pétrolières du G7 et l’ISM hors secteur manufacturier (PMI) constitueront les variables clés qui détermineront l’orientation à court terme des actifs risqués. Désormais, le marché crypto ne se contente plus de regarder un seul indicateur de l’emploi : l’évolution des rendements des Treasuries à long terme sera l’outil de pilotage le plus important pour le cours.
Premièrement, réaction anormale du marché aux données non agricoles : nouvelles favorables, mais les taux longs refusent de redescendre
Les nouvelles créations d’emplois non agricoles de septembre aux États-Unis n’ont été que de 29 000, bien en deçà des 90 000 attendues par le marché. De plus, les données d’emploi d’août ont été revues à la baisse, et le taux de chômage est monté à 4,2 %. Ces chiffres montrent de façon directe que le marché du travail américain commence à se refroidir. Sur cette base, le CME a rapidement ajusté la tarification : la probabilité de maintenir le taux en octobre est passée à 83,9 %, le marché ayant essentiellement exclu la possibilité d’une hausse de taux ce mois-ci. En revanche, la probabilité d’une hausse en décembre reste élevée à 66,1 % : elle n’a pas disparu malgré le ralentissement de l’emploi.
Le plus à surveiller est la réaction anormale du marché après la publication des données. Au début, après la publication des non-agricoles, le marché a rapidement « trader » la logique « emploi faible → baisse des taux » : le rendement des Treasuries est brièvement retombé. Mais très vite, le mouvement a connu une inversion en forme de V. Le rendement à 10 ans des Treasuries a atteint un pic autour de 5,36 %, l’indice du dollar a renouvelé son plus haut sur 17 mois, et même l’or — actif de valeur refuge — n’a pas réussi à enregistrer un rebond durable. Sur l’ensemble de la semaine, l’or a baissé d’environ 2 %.
La logique centrale derrière cela est la suivante : les taux à court terme dépendent davantage des politiques de la Fed, tandis que les rendements des Treasuries à long terme sont aujourd’hui de plus en plus contraints par trois facteurs majeurs : le déficit budgétaire américain, l’offre de dette souveraine et les risques d’inflation énergétique.
Les données non agricoles ne modifient que l’évaluation du marché concernant la réunion monétaire d’octobre, mais elles ne résolvent pas le problème fondamental de l’énorme offre de dette publique à long terme. Même si le G7 libère des réserves stratégiques de pétrole, il s’agit seulement d’un outil d’atténuation ; les tensions géopolitiques au Moyen-Orient persistent, et les risques d’inflation liés à la forte volatilité du prix du pétrole ne peuvent pas être éliminés d’un seul coup. Cela crée maintenant une configuration macro particulière : en octobre, les hausses de taux seront probablement suspendues, mais l’environnement de taux élevés à long terme devrait perdurer, ce qui rend difficile l’arrivée d’un assouplissement global de liquidité favorable aux actifs à risque.
Pour les crypto-monnaies, le sens de cette configuration de divergence est très clair : les mauvaises nouvelles à court terme ont déjà été en partie absorbées, mais le vent macro contraire à moyen terme n’a pas totalement disparu. Pour des actifs sensibles à la liquidité comme le bitcoin et l’ethereum, il est difficile de déclencher une nouvelle vague de hausse unilatérale en s’appuyant uniquement sur une série de données non agricoles plutôt faibles. La suite dépend fortement de la capacité du rendement des obligations du Trésor à long terme à refluer depuis ses plus hauts sur plus de vingt ans.
Deuxièmement, synthèse des principaux événements macro de la semaine prochaine : quatre pistes qui dictent le rythme du marché des crypto
La semaine à venir, l’attention du marché s’est déjà déplacée de « hausse de taux en octobre ou non » vers « est-ce qu’il y aura à nouveau une hausse de taux en décembre ». Diverses données et les discours des responsables ne cessent de réviser la tarification des taux en fin d’année.
Le point le plus important à surveiller est d’abord le compte rendu de la réunion de la Réserve fédérale de septembre, publié à 02:00 (heure de Pékin) jeudi. L’enjeu central de ce compte rendu n’est pas de savoir si la Fed discute ou non une politique d’octobre, mais plutôt les divergences internes : combien de membres restent préoccupés par une reprise de l’inflation et soutiennent des hausses de taux supplémentaires, et combien estiment que le ralentissement de l’emploi est déjà suffisant et qu’il faut suspendre le resserrement. Si le compte rendu, dans l’ensemble, emploie un ton plutôt « hawkish », en mettant l’accent sur le risque inflationniste et en n’excluant pas de nouvelles hausses, cela recontrera de nouveau les actifs à risque crypto ; si, en interne, davantage de responsables penchent vers l’arrêt des hausses de taux, cela entraînera une réparation sur le plan de l’humeur du marché. En plus du compte rendu, les discours publics des gouverneurs de la Fed (Bowman) et du président de la Fed de Saint-Louis (Musalem) doivent également être suivis de près : les propos des responsables plus « hawkish » perturbent facilement les anticipations du marché.
Deuxièmement, une grande variable provient du marché des Bons du Trésor. Le Département du Trésor US s’apprête à publier le volume des opérations de rachat de dettes (repos) pour les obligations d’État à 20-30 ans, et à organiser des adjudications à 10 ans et à 30 ans. Pour le moment, l’ensemble du marché surveille le plan de rachat du Trésor : c’est l’un des rares outils de politique publique capables d’atténuer les rendements à long terme. Si le volume de rachat dépasse les attentes du marché, il pourra soulager la pression liée à l’offre de Bons du Trésor, et le rendement à 10 ans a des chances de retomber, ce qui serait favorable aux crypto et aux actifs « croissance » à risque. En revanche, si le volume de rachat est inférieur aux attentes, les rendements des Treasuries resteront élevés et continueront d’écraser les valorisations du marché. Les résultats des appels d’offres — le taux de souscription et les volumes demandés — refléteront aussi directement le degré d’acceptation des investisseurs étrangers vis-à-vis de la dette américaine à long terme.
Troisièmement, côté énergie : le G7 a déjà accepté de libérer au total 100 millions de barils de pétrole et de réserves stratégiques de diesel, coordonnés par l’Agence internationale de l’énergie pour les injections sur le marché. L’objectif est de freiner les prix de l’énergie. Mais de l’autre côté, le marché s’attend largement à ce que l’OPEP+ maintienne ses objectifs de production de novembre, et le risque de navigation au détroit d’Hormuz n’a pas été éliminé. Le prix du pétrole est actuellement la plus grande source d’incertitude pour l’inflation. Si la libération des réserves stratégiques peut effectivement faire baisser le prix du pétrole, les anticipations d’inflation se refroidiront et la motivation pour de nouvelles hausses de taux de la Fed diminuera ; en revanche, si les conflits géopolitiques continuent de pousser le prix du pétrole à la hausse, même si les données sur l’emploi se détériorent, la Fed conservera l’option de hausse de taux en décembre, ce qui renverra une nouvelle pression sur le marché des crypto.
Quatrièmement, les données économiques clés et les actions des banques centrales à l’étranger. Lundi soir, les États-Unis publieront l’ISM manufacturier (PMI) ; le secteur des services est la dernière source de résilience de l’économie américaine : si les données du secteur des services chutent fortement, cela confirmera encore le ralentissement. Vendredi, l’indice préliminaire de confiance des consommateurs de l’Université du Michigan pourra également servir à observer les anticipations psychologiques des ménages concernant l’inflation. Par ailleurs, la BCE publiera le compte rendu de sa réunion de septembre, la Banque du Japon publiera un discours du gouverneur Ueda Kazuo, et la banque centrale indienne publiera sa décision sur les taux : ces changements de synchronisation des politiques des grandes banques centrales dans le monde influenceront indirectement aussi l’appétit pour le risque sur le marché des crypto. Quant aux actions américaines, elles se trouvent actuellement dans une période creuse avant la publication des résultats du T3 : le poids de la tarification macro augmente encore, et l’ensemble des actifs à risque aura tendance à fluctuer au gré des anticipations de taux.
Troisièmement, logique de transmission au marché des crypto : deux scénarios d’anticipation
À l’heure actuelle, les actifs crypto sont tiraillés par deux forces : d’un côté, les données sur l’emploi américain se détériorent, ce qui amène le marché à exclure une hausse de taux en octobre — c’est un soutien marginal ; de l’autre, les rendements des Treasuries à long terme restent élevés et les risques d’inflation énergétique subsistent : la pression de valorisation à moyen terme n’a pas été levée. Par la suite, on peut simplement distinguer deux scénarios de référence.
Premier scénario : scénario plutôt optimiste. Le compte rendu de la réunion de la Fed libère un signal plutôt « dovish », le volume de rachat de dette au niveau du ministre des Finances dépasse les attentes, et le rendement à 10 ans des Treasuries recule nettement. Dans ce contexte, l’appétit pour le risque se répare : le bitcoin et l’ethereum pourraient poursuivre la tendance de rebond, et les flux de l’ETF ont aussi plus de chances de rester positifs. Mais il faut faire attention : tant que la probabilité d’une hausse de taux en décembre ne disparaît pas de façon significative, le marché définira davantage une hausse en range (hausse avec oscillations) qu’un marché haussier ultra unilatéral sans contraintes.
Deuxième scénario : scénario plutôt prudent. Le compte rendu utilise un ton plutôt « hawkish », l’appétit à l’adjudication des Bons du Trésor est faible, et le risque géopolitique maintient le prix du pétrole à un niveau élevé : les rendements à long terme continuent d’essayer de remonter. Même si octobre confirme une pause des hausses de taux, le resserrement des conditions financières provoqué par les taux à long terme élevés persistera et continuera d’écraser les actifs crypto ; le marché est susceptible de connaître un repli après un pic, et les prises de bénéfices peuvent être plus faciles à consolider.
Il faut clarifier ici un malentendu courant : beaucoup d’investisseurs pensent que si la Fed suspend les hausses de taux, le marché crypto va entrer directement dans un marché haussier. Mais le point de contradiction à ce stade réside dans le fait que le rendement des Treasuries à long terme est la véritable contrainte des actifs à risque, et non le taux directeur à court terme. Même si le taux directeur fédéral ne monte plus, si le rendement des obligations à long terme continue de grimper, l’environnement financier sera toujours comparable à un resserrement passif : il sera difficile pour les actifs crypto d’ouvrir durablement un potentiel de hausse.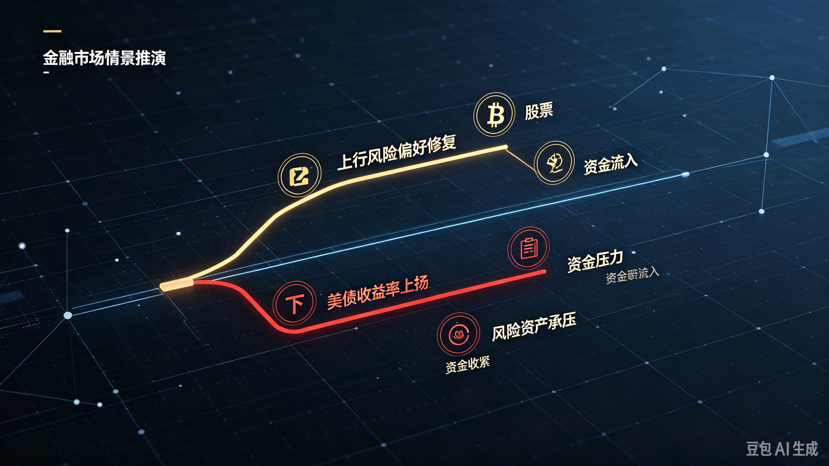
Quatrièmement, cadre de suivi pour les investisseurs ordinaires et enseignements pratiques
Pour les acteurs du marché des crypto, il n’est pas nécessaire de trop se focaliser sur les données non agricoles d’un seul mois. Il faut plutôt établir une nouvelle liste de suivi macro.
Premièrement, surveillez avant tout de près le rendement des obligations du Trésor US à 10 ans : c’est l’indicateur avancé le plus important à ce stade, plus décisif que les fluctuations du prix au jour le jour. Si le rendement continue de monter, c’est un signal de vent contraire macroéconomique ; seul un repli durable du rendement signifie que la pression macro s’est réellement atténuée.
Deuxièmement, surveillez de près les changements de formulations du compte rendu de la Fed et des discours des responsables : l’attention doit porter sur l’attitude interne quant à une hausse de taux en décembre, plutôt que sur la réunion d’octobre dont la trajectoire est déjà largement fixée.
Troisièmement, suivre le prix du pétrole et les anticipations d’inflation. Les prix de l’énergie sont aujourd’hui la variable clé qui pilote la politique de fin d’année de la Fed : si le pétrole rebondit fortement, le risque de hausse en décembre remonte immédiatement à la surface.
Quatrièmement, suivez également attentivement les flux de capitaux quotidiens des ETF au comptant sur le bitcoin. Les changements d’anticipations macro finissent par se refléter dans les entrées et sorties de fonds de l’ETF. Si les nouvelles macro sont favorables mais que les flux de l’ETF continuent de sortir, cela signifie que les institutions ne reconnaissent pas la reprise en cours : la durabilité de la tendance mérite alors d’être remise en question.
Sur la gestion des positions, nous sommes actuellement dans une période de contradictions macro : toutes sortes de données peuvent provoquer des secousses marquées du marché, ce qui ne convient pas pour augmenter fortement sa position d’un seul coup en poursuivant la hausse. À ce stade, il est plus approprié d’envisager le marché avec une logique de scénario en range/variation, en se concentrant sur la vérification d’un véritable pivot des taux à long terme, plutôt que de tirer une conclusion de « marché haussier » directement à partir d’une seule publication de données non agricoles.
Le « coup de froid » des données non agricoles de septembre améliore marginalement les anticipations, mais la réponse du marché des Treasuries a déjà indiqué clairement au marché ceci : le simple fait que l’emploi faiblit ne suffit pas à renverser immédiatement le contexte des taux longs élevés. La semaine à venir est une fenêtre de validation concentrée des données macro : le compte rendu de la Fed, les adjudications de repos de Bons du Trésor, et les prix de l’énergie définiront ensemble la tonalité du risque des actifs mondiaux pour la période à venir.
Le marché des crypto est entré dans une toute nouvelle phase de tarification : il ne suit plus simplement les anticipations de taux directeurs à court terme. L’offre de dette du Trésor américain, le risque d’inflation énergétique, et d’autres variables à long terme voient leur poids augmenter continuellement. Pour les traders, plutôt que de courir après la tendance d’une seule journée, l’essentiel est de confirmer si les taux à long terme entrent réellement dans un point d’inflexion : c’est le cœur sous-jacent qui détermine jusqu’où la reprise peut aller.
Avertissement sur le risque : le contenu ci-dessus n’est qu’une analyse de tendance macro et ne constitue aucun conseil en investissement. Les transactions sur devises virtuelles comportent un risque extrêmement élevé : participez avec prudence.#SEC因拨款中断暂停加密ETF审查 #Zcash现货ETF首现周度净流出9360万美元 #比特币冲击8.7万美元遇阻回落 #美联储10月加息概率降至17% #英伟达股价创历史新高涨2.4% $BTC


