

Il est tard, je regarde le Bitcoin évoluer sur les graphiques, et le marché me semble étrangement calme, compte tenu à quel point la narration sur la tokenisation prend de l’ampleur rapidement.
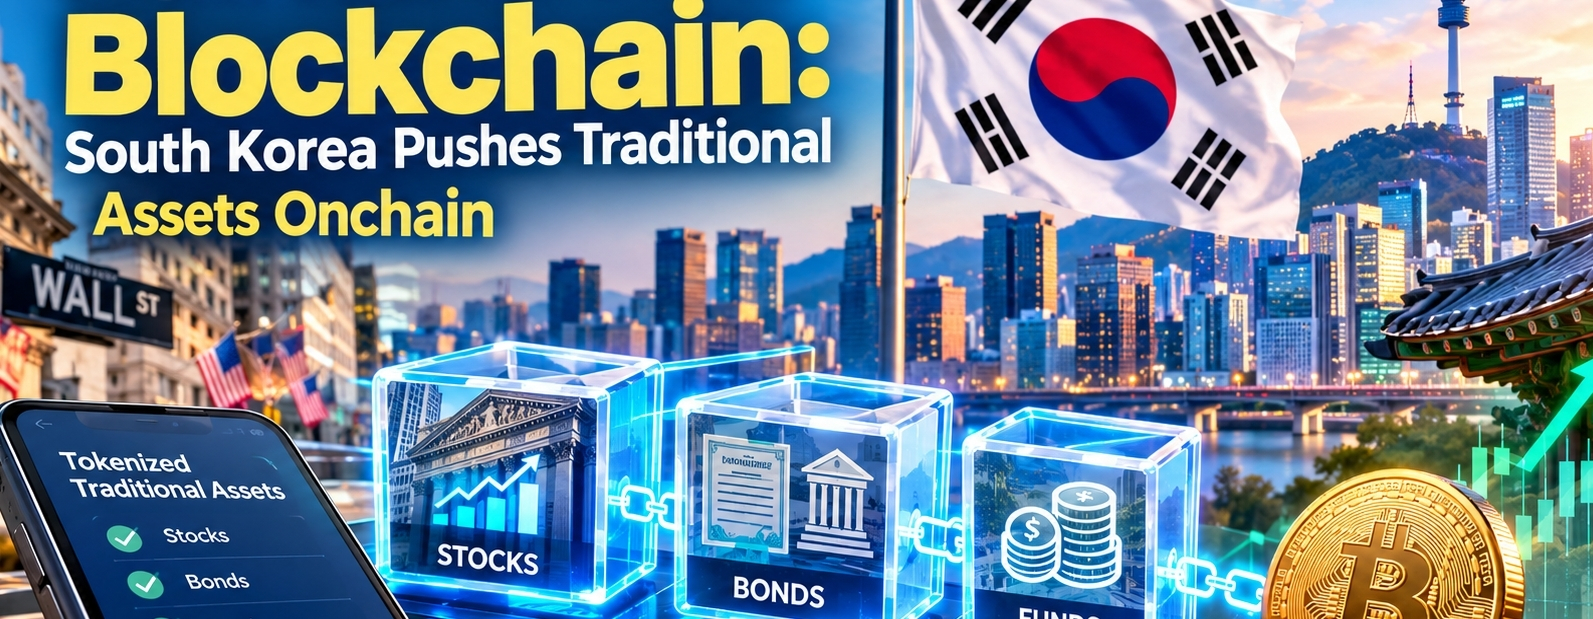
Puis je suis tombé sur la proposition de la Corée du Sud visant à intégrer les actions, les obligations et les fonds dans un cadre onchain réglementé à partir de février 2027.
Je me suis arrêté une seconde.
J’ai déjà vu de nombreux titres du type « les actifs du monde réel arrivent ». La plupart suscitent l’enthousiasme pendant quelques jours, puis la liquidité se déplace ailleurs. Mais là, ça semble différent, parce que je ne regarde pas un autre projet crypto qui lance un token. Je regarde un grand marché financier qui cherche à relier des valeurs mobilières traditionnelles à une infrastructure blockchain.
Cette distinction compte pour moi.
D’après ce que je vois, le vrai problème n’est pas simplement de mettre une action sur une blockchain. Le problème le plus difficile est de s’assurer que l’enregistrement de la propriété numérique, la propriété légale, le dépositaire, le règlement et les protections des investisseurs soient parfaitement alignés.
C’est là que l’approche de la Corée du Sud devient intéressante.
Je prête attention au rôle de la Korea Securities Depository et à la structure proposée où l’infrastructure de registre distribué fonctionne aux côtés d’institutions financières réglementées. Je ne vois pas cela comme la finance traditionnelle qui devient soudainement DeFi. Je le vois plutôt comme des marchés traditionnels qui expérimentent de nouvelles voies de règlement, sans jeter les contrôles dont ils dépendent déjà.
Économiquement, je peux comprendre l’attrait.
Si des obligations, des fonds ou d’autres titres deviennent représentés numériquement, je pourrais éventuellement voir une distribution plus facile, une propriété plus flexible et potentiellement un règlement plus rapide. Mais je ne pars pas du principe que la tokenisation crée automatiquement de la liquidité. Un actif tokenisé et illiquide peut rester illiquide.
C’est une chose que je me répète sans cesse.
Techniquement, ce qui est intéressant, c’est l’infrastructure en dessous. Je regarde comment l’identité, les autorisations, le dépositaire et les registres de transactions interagissent. Dans la crypto, je peux suivre un portefeuille 0x et voir la liquidité bouger presque instantanément. Les titres réglementés sont différents. La question importante n’est peut-être pas de savoir où le token a bougé, mais qui contrôle légalement l’actif derrière ce token.
Ça change tout le jeu.
Je vois aussi des différences significatives entre les acteurs qui construisent déjà dans cet espace. Securitize met fortement l’accent sur l’émission réglementée et l’infrastructure des marchés institutionnels. Ondo est davantage axé produit, en apportant l’exposition financière traditionnelle dans des environnements crypto-natifs. Canton adopte une approche plus institutionnelle autour de la confidentialité et de l’interopérabilité.
La Corée du Sud a encore une autre sensation, cette fois.
Je vois un test mené par un régulateur.
Et franchement, ça me rend encore plus intéressé.
Les risques me semblent toujours évidents. L’exécution pourrait décevoir. L’adoption pourrait prendre plus de temps que prévu. La liquidité pourrait rester faible. La concurrence est déjà forte. Tout token crypto lié au récit des RWA comporte encore des risques de déblocage et de dilution. Et il y a toujours le danger d’une lassitude narrative lorsque les traders réalisent que l’infrastructure prend des années, tandis que la spéculation se déplace en heures.
La partie honnête à laquelle je reviens constamment, c’est que la tokenisation ne garantit pas de meilleurs marchés.
Cela ne fait qu’offrir aux marchés une nouvelle infrastructure.
L’élément clé passé sous silence, à mon avis, c’est que la plus grande opportunité ne sera peut-être même pas une nouvelle « token RWA ». Ce pourrait plutôt être une infrastructure discrète reliant les titres, le règlement, le dépositaire, l’identité et, éventuellement, l’argent numérique.
C’est ce que je surveille en ce moment.
Si la Corée du Sud parvient à passer de la réglementation à l’usage réel, à la liquidité réelle et à l’activité répétée des investisseurs, je prendrai ce récit beaucoup plus au sérieux.
D’ici là, je reste curieux plutôt que naïvement haussier.
Parce que lorsque des actions, des obligations et des fonds se déplacent en chaîne, la vraie question n’est pas de savoir si on peut les tokeniser.
La question, c’est de savoir si nous changeons réellement la façon dont le capital circule.


