#crcl
被套住了再研究
CRCL a connu des baisses continues récemment ; des changements inattendus au sein de la direction ont suscité des inquiétudes sur le marché
Le 25 septembre, la société a annoncé simultanément le départ du CFO, Jeremy Fox-Geen, et la démission de P. Sean Neville, cofondateur, de ses fonctions au conseil d’administration. Bien que le communiqué officiel qualifie ces départs de « favorables » et indique qu’ils ne suscitent aucun désaccord sur la gestion, le marché a réagi par une chute marquée. Le CFO a joué un rôle clé dans la réalisation de l’IPO, et le départ du cofondateur renforce encore les doutes des investisseurs quant à la stabilité future de l’entreprise.
Des indicateurs financiers clés inférieurs aux attentes, le moteur de croissance sous pression
Le rapport du T2 2026 montre que, même si le bénéfice par action est conforme, le chiffre d’affaires est en dessous des prévisions. Plus important encore : l’offre en circulation du produit phare, l’USDC, diminue de 4,8 % en séquentiel à la fin du trimestre pour atteindre 73,3 milliards de dollars ; la part de marché baisse légèrement en glissement annuel. Dans un contexte de contraction de l’offre sectorielle, cette perte apparaît même plus prononcée.
Les grandes banques de Wall Street ont multiplié les dégradations de recommandation, tandis que la concurrence et l’incertitude réglementaire pèsent sur le secteur.
Le plus déterminant : des initiés continuent de vendre, ce qui vide la trésorerie et ébranle la confiance du marché. Le 8 septembre 2026, le PDG Jeremy Allaire a vendu 22 100 actions. Depuis l’IPO, le président Heath Tarbert a cumulé 73 ventes et 0 achat, encaissant environ 664 M$ . Une vente unilatérale continue de la part de la direction, surtout lorsque le cours est à des niveaux bas, a un effet particulièrement négatif sur la confiance.
Circle tire l’essentiel de ses revenus des intérêts des réserves d’USDC ; son compte de résultat « suit la Fed plutôt que la croissance des clients ». Même si des taux élevés peuvent, à court terme, améliorer les revenus, un environnement de taux durablement élevés freinera l’activité économique et, en conséquence, limitera la vitesse de circulation et la croissance des stablecoins.
Récemment, des nouvelles plutôt positives : approbation par l’OCC pour créer une banque nationale de trust, investissement de 100 M$ par Binance et reconduction d’un accord commercial de 5 ans, émission en 24 heures de 750 millions d’USDC sur la blockchain Solana, et acquisition de Tazapay pour étendre le réseau de paiements en Asie-Pacifique.
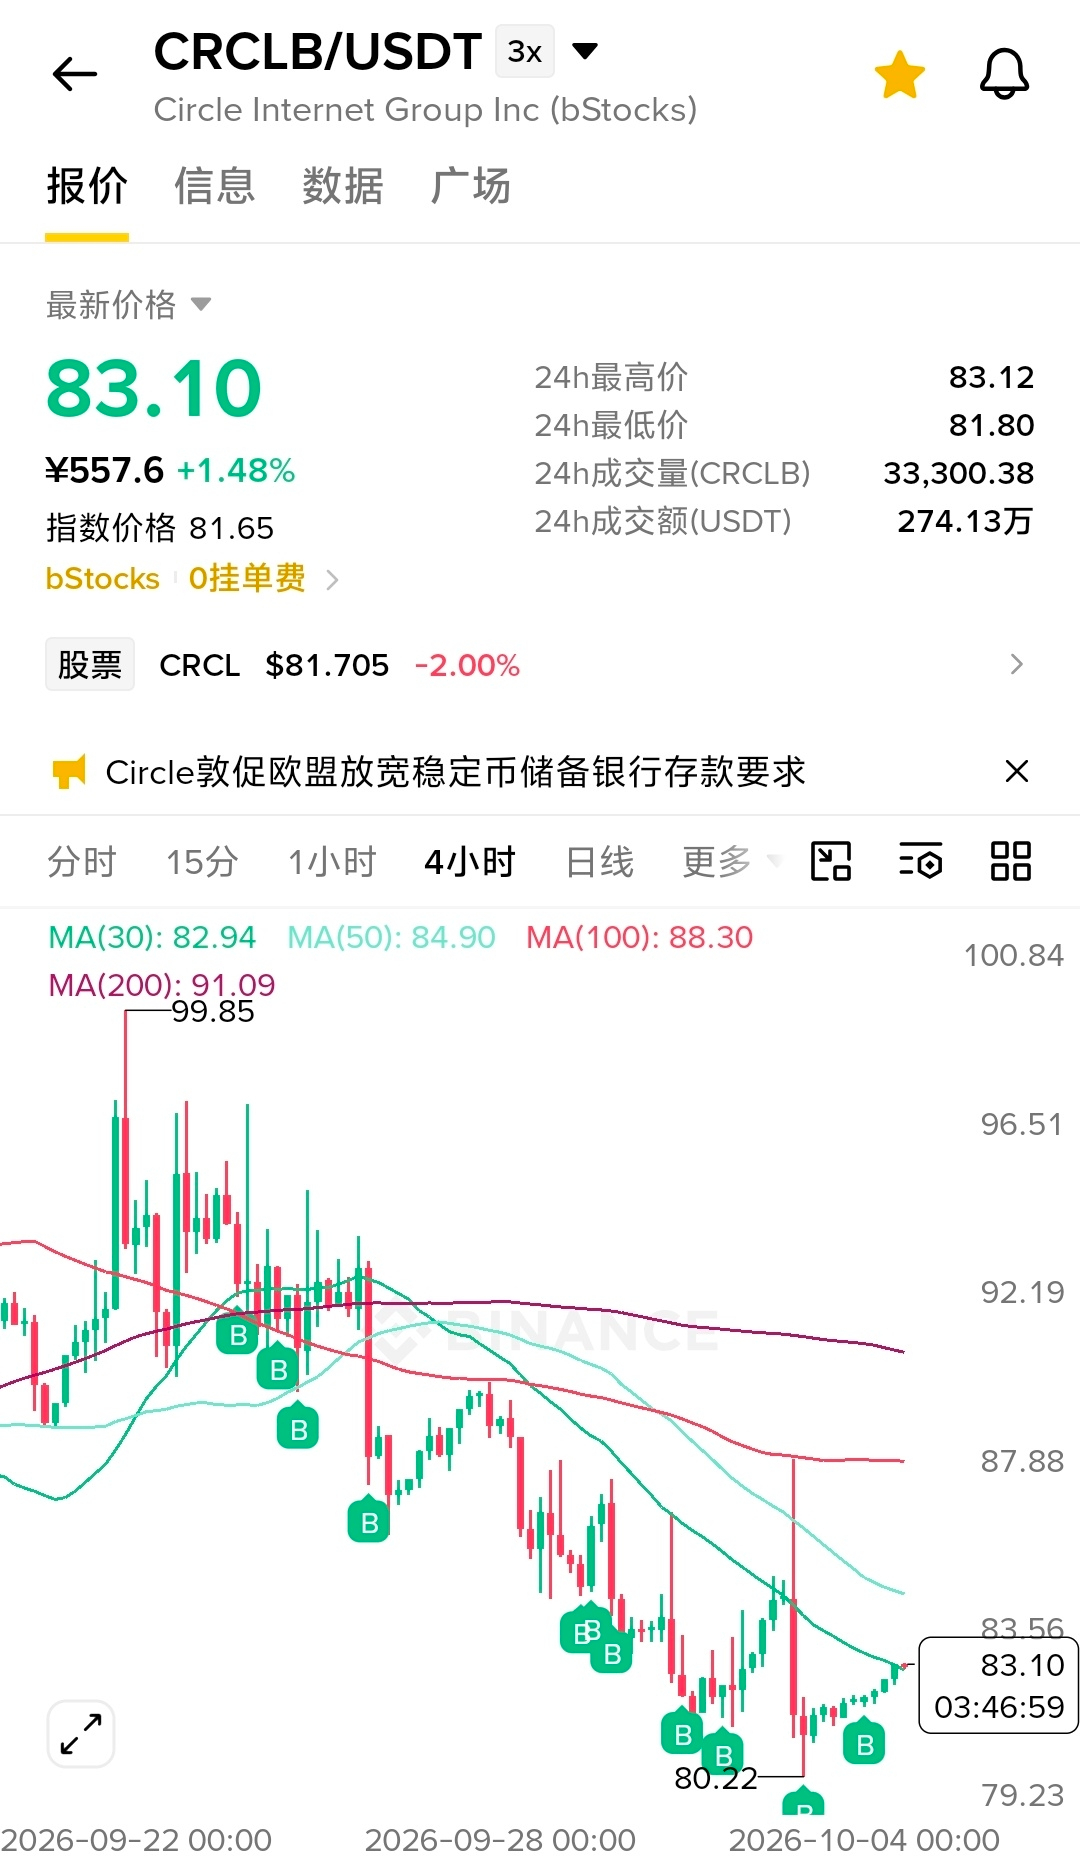
D’un point de vue d’analyse technique, 83 $ est un support clé ; en cas de rupture, le cours pourrait retester 76 $. Les résistances se situent dans la zone 94–95 $. Le titre a déjà chuté de plus de 70 % par rapport à son plus haut historique et se trouve en situation de survente profonde. Environ 12 % des actions en circulation sont à découvert ; il existe donc une probabilité de rebond lié à un « short squeeze ».
#Circle La situation actuelle de l’entreprise correspond aux douleurs d’un passage de « revenus basés sur un intérêt unique de réserve » à « une diversification des revenus ». À court terme, la libération concentrée des facteurs négatifs a exercé une pression très forte sur le cours. Par la suite, il faudra surveiller en priorité : le nom du nouveau CFO, le rapport du T3 (attendu en novembre), l’issue finale des textes de régulation des stablecoins, et la vitesse réelle de pénétration du marché par Open USD.