Les hausses de taux de septembre, c’est fini ? Pas si vite — ce n’est que reporté en décembre
Vendredi dernier, un chiffre sur l’emploi non agricole a secoué les marchés : en septembre, les nouveaux emplois n’ont été que de 29 000, contre 90 000 attendus ; le taux de chômage est monté à 4,2 %, et la croissance des salaires horaires a atteint son plus bas niveau depuis 2021 ; sur les deux premiers mois, les données ont aussi été révisées à la baisse pour un total de 60 000
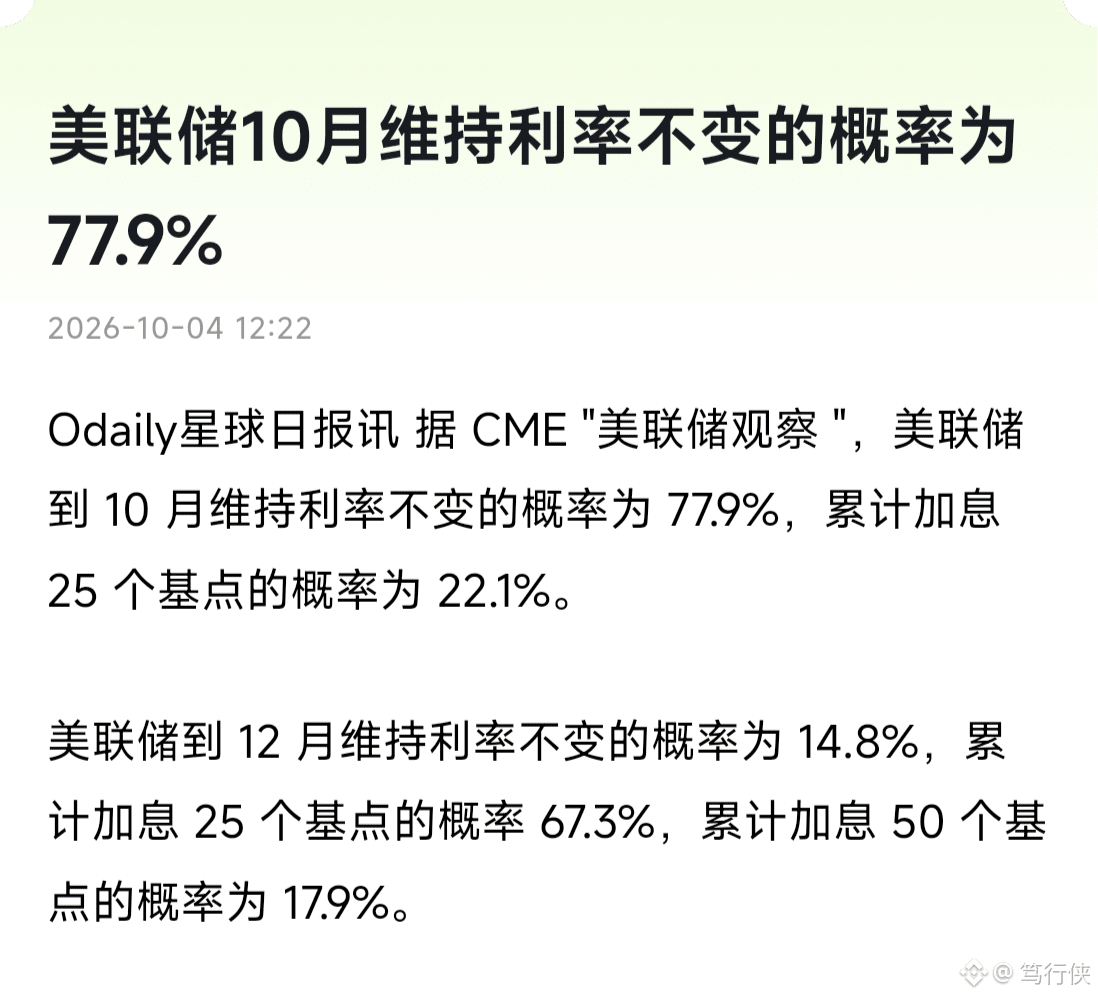
Les marchés changent de cap en un instant : la probabilité d’une hausse en octobre est passée de 28 % à 17 %, et le scénario « on reste sans bouger » est à 83 %
Traduction en langage humain : lors de la réunion de la Fed du 28 octobre, il y a de fortes chances que ce soit un bassin tranquille
Le Nasdaq a battu un record historique en séance, l’or a bondi d’un coup, et le marché des cryptos a soufflé un peu
Mais le moment le plus contre-intuitif s’est vu sur le marché obligataire : après les annonces sur l’emploi, les rendements des Treasuries ont d’abord chuté à 5,16 %, puis ont rebondi dès le jour même à 5,26 %, et continuent de se coller au plus haut de 5,3 % atteint en 2024
Traduction en langage humain : le marché obligataire ne croit tout simplement pas à la “fin du resserrement”
Pourquoi ? Parce que le marché ne supprime pas les hausses de taux : il les déplace — en version CME, la probabilité d’une hausse en décembre reste au-dessus de 75 %.
Traduction en langage humain : le robinet n’est pas fermé, il est juste tourné un peu moins fort
Le vrai obstacle n’a d’ailleurs jamais été l’emploi : le cœur de l’inflation PCE reste à 3 %, loin des 2 % ; les tensions au Moyen-Orient ont poussé le prix du pétrole aux États-Unis jusqu’à un record à 6,53 dollars le gallon ; les pays du G7 ont débloqué en urgence un stock de 100 millions de barils ; même Goldman ne peut compenser qu’environ la moitié de la hausse, selon ses calculs
Les Treasuries à 10 ans ont enregistré au T3 la plus forte hausse trimestrielle depuis 1994 — et tant que l’inflation et les finances publiques ne se règlent pas, cette ardoise ne se tourne pas
Pour les particuliers, deux phrases :
Le glissement “moins hawkish” sur le court terme a donné une fenêtre de respiration aux actifs risqués : le Nasdaq à des plus hauts, le rebond des cryptos, ça compte.
Mais ne confondez pas le fait qu’« on ne hausse pas en octobre » avec « le cycle est terminé » — le CPI de septembre avant le FOMC (27-28 octobre), c’est vraiment l’examen
Le point final des hausses n’est pas encore atteint : on ralentit juste
Et vous, vous pensez quoi : en décembre, on appuie… ou on n’appuie pas ?
*(Pas un conseil en investissement, uniquement à titre indicatif)*
#美联储10月加息概率降至17%