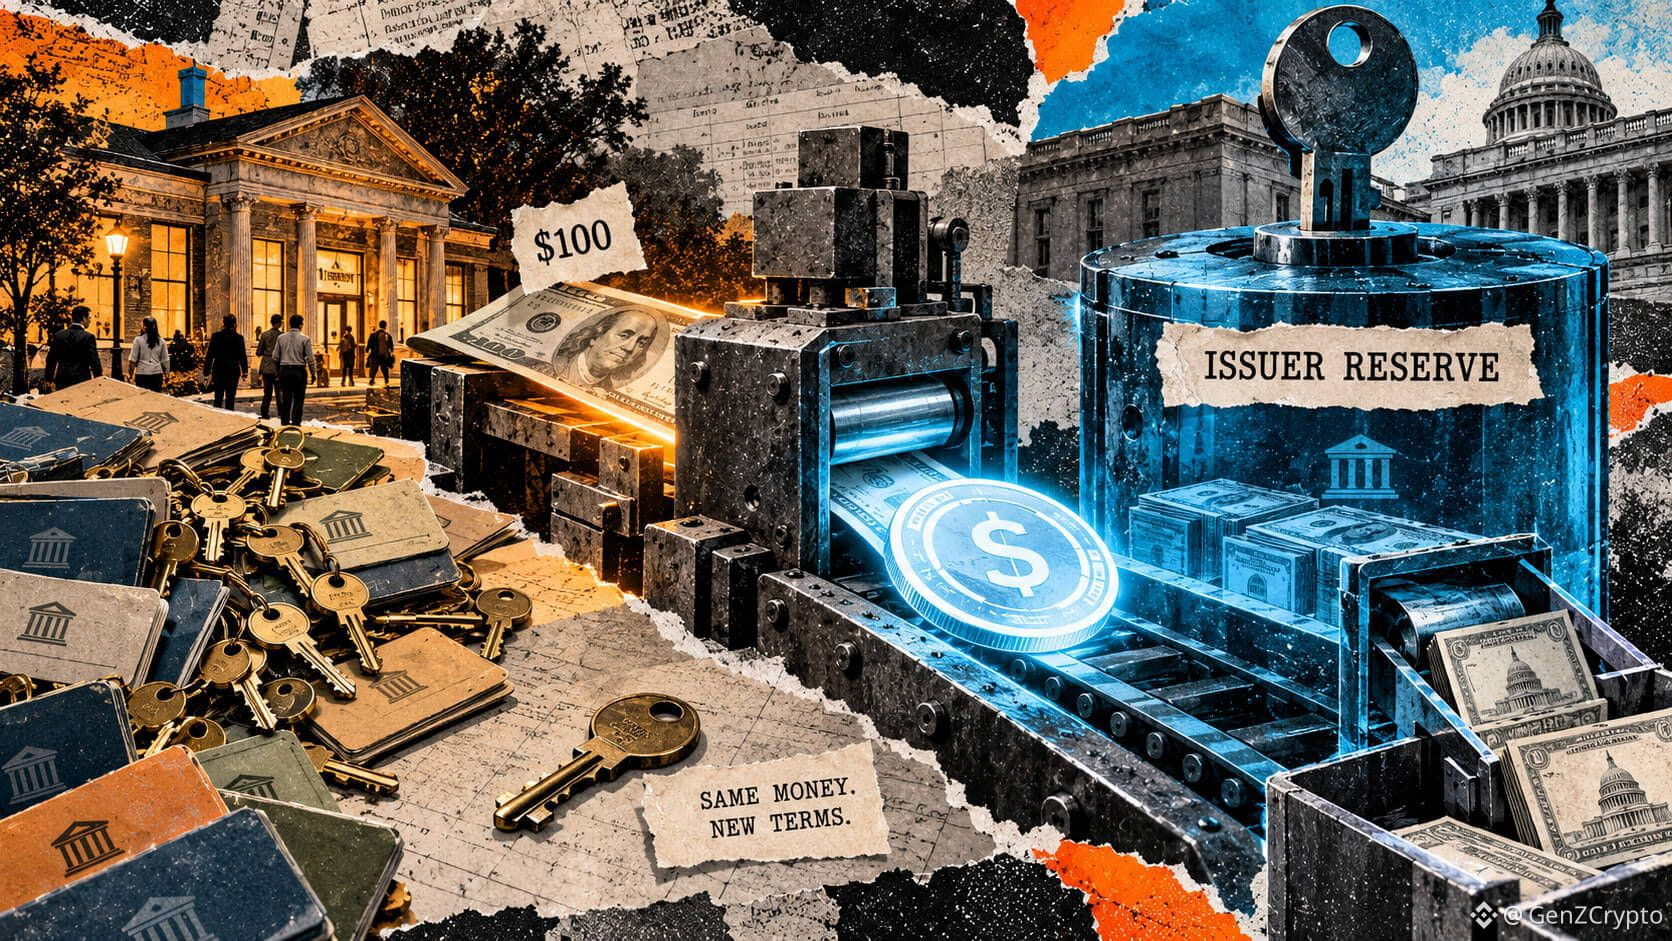
Les stablecoins ne vident peut-être pas les banques de leurs dollars, mais ils peuvent tout de même rendre les prêts plus coûteux
🔍 Synthèse exécutive :
Bien que les stablecoins ne drainent pas les réserves bancaires, ils peuvent néanmoins faire grimper les coûts d’emprunt en resserrant la liquidité dans le secteur bancaire. L’afflux de monnaie fiduciaire sur les comptes des émetteurs de stablecoins réduit le capital disponible pour le crédit traditionnel, ce qui peut faire monter les taux d’intérêt pour les emprunteurs institutionnels.
📊 Vision du trader & flux de marché :
Ce changement comprime la liquidité macroéconomique, poussant l’intérêt ouvert des contrats à terme vers des positions plus risquées tandis que les traders recherchent du rendement. La structure du marché pourrait évoluer vers des spreads plus serrés et une volatilité accrue, amenant les institutions à réévaluer leurs stratégies de collatéral et à se diversifier entre des émetteurs alternatifs de stablecoins.
⚡ Leaders de l’élan sur les contrats à terme (24h) :
• $AIN (+123.6%) — Prix : 0.0532
• $COLLECT (+39.7%) — Prix : 0.0251
• $STRK (+25.8%) — Prix : 0.0541
#TrendingTopic #Write2Earn #Altcoins