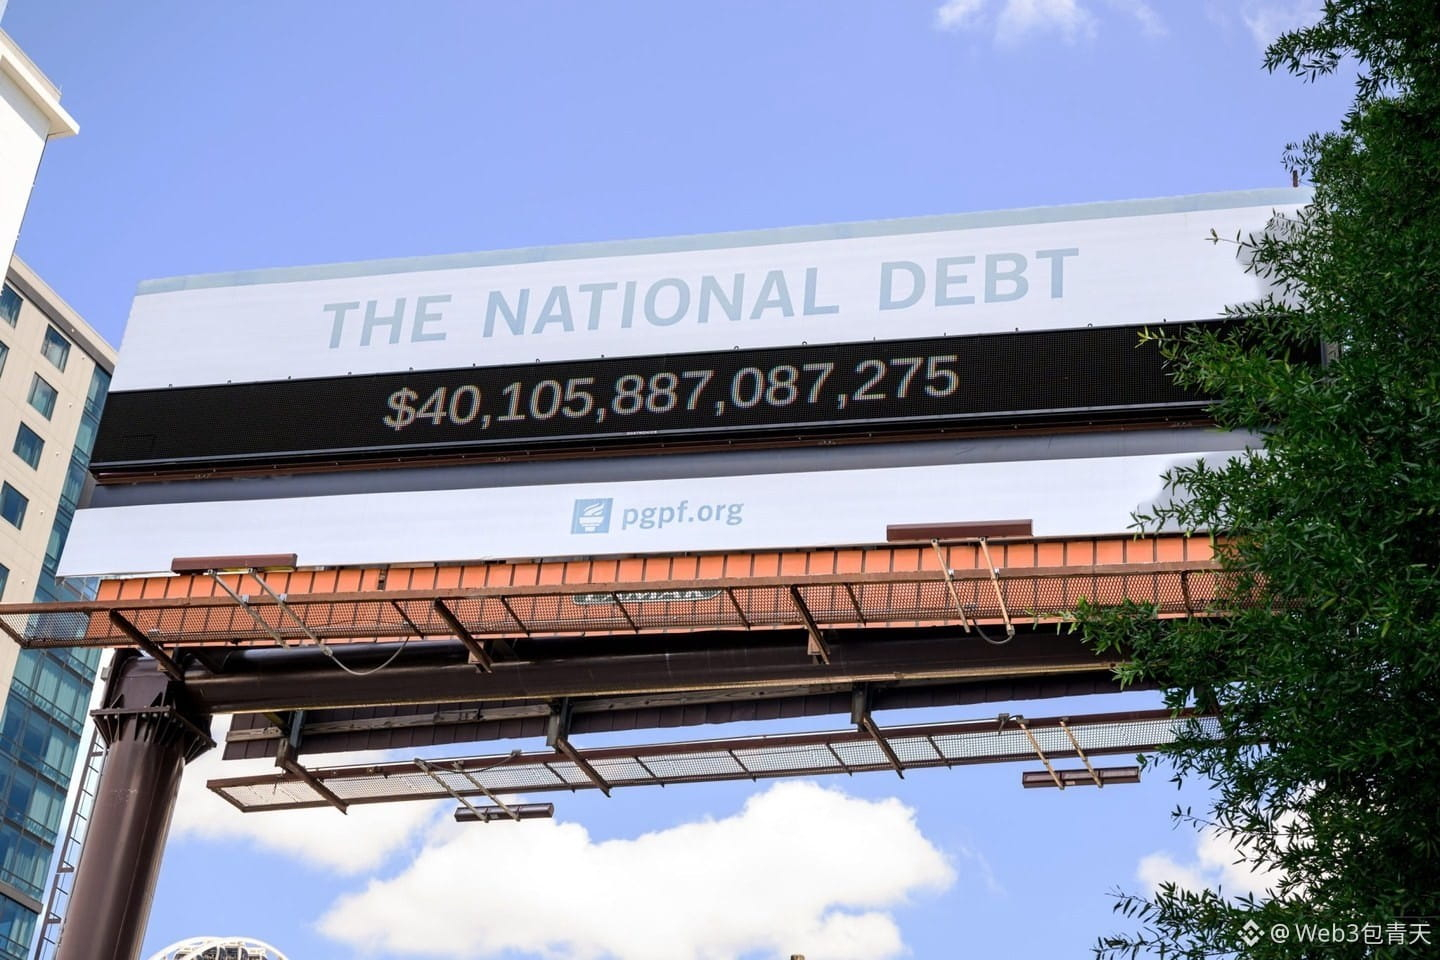
#美债长端收益率走高
👉 利率路径怎么看,币安聊天室跟进
Les taux d’intérêt à long terme des bons du Trésor poursuivent leur hausse.
Le rendement à 10 ans a été poussé vers un niveau relativement élevé sur l’année.
Les prix cotés par les ordres d’achat et de vente deviennent plus exigeants.
Les agences de notation ont lâché une remarque très sévère.
La part des coûts d’intérêt dans les recettes budgétaires augmente.
Les élections à mi-mandat et le plafond de la dette se télescopent.
La pression sur l’offre ne peut pas être esquivée.
Que peut provoquer ce scénario.
Le taux de rendement sans risque remonte.
L’ancrage de valorisation des actions est tiré vers le bas.
Les actifs à forte volatilité sont d’abord réduits.
Le dollar se renforce, mettant les devises hors USD sous pression.
Les coûts de financement se transmettent, couche par couche.
Les petites entreprises sont les premières à ressentir la douleur.
Mais ce n’est pas non plus une mauvaise nouvelle unilatérale.
Des taux élevés signifient que l’économie conserve de la résilience.
Les profits des entreprises tiennent encore pour le moment.
Les capitaux se déplacent seulement des maturités longues vers les maturités plus courtes.
En revanche, la tarification sur le segment court reste plutôt stable.
La duration se raccourcit, mais les positions ne disparaissent pas.
L’essentiel est le moment du refinancement.
L’écart de taux s’élargit, et la stratification du crédit devient plus visible.
Pour la crypto, le marché obligataire est en amont une “vanne” qui reflète l’appétit pour le risque.
Si la vanne se resserre, tout le monde doit y passer.
Pensez-vous que les taux à long terme vont encore continuer à grimper ? Discutez-en en commentaires