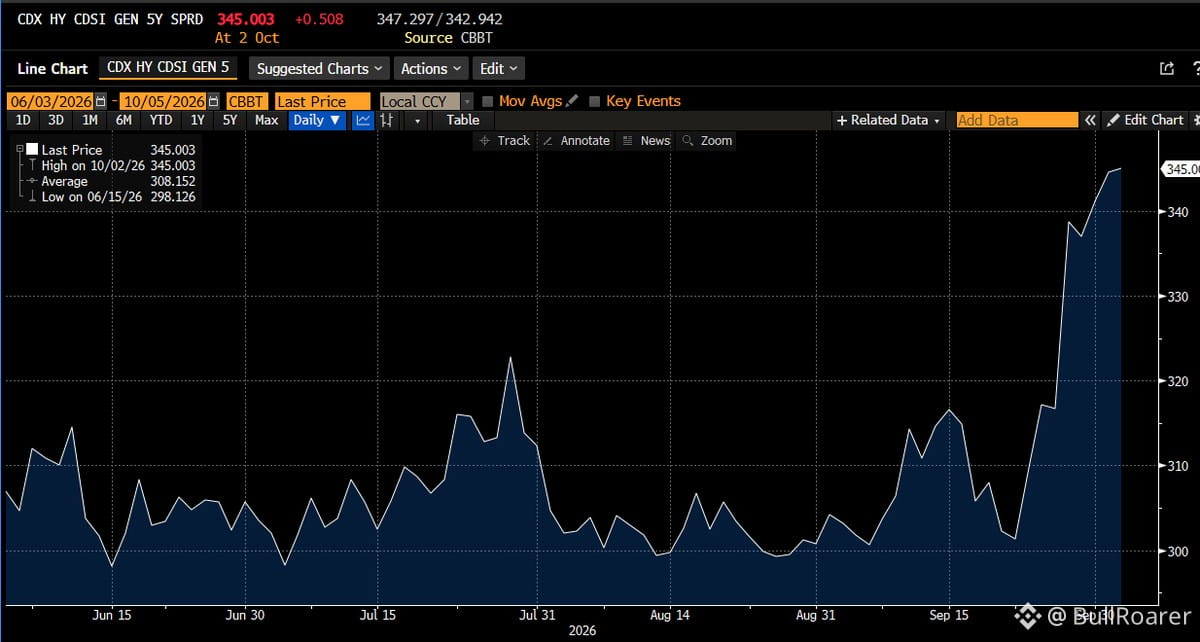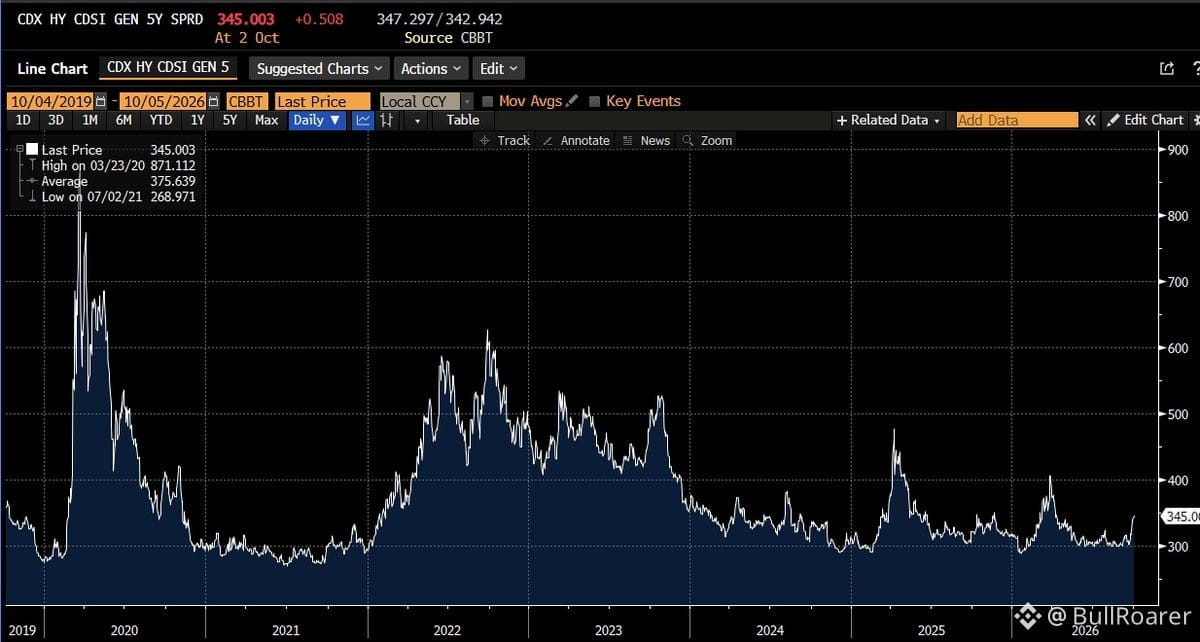
Les spreads HY se sont élargis sur 4 mois — mais le contexte compte.
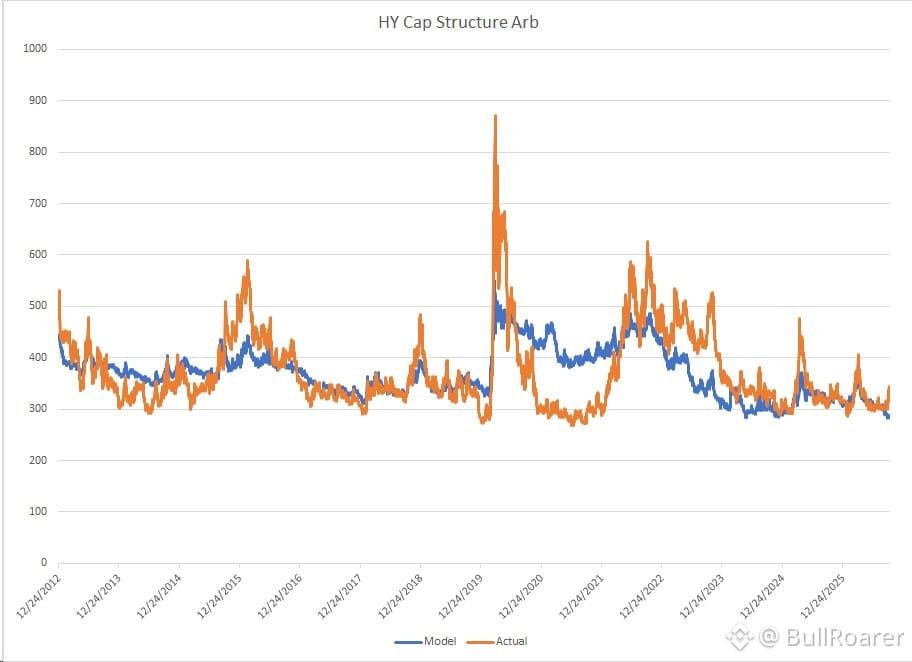
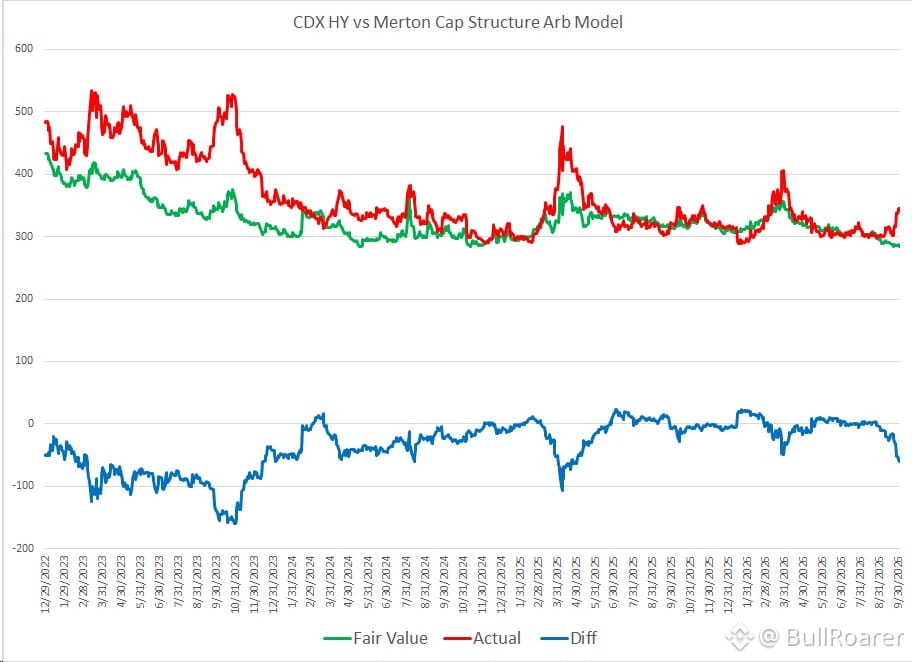
Le modèle de Merton (volatilité des actions + levier + niveaux) indique que les spreads suivent encore clairement les fondamentaux. Le crédit ne crie pas au stress. Il faudrait vraiment plisser les yeux pour qualifier cet écart d’« élevé ».
En fait, les spreads des entreprises semblent bon marché par rapport aux options de vente sur actions à long terme. Le levier, la volatilité et le mouvement des prix disent que le crédit va bien.
Les pessimistes : respirez. Ce n’est pas 2008. C’est du bruit, pas une rupture de régime.