
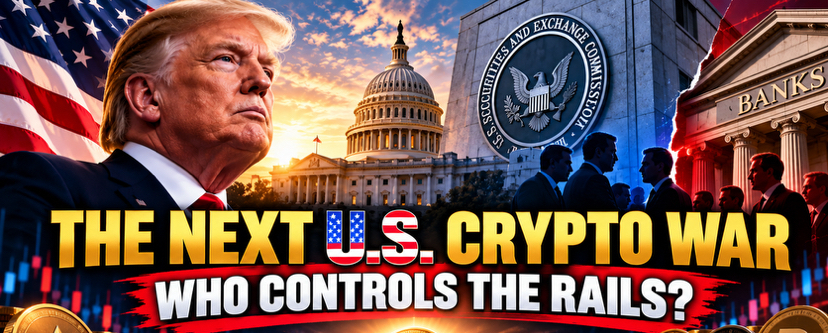
Pendant des années, la bataille crypto en Amérique semblait assez simple :
Crypto contre régulateurs.
Mais quelque chose de différent se passe maintenant.
Et je pense que les traders qui se concentrent uniquement sur les bougies Bitcoin passent à côté de l’histoire plus large.
Le 1er octobre, la SEC américaine a proposé un nouveau cadre traitant de la manière dont les conseillers en investissement enregistrés et les fonds réglementés peuvent détenir des crypto-actifs en garde.
Ce n’est pas encore une règle finale. Elle doit encore passer par le processus réglementaire.
Mais la direction est intéressante.
La conversation s’éloigne de plus en plus de :
« La finance traditionnelle devrait-elle toucher à la crypto ? »
vers :
« Comment la finance traditionnelle doit-elle détenir et utiliser la crypto ? »
C’est un tout autre débat.
Puis, un jour plus tard, les banques sont entrées en jeu.
Le 2 octobre, les Independent Community Bankers of America ont poursuivi le Bureau du contrôleur de la monnaie (Office of the Comptroller of the Currency) au sujet de son approche des chartes de « trust-banks » nationales utilisées par des entreprises de crypto.
Le groupe bancaire affirme que l’OCC a dépassé ses pouvoirs légaux et que ces entreprises ne devraient pas obtenir l’accès au système bancaire fédéral sans exigences réglementaires comparables.
Ce sont des allégations dans le cadre d’un litige en cours — pas une conclusion d’un tribunal.
Mais oubliez la question juridique un instant.
Regardez ce que le combat lui-même nous dit.
Les entreprises de crypto ne construisent plus seulement des bourses.
Ils se dirigent vers :
Garde.
Paiements.
Stablecoins.
Règlement.
Infrastructure institutionnelle.
En d’autres termes…
les rails.
Et c’est là que l’histoire de Trump devient plus intéressante. 🇺🇸
L’administration Trump a clairement poussé à faire des États-Unis un grand centre mondial d’actifs numériques et à intégrer la crypto plus profondément dans le système financier existant.
Ça paraît haussier quand on le réduit à un titre.
Mais en réalité, reconstruire une infrastructure financière autour des actifs numériques est bien plus compliqué.
Parce qu’une fois que des entreprises de crypto commencent à opérer dans des domaines traditionnellement occupés par des banques et d’autres institutions financières réglementées, la question change.
Ce n’est plus seulement :
« Les États-Unis vont-ils autoriser la crypto ? »
Cela devient :
« Qui a le contrôle de l’infrastructure ? »
Des banques ?
Des entreprises natives de la crypto ?
Les gestionnaires d’actifs ?
Des fintechs ?
Ou bien une combinaison de tout cela ?
Et cela pourrait devenir l’une des histoires américaines de crypto les plus importantes à suivre.
Ce n’est pas forcément une histoire « Bitcoin pompe demain ».
C’est important.
Une proposition réglementaire ne garantit pas que l’argent institutionnel entre soudainement dans la crypto.
Une poursuite ne nuit pas automatiquement à la crypto.
Et le soutien politique n’élimine pas les risques réglementaires, juridiques ou de marché.
Je regarde quelque chose à plus long terme.
Si les actifs numériques deviennent vraiment une partie du système financier grand public américain, d’immenses entreprises pourraient à terme se disputer :
qui détient les actifs,
qui émet les stablecoins,
qui traite les paiements,
qui règle les transactions,
et qui possède la relation avec le client.
C’est bien plus vaste qu’une autre bougie verte.
Pendant des années, tout le monde a demandé :
« Wall Street va-t-il entrer dans la crypto ? »
Peut-être approchons-nous d’une question plus intéressante :
Que se passe-t-il quand la crypto commence à entrer dans le territoire de Wall Street ? 👀
Parce que le prochain grand combat de crypto aux États-Unis ne portera peut-être pas sur le prix du Bitcoin.
Il s’agit peut-être de quelque chose de bien plus précieux :
Qui contrôle les rails.
— Master CX
#CryptoNews
#CryptoRegulation #USCrypto