


Deux semaines après la hausse des taux par la Fed, les marchés s’attendaient à une nouvelle hausse en octobre. Cette semaine, cette éventualité a été écartée des prix. Les responsables de la Fed ont déclaré qu’ils n’étaient pas pressés de relever à nouveau les taux, l’inflation s’est révélée modérée et le rapport sur l’emploi de septembre était faible. Vendredi après-midi, les contrats à terme estimaient à 22 % la probabilité d’une hausse en octobre, contre 66 % lundi. Le Bitcoin a gagné environ 1 % sur la même période. La plus importante vague d’achats forcés de la semaine a eu lieu pendant la nuit précédant le rapport sur l’emploi, lorsque les vendeurs à découvert ont été contraints de clôturer leurs positions.
La probabilité d’une hausse en octobre est passée de 66 % à 22 %. Les plus fortes baisses ont suivi un discours de la Fed et un rapport d’inflation modéré ; le rapport sur l’emploi a entraîné un recul plus limité.
Les États-Unis ont créé 29 000 emplois en septembre, contre 84 000 attendus. Sur trois mois, les embauches s’élèvent à environ 51 000 par mois, soit moins d’un tiers de leur rythme des années 2010.
Les rendements des bons du Trésor à court terme ont baissé, ceux à long terme ont augmenté, et la courbe des taux s’est accentuée pour revenir à son niveau d’avant la hausse de septembre de la Fed.
Les positions sur les contrats à terme se sont accumulées à l’approche du rapport sur l’emploi. La plus forte liquidation de positions vendeuses de la semaine a eu lieu 8 heures avant la publication. Après celle-ci, le Bitcoin a reculé et des positions acheteuses ont été liquidées.
Avant la réunion de septembre de la Fed, les traders d’options payaient pour se protéger d’une hausse ; ce n’était pas le cas avant ce rapport. La volatilité implicite a baissé après la publication, comme après la plupart des rapports sur l’emploi depuis 2024.
La Fed a fait baisser les probabilités
Lundi, les contrats à terme sur les fonds fédéraux estimaient à 66 % la probabilité d’une hausse de 0,25 point lors de la réunion du 28 octobre. Vendredi après-midi, elle était tombée à 22 %.
Les probabilités ont baissé par étapes, chacune correspondant à un événement sur le graphique. Mardi, les faibles chiffres de la confiance des consommateurs et des offres d’emploi les ont à peine fait bouger. Plus tard dans la journée, John Williams, président de la Fed de New York, a déclaré qu’après la hausse de septembre, il n’y avait « pas d’urgence » et que la Fed avait le temps de recueillir davantage d’informations avant d’agir à nouveau. Les probabilités sont passées de 66 % à 50 % en 2 heures. Mercredi, l’inflation sous-jacente mesurée par le PCE, l’indicateur privilégié de la Fed, s’est révélée plus modérée que prévu et a fait baisser les probabilités de 10 points supplémentaires, alors même que les données sur le PIB publiées au même moment étaient plus solides. Jeudi, une enquête mitigée de l’ISM sur le secteur manufacturier et les propos du vice-président de la Fed, Philip Jefferson — selon lequel la Fed pourrait avoir besoin de plus de temps et de données avant sa prochaine décision — ont encore fait reculer les probabilités. Vendredi matin, la publication d’une inflation plus élevée que prévu dans la zone euro n’a guère eu d’effet.
La première réaction du Bitcoin à chaque baisse des probabilités a été positive, mais les mouvements ont été faibles ou éphémères. Il a progressé de 0,4 % dans la demi-heure suivant les propos de Williams. Il a bondi après la publication du PCE, puis a reperdu ses gains en 3 heures. Jeudi après-midi, il est repassé au-dessus de son niveau de lundi alors que les probabilités reculaient. Pendant la nuit jusqu’à vendredi, il a encore gagné 2,1 %, tandis que les probabilités bougeaient à peine.
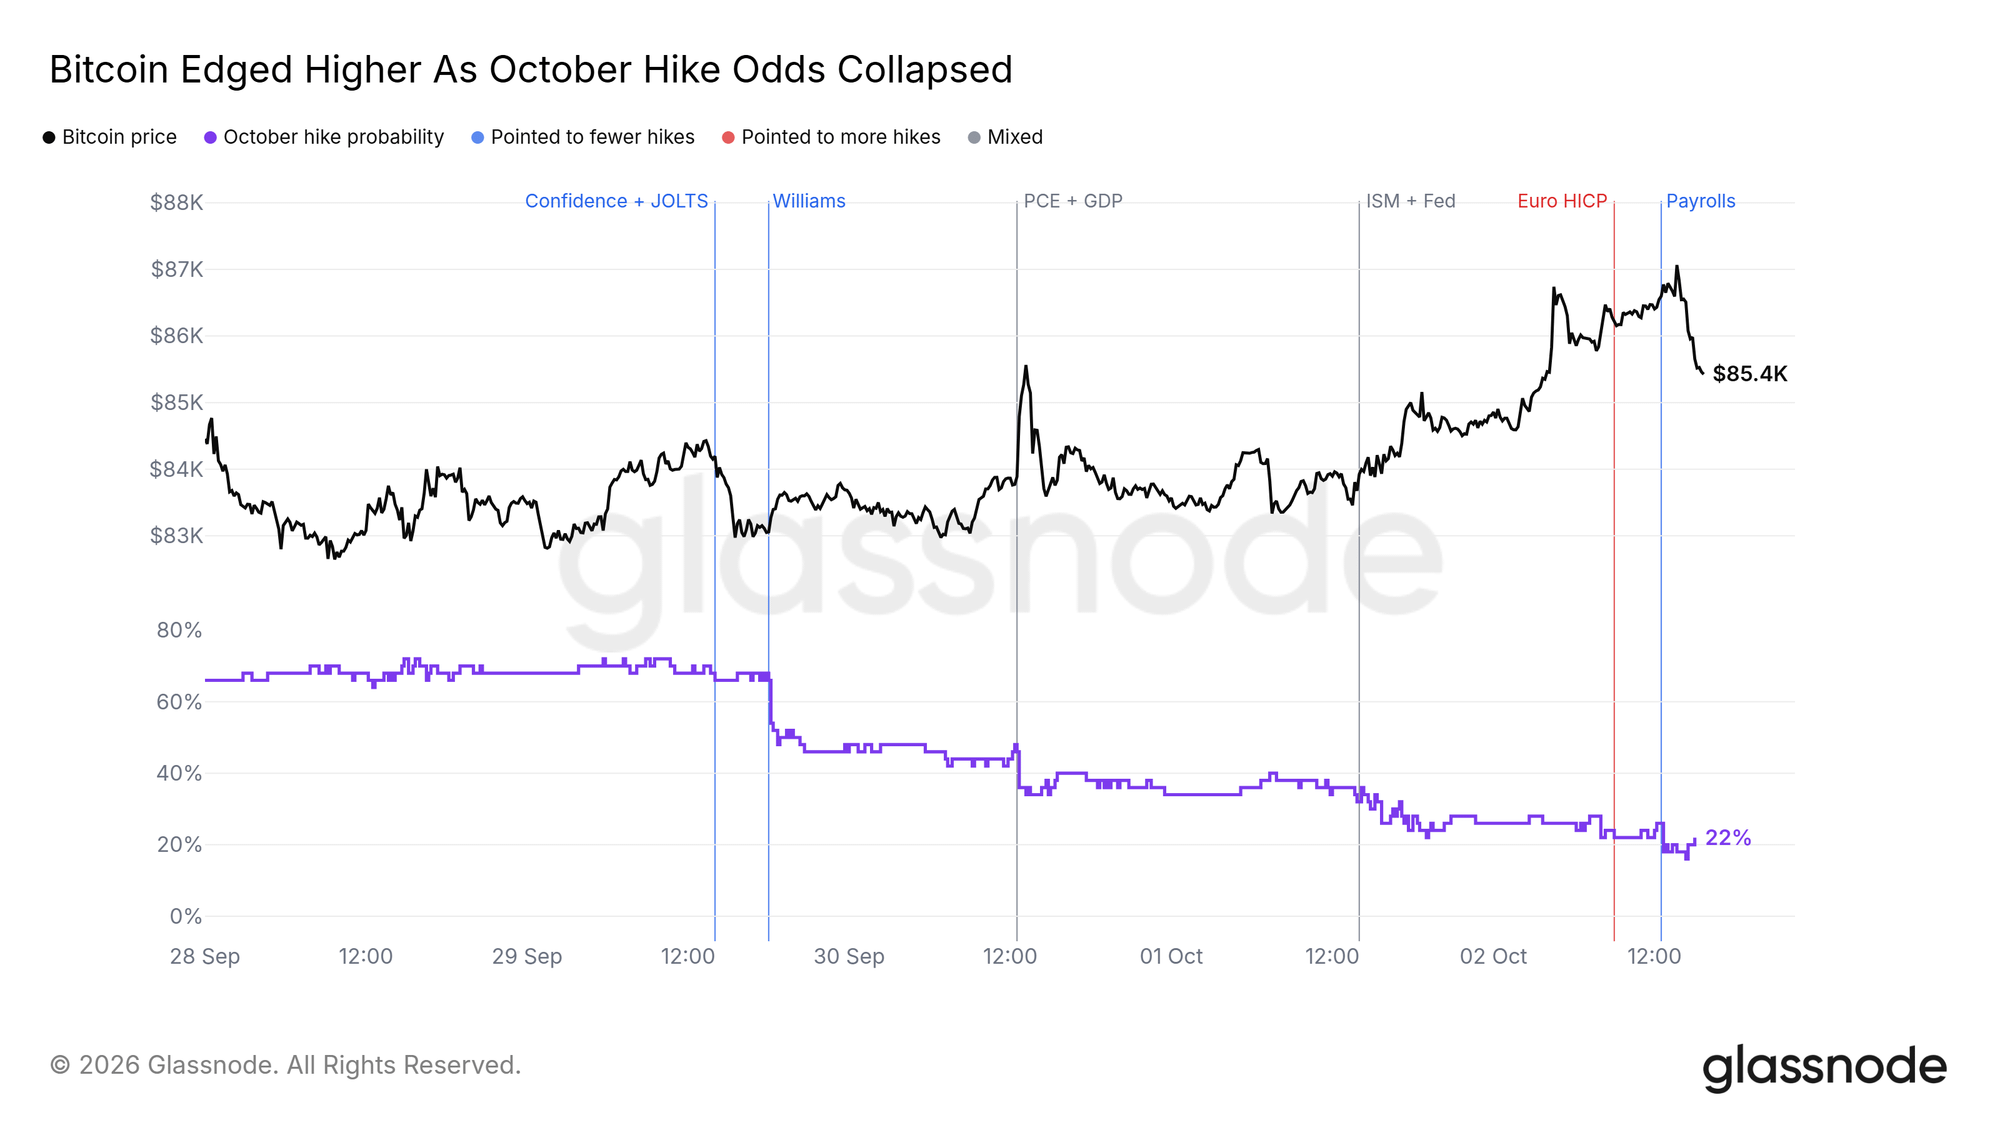 Chaque recul des probabilités de hausse correspond à un discours de la Fed ou à la publication de données modérées. Les réactions du Bitcoin ont été faibles ou de courte durée. Probabilités de hausse : notre propre calcul, fondé sur les prix des contrats à terme sur les fonds fédéraux et mesuré à partir du taux effectif des fonds fédéraux (EFFR). L’EFFR est soumis aux conditions d’utilisation publiées sur newyorkfed.org. La Fed de New York n’est pas responsable de la publication de l’EFFR par Glassnode, ne sanctionne ni n’approuve aucune republication en particulier et décline toute responsabilité quant à votre utilisation. Un rapport faible dans un ralentissement prolongé
Le rapport sur l’emploi de septembre fait état de 29 000 nouveaux emplois, contre 84 000 attendus selon une enquête de Dow Jones auprès d’économistes. Le taux de chômage est passé à 4,2 %, et les chiffres de juillet et août ont été révisés à la baisse.
Comme le chiffre ponctuel tend à être volatil, la moyenne sur 3 mois est un meilleur indicateur. Elle s’établit à environ 51 000 emplois par mois, soit moins d’un tiers de la moyenne des années 2010, qui était de 183 000. Le graphique agrandi montre comment le ralentissement s’est installé : les embauches ont presque stagné en 2025, à environ 10 000 par mois, et n’ont que partiellement rebondi cette année.
La faiblesse des embauches donne à la Fed une raison de maintenir les taux inchangés, car une hausse exercerait davantage de pression sur un marché du travail qui ralentit déjà. L’inflation plaide dans le sens inverse : les prix du PCE sous-jacent ont augmenté de 3,0 % au cours de l’année écoulée, au-dessus de l’objectif de 2 % de la Fed, ce qui plaide pour une nouvelle hausse. Cette semaine, les traders ont davantage misé sur le maintien des taux par la Fed en octobre.
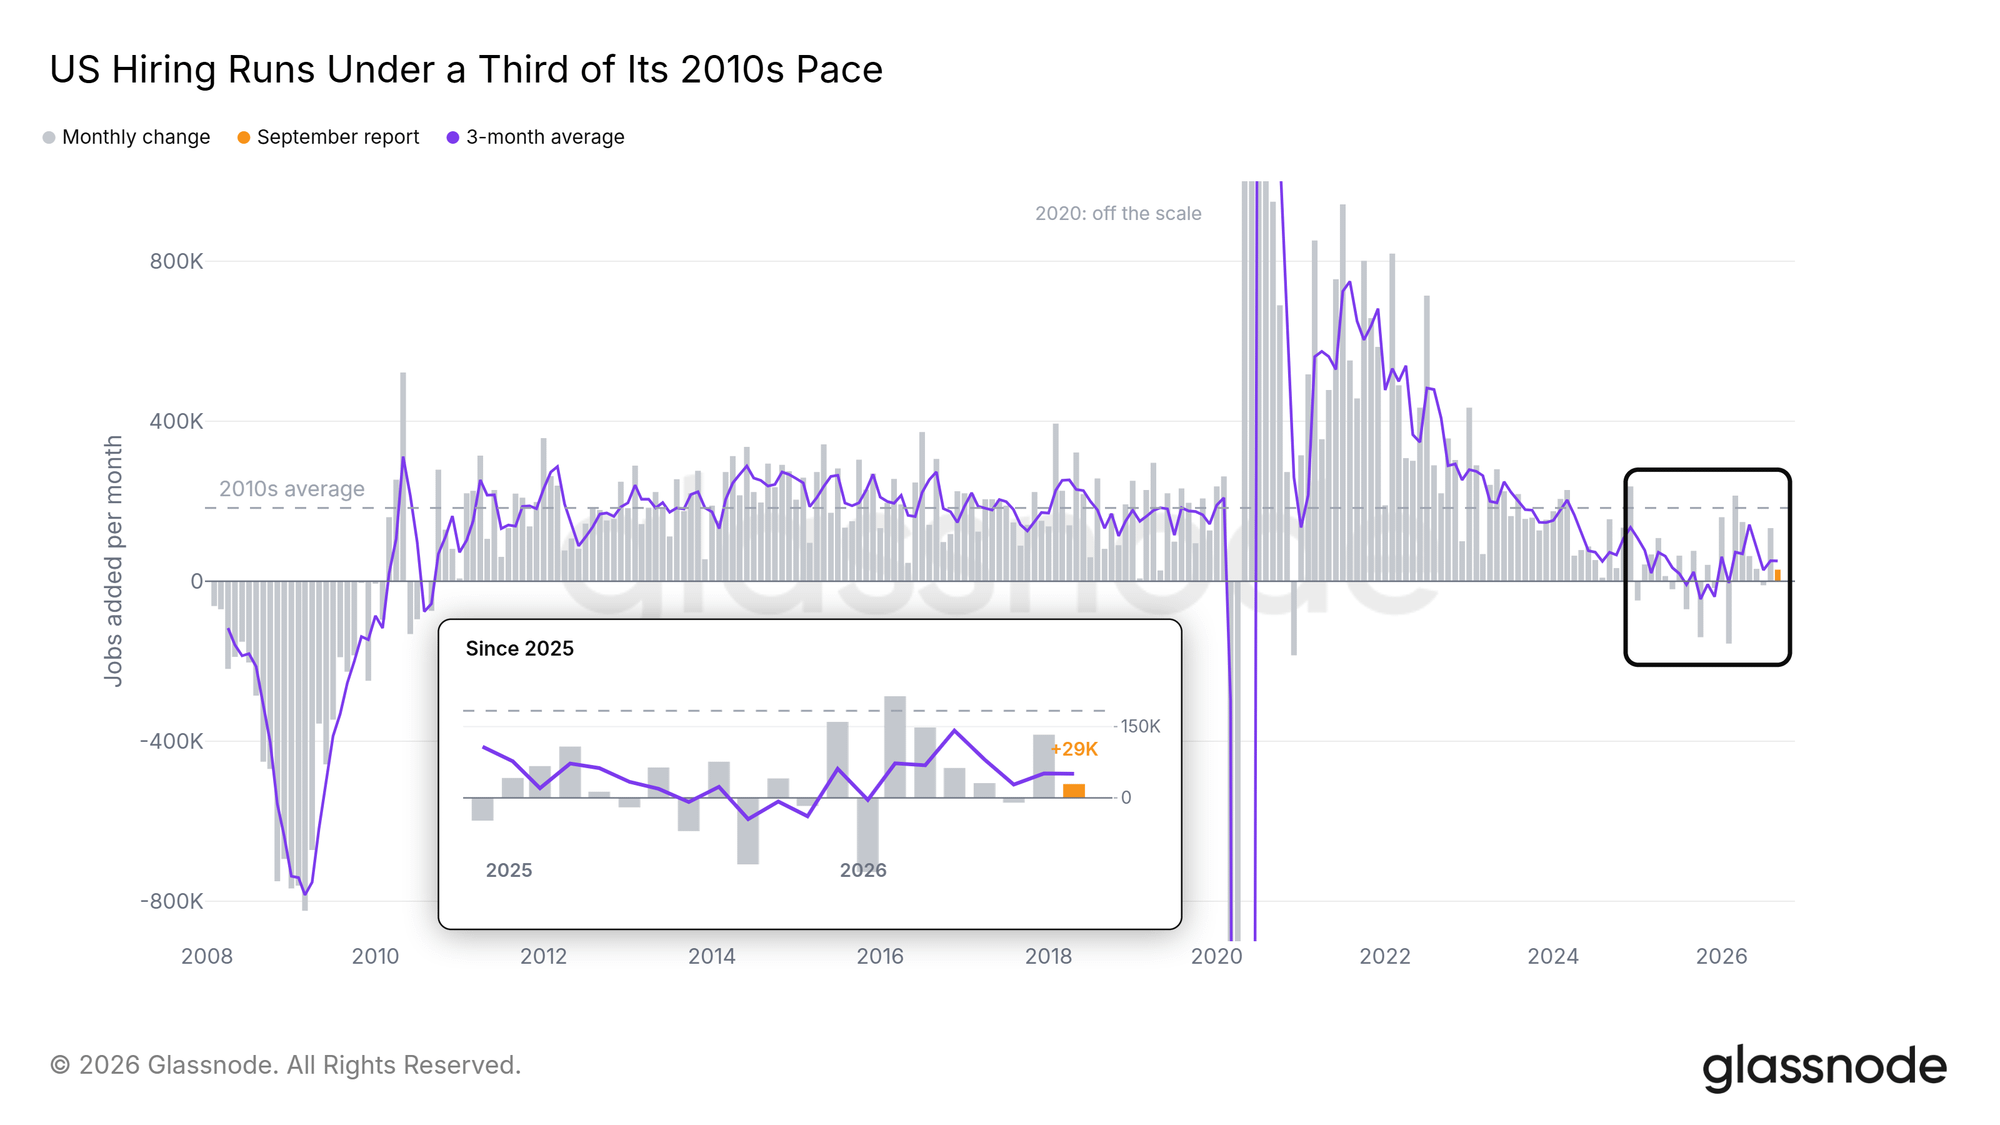 À environ 51 000 emplois par mois, les embauches aux États-Unis représentent moins d’un tiers de leur rythme des années 2010. Source : BLS, données récupérées le 2 octobre 2026. BLS.gov ne peut garantir l’exactitude des données ni des analyses qui en sont tirées après leur récupération depuis BLS.gov. Les rendements à court terme ont baissé, ceux à long terme ont augmenté
Le rendement des bons du Trésor à 2 ans reflète les anticipations des traders concernant la Fed ; celui à 10 ans intègre aussi les risques à plus long terme, comme l’inflation et la dette publique. L’écart entre les deux mesure la pente de la courbe des taux : normalement positif, il a été inversé de mi-2022 à fin 2024, après les hausses rapides de la Fed.
À l’approche de la hausse de septembre de la Fed, le rendement à 2 ans a progressé plus vite que celui à 10 ans et la courbe s’est aplatie, l’écart passant d’environ 40 points de base (pb) à 20 pb. Cette semaine, elle s’est de nouveau accentuée : le rendement à 2 ans a baissé avec le recul des anticipations de hausse, tandis que celui à 10 ans a augmenté, portant l’écart à 42 pb.
Une accentuation de la courbe des taux due à la baisse des rendements à court terme signifie généralement que les traders anticipent moins de hausses de taux à venir. Les coûts d’emprunt à long terme, eux, n’ont pas diminué : vendredi, le rendement à 10 ans s’établissait autour de 5,2 %.
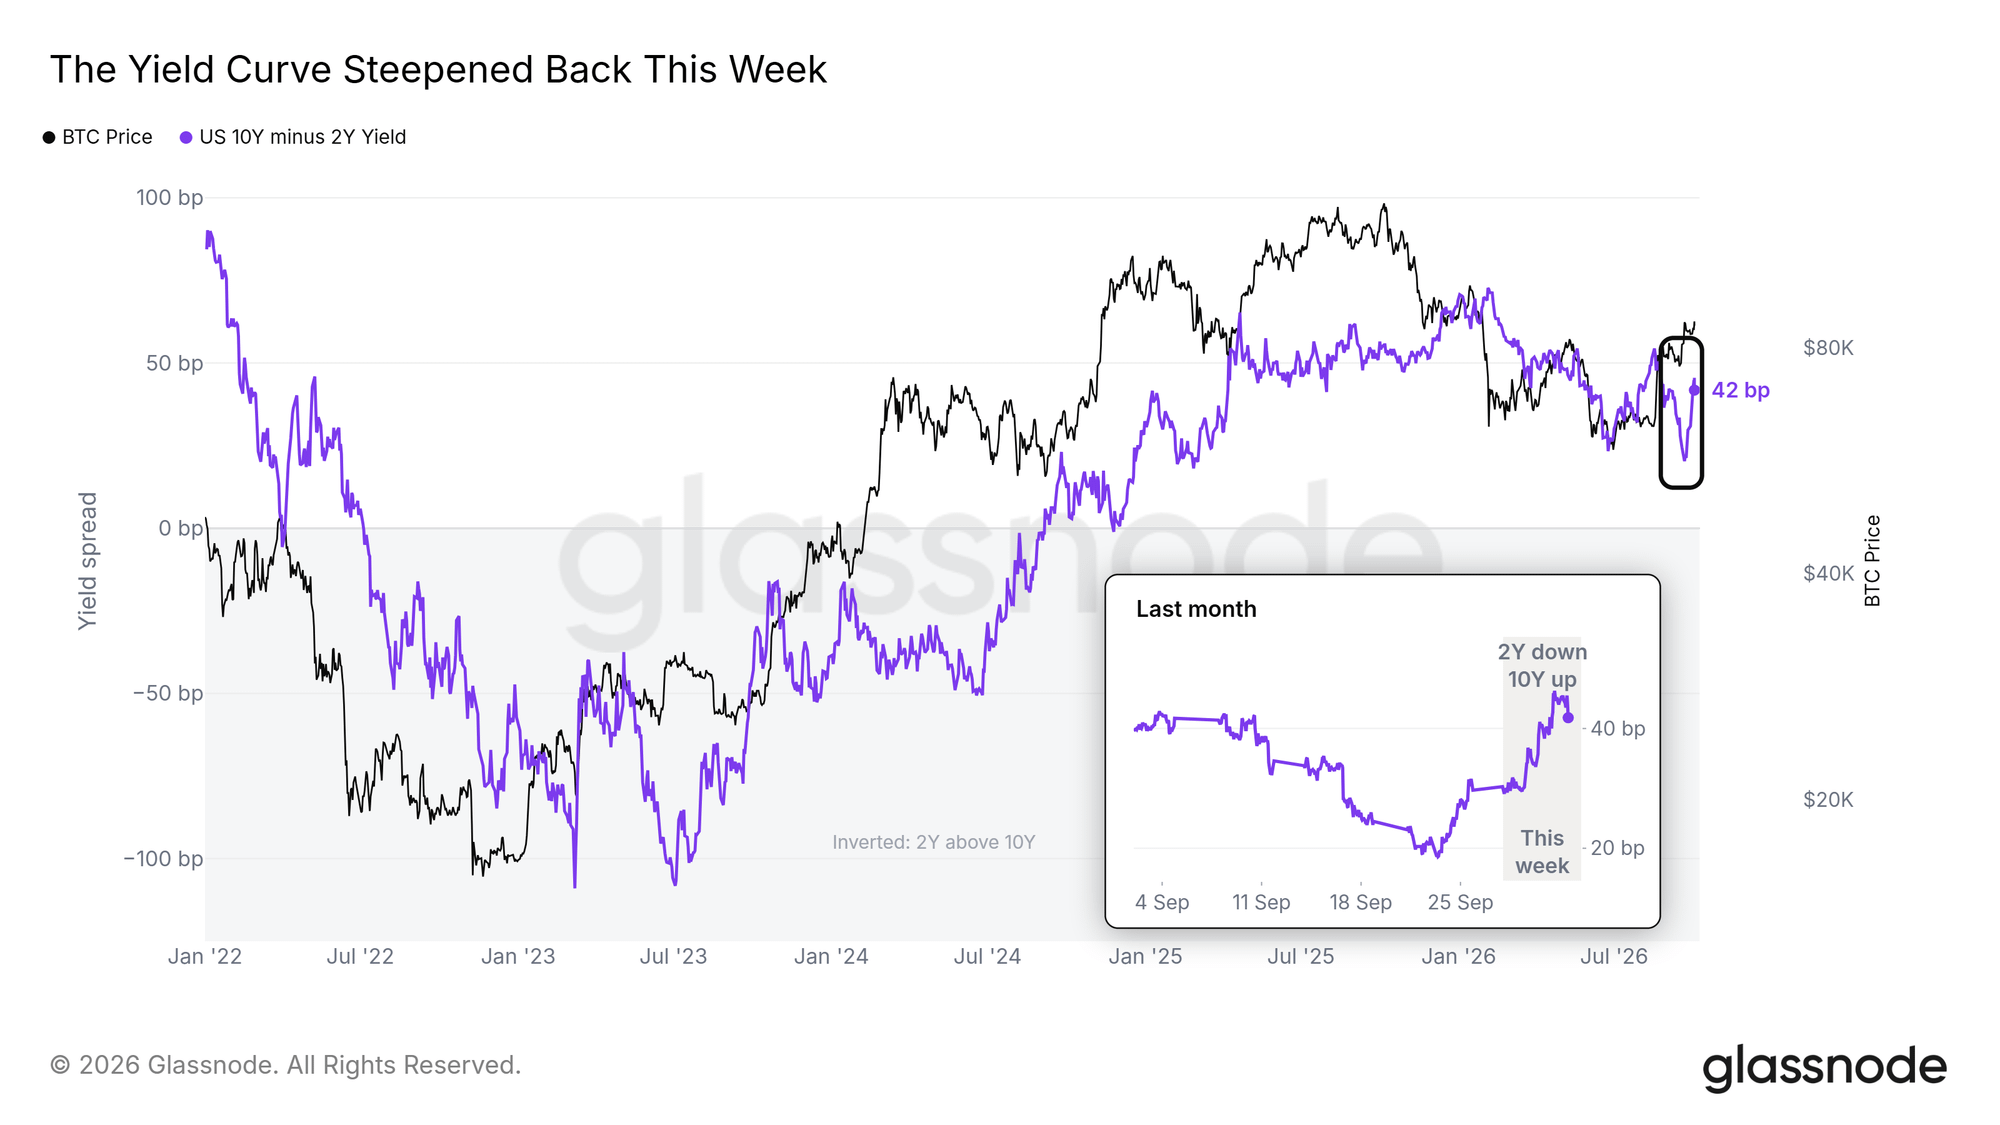 L’écart entre les rendements à 10 ans et à 2 ans est remonté à 42 pb, après s’être resserré à 20 pb en septembre. Graphique en direct L’effet de levier s’est accumulé à l’approche du rapport
Au cours des 24 heures précédant la publication, l’intérêt ouvert a augmenté de 2,1 Md$, en partie parce que le Bitcoin lui-même a progressé d’environ 3 % ; mesurées en bitcoins, les positions ont tout de même augmenté d’environ 2,5 %. Le taux de financement est resté positif, mais inférieur à son niveau habituel, signe que les positions acheteuses ne s’accumulaient pas excessivement.
L’intérêt ouvert a continué d’augmenter pendant environ une heure après la publication, puis a chuté de 1,5 Md$ tandis que le Bitcoin reculait. Cela représente plus de la moitié de ce que les traders avaient ajouté depuis jeudi midi.
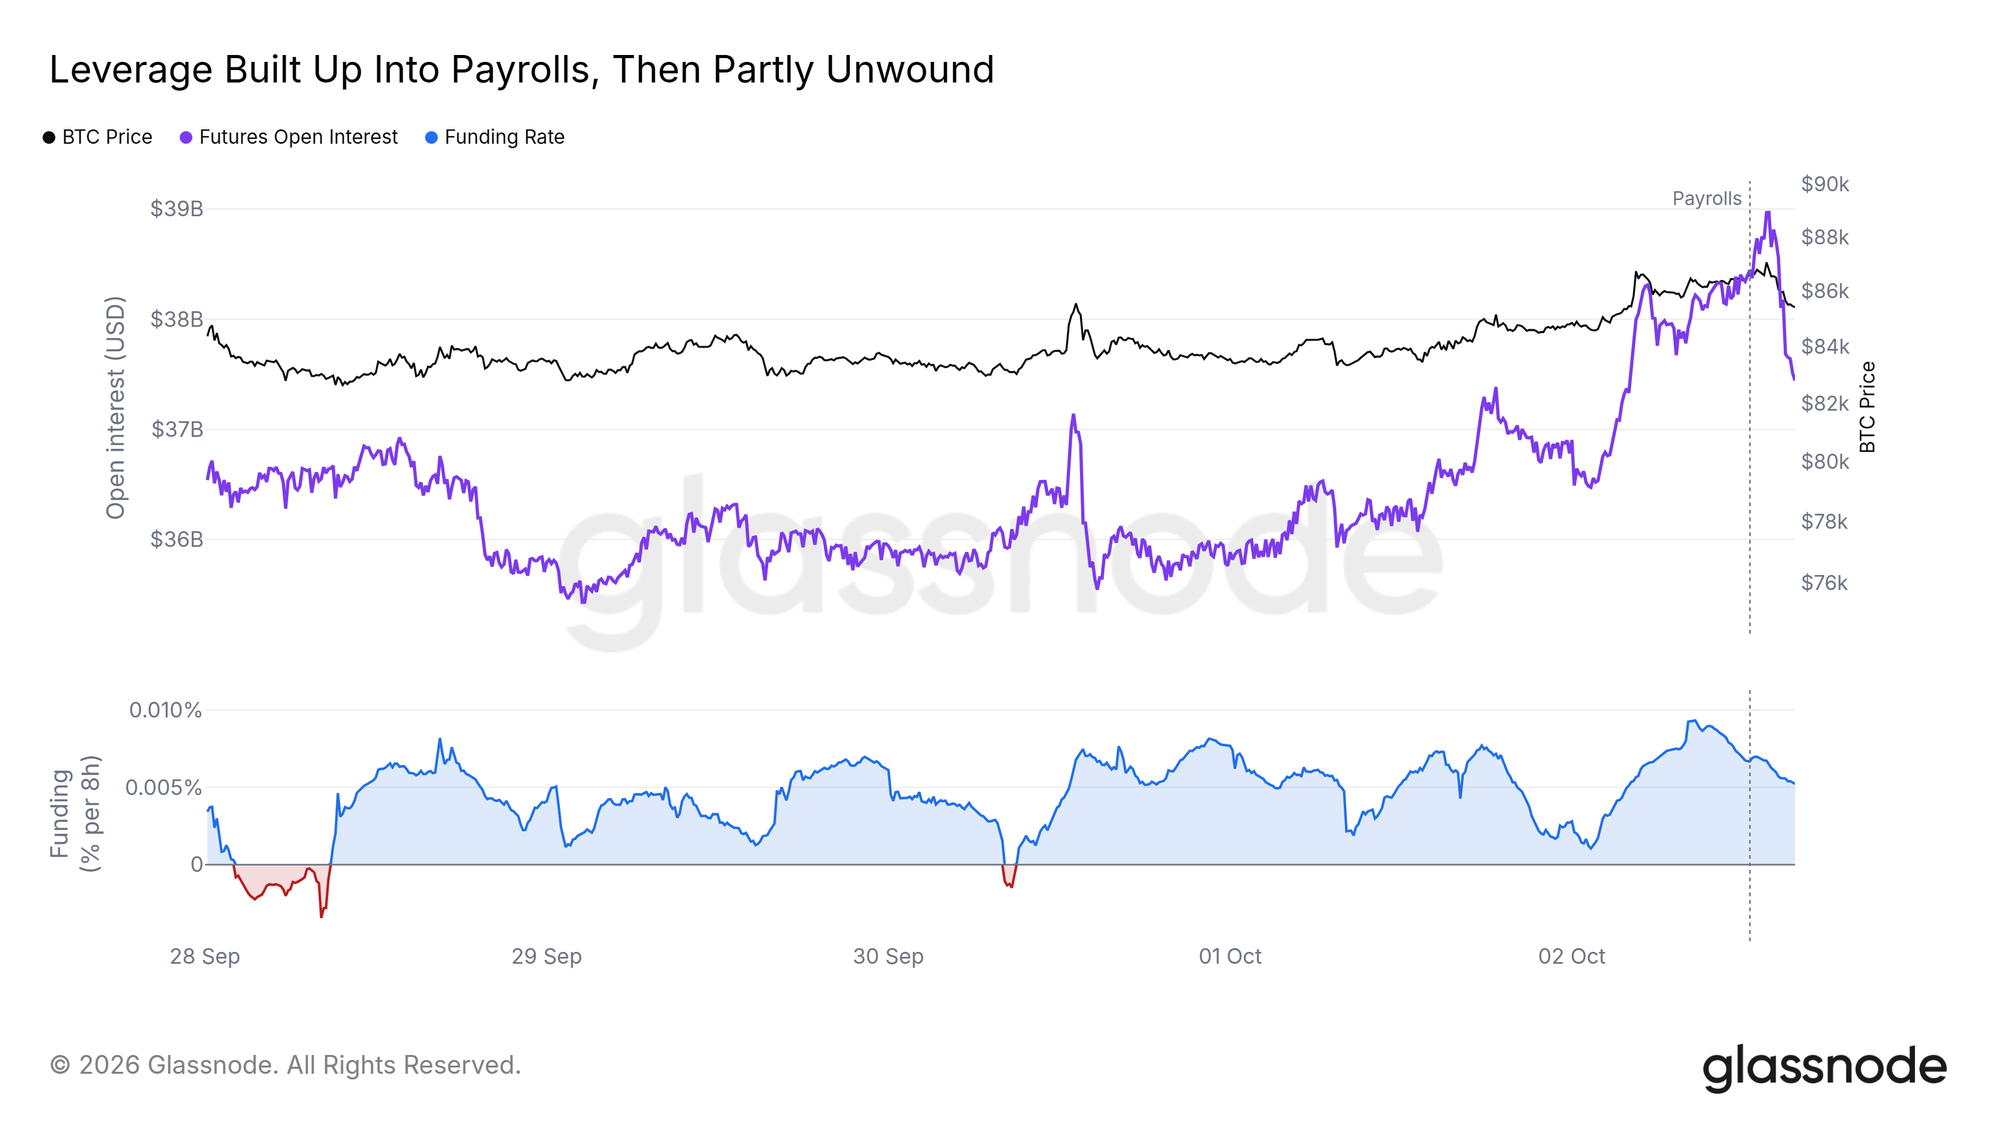 L’intérêt ouvert a augmenté à l’approche de la publication, puis a reculé lorsque le Bitcoin a chuté après celle-ci. Graphique en direct Les positions vendeuses ont été liquidées avant la publication, les positions acheteuses après
Les positions vendeuses représentaient environ 60 % des liquidations de la semaine. La plus forte vague a eu lieu vendredi à 04:20 UTC, 8 heures avant le rapport sur l’emploi : 50 M$ de positions vendeuses ont été liquidées en 10 minutes. Aucune donnée n’était attendue à ce moment-là. Le rapport sur l’emploi lui-même a déclenché une vague de liquidations bien plus modeste.
Après l’heure de publication, les rôles se sont inversés : 11 M$ de positions acheteuses ont été liquidées alors que le Bitcoin reculait, contre 2 M$ de positions vendeuses. À 15:40 UTC, le Bitcoin se situait plus de 1 % sous son niveau juste avant la publication.
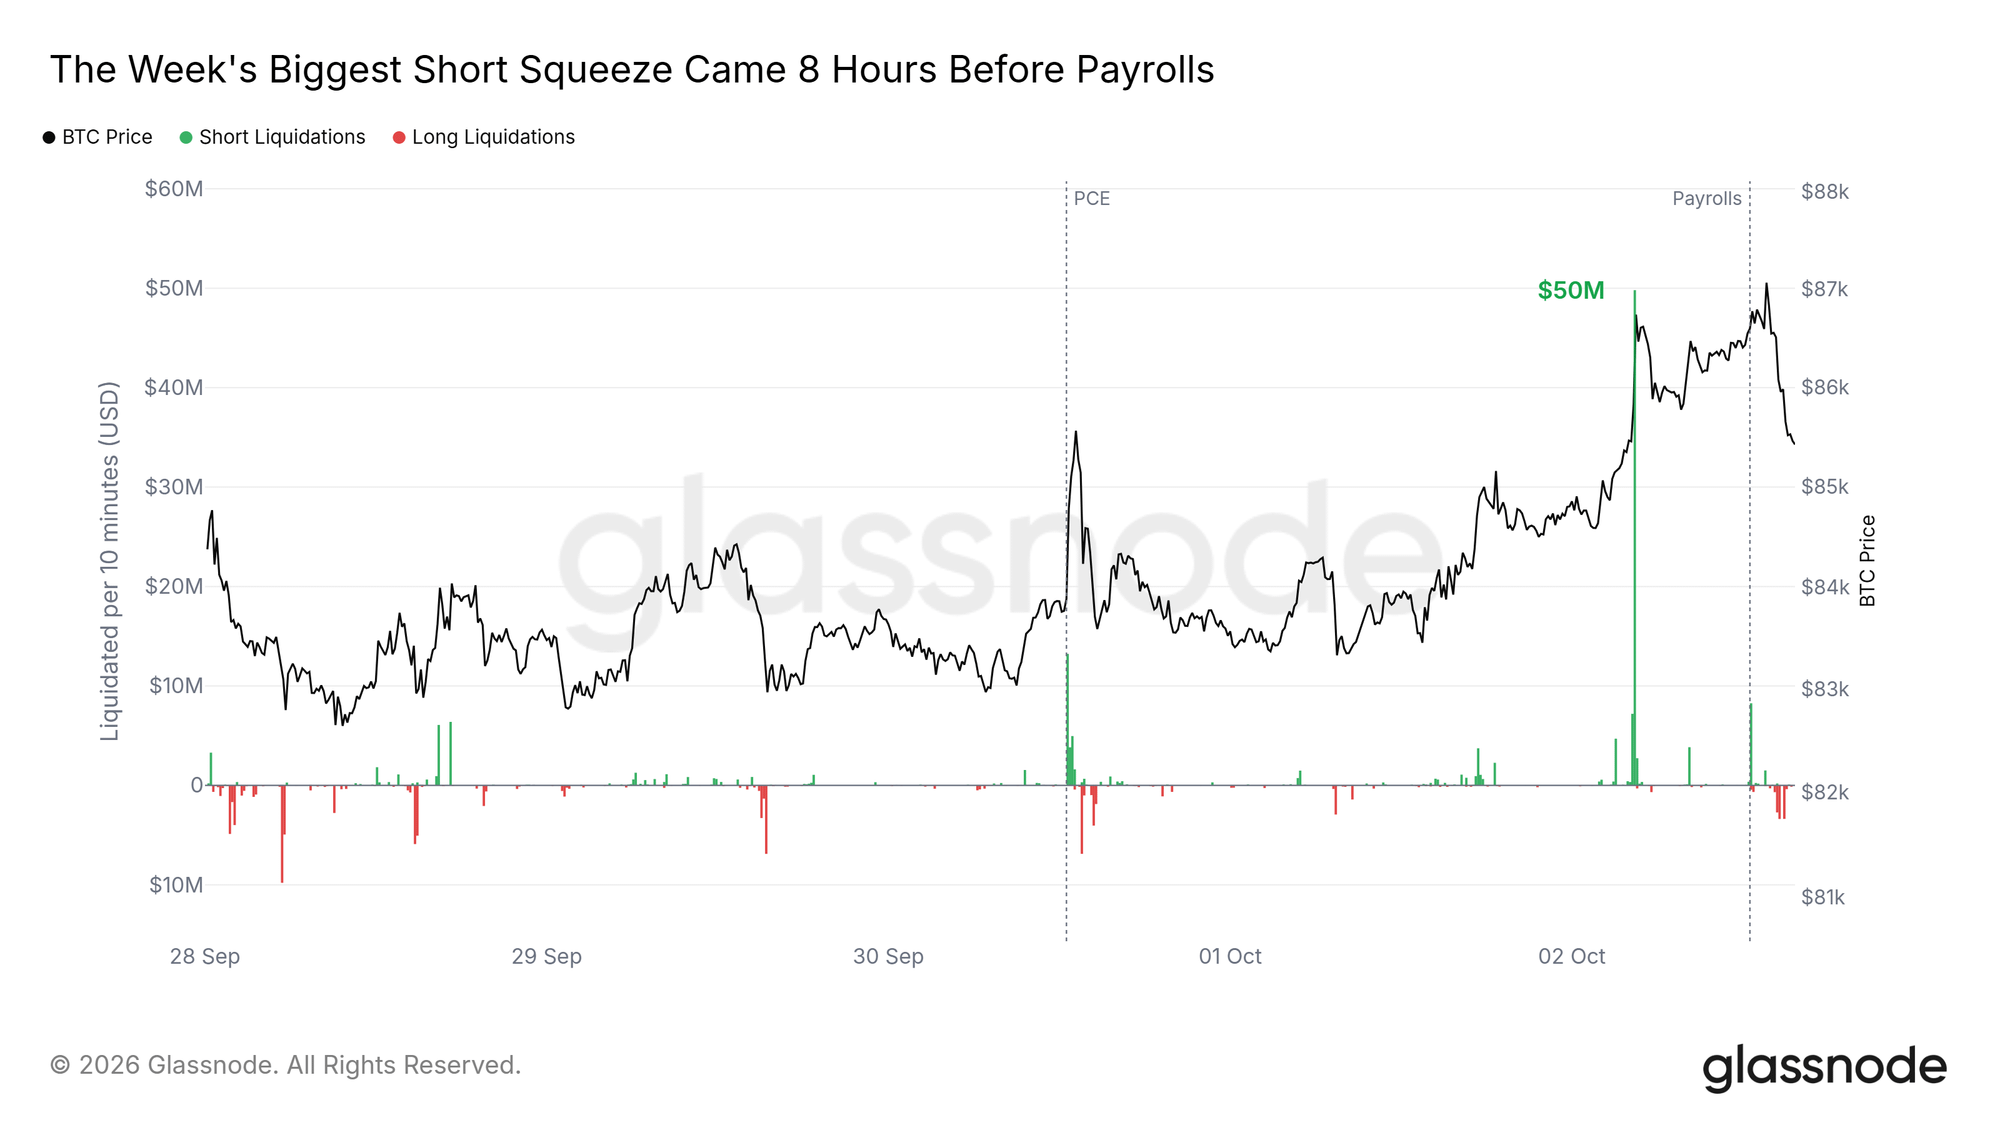 Les positions vendeuses ont été liquidées pendant la nuit précédant le rapport ; les positions acheteuses ont été liquidées dans le repli qui a suivi. Graphique en direct Les options n’anticipaient pas le rapport sur l’emploi
Lorsque les traders anticipent un événement important dans les jours qui viennent, la volatilité implicite à 1 semaine dépasse généralement celle à 1 mois, comme dans les zones ombrées. Avant la décision du FOMC du 16 septembre, elle est restée supérieure pendant 48 heures entières, et la prime avait disparu dans la journée suivant la décision. Le deuxième pic, le 21 septembre, a coïncidé avec un mouvement soudain des prix : le Bitcoin a grimpé de 2,7 % en une heure, entraînant avec lui la volatilité à court terme.
Avant le rapport sur l’emploi, la courbe à 1 semaine est restée sous celle à 1 mois pendant les 48 heures entières. Les traders d’options ne s’attendaient pas à ce que les chiffres de l’emploi fassent beaucoup bouger le Bitcoin.
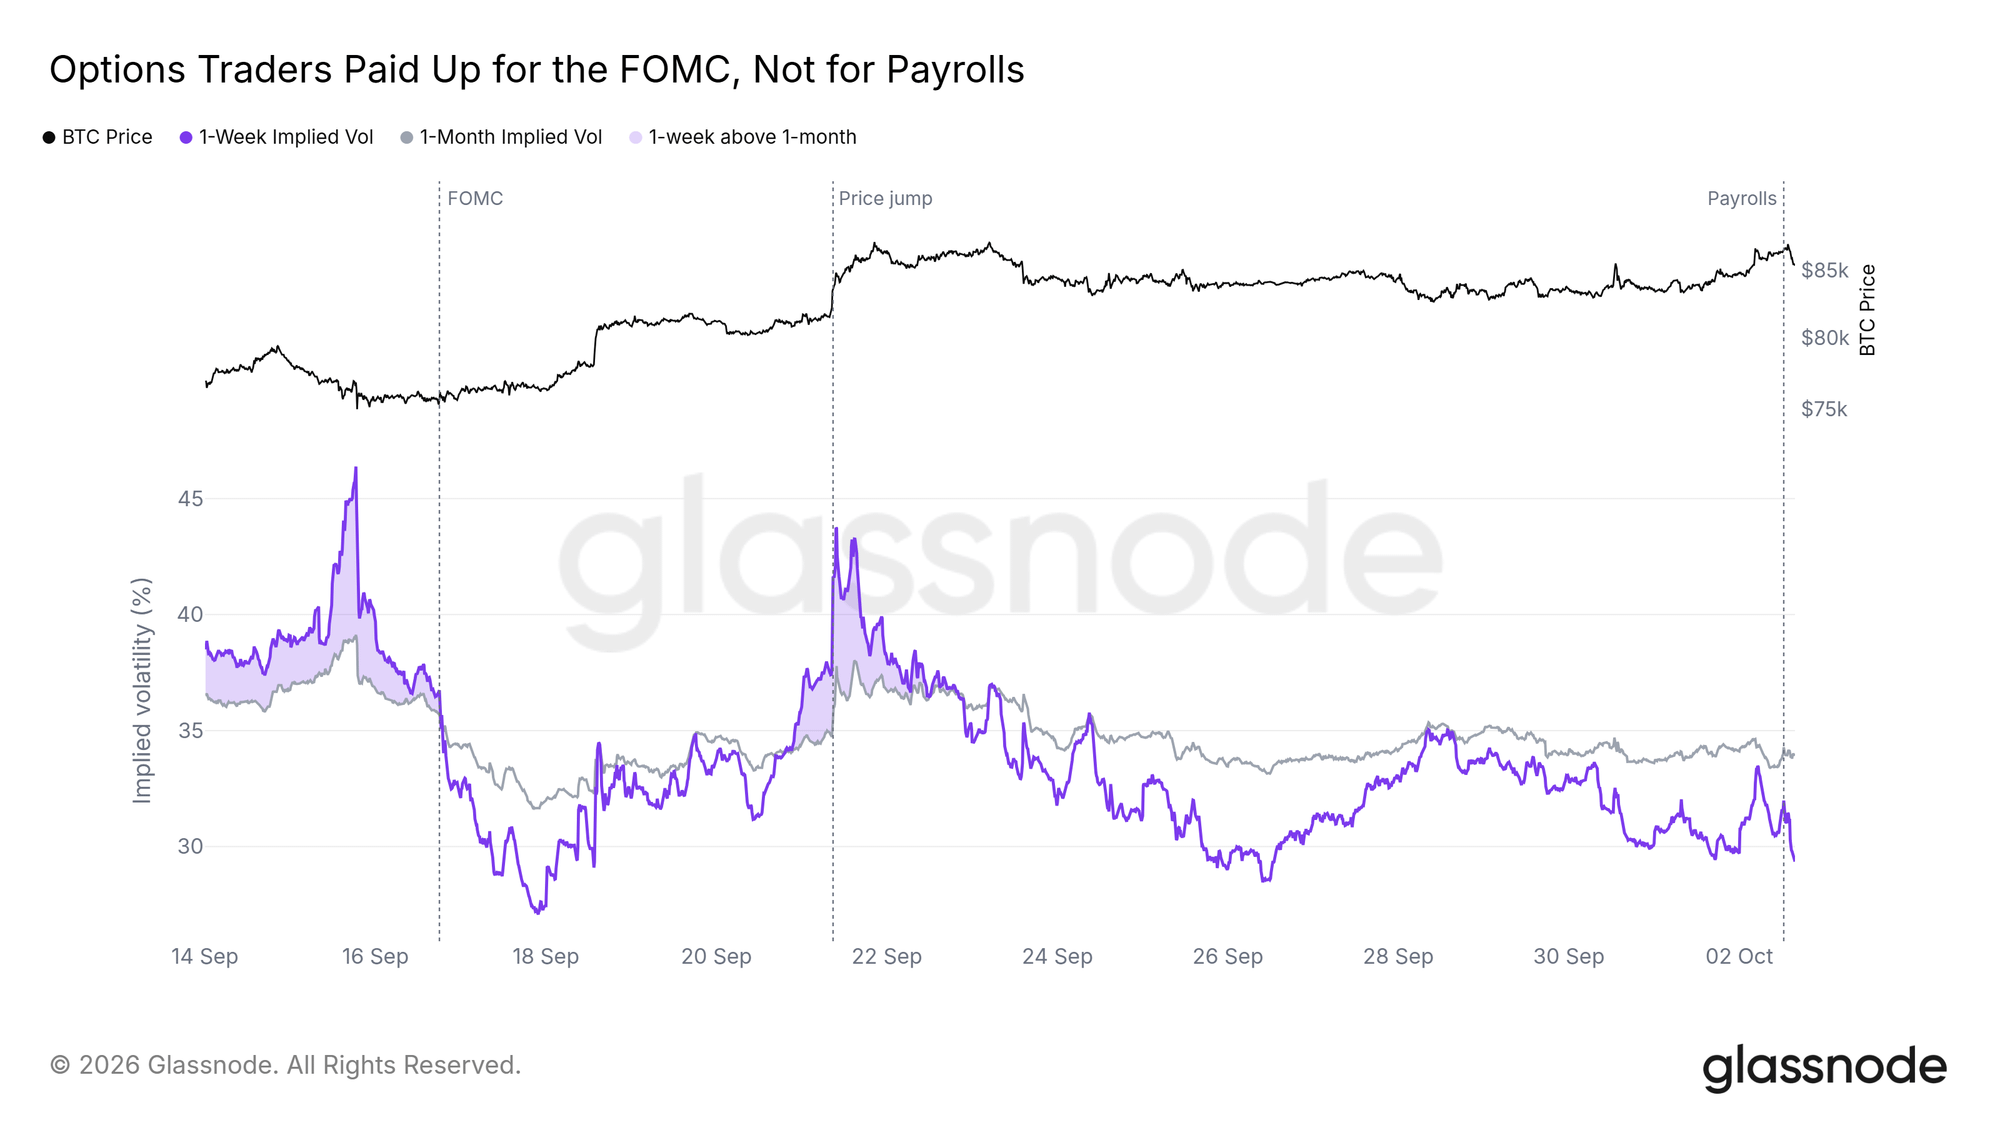 Les options à échéance courte comportaient une prime avant la décision de la Fed et après le bond du 21 septembre, mais pas avant la publication des chiffres de l’emploi. Graphique en direct La volatilité retombe après la publication
Ce graphique aligne 32 rapports sur l’emploi publiés depuis 2024 ; chacun est mesuré par la variation de la volatilité implicite à 1 semaine par rapport à sa dernière valeur horaire avant la publication. La bande couvre la moitié centrale des rapports et la ligne en indique la médiane ; la bande se resserre au moment de la publication, car chaque rapport démarre à zéro à cet instant.
La médiane reste stable jusqu’à la veille de la publication, puis baisse tout au long de la journée suivante. La volatilité implicite a baissé après 23 des 32 rapports. Les autres vendredis, elle a également tendance à reculer pendant ces mêmes heures, mais d’environ moitié moins : une partie de cette baisse correspond donc à un schéma habituel du vendredi. La baisse supplémentaire observée les jours de publication des chiffres de l’emploi est trop faible pour être considérée comme fiable.
Le rapport a entraîné la même baisse, mais plus rapidement : en 3 heures, la volatilité implicite avait chuté autant que lors d’un rapport médian après une journée entière.
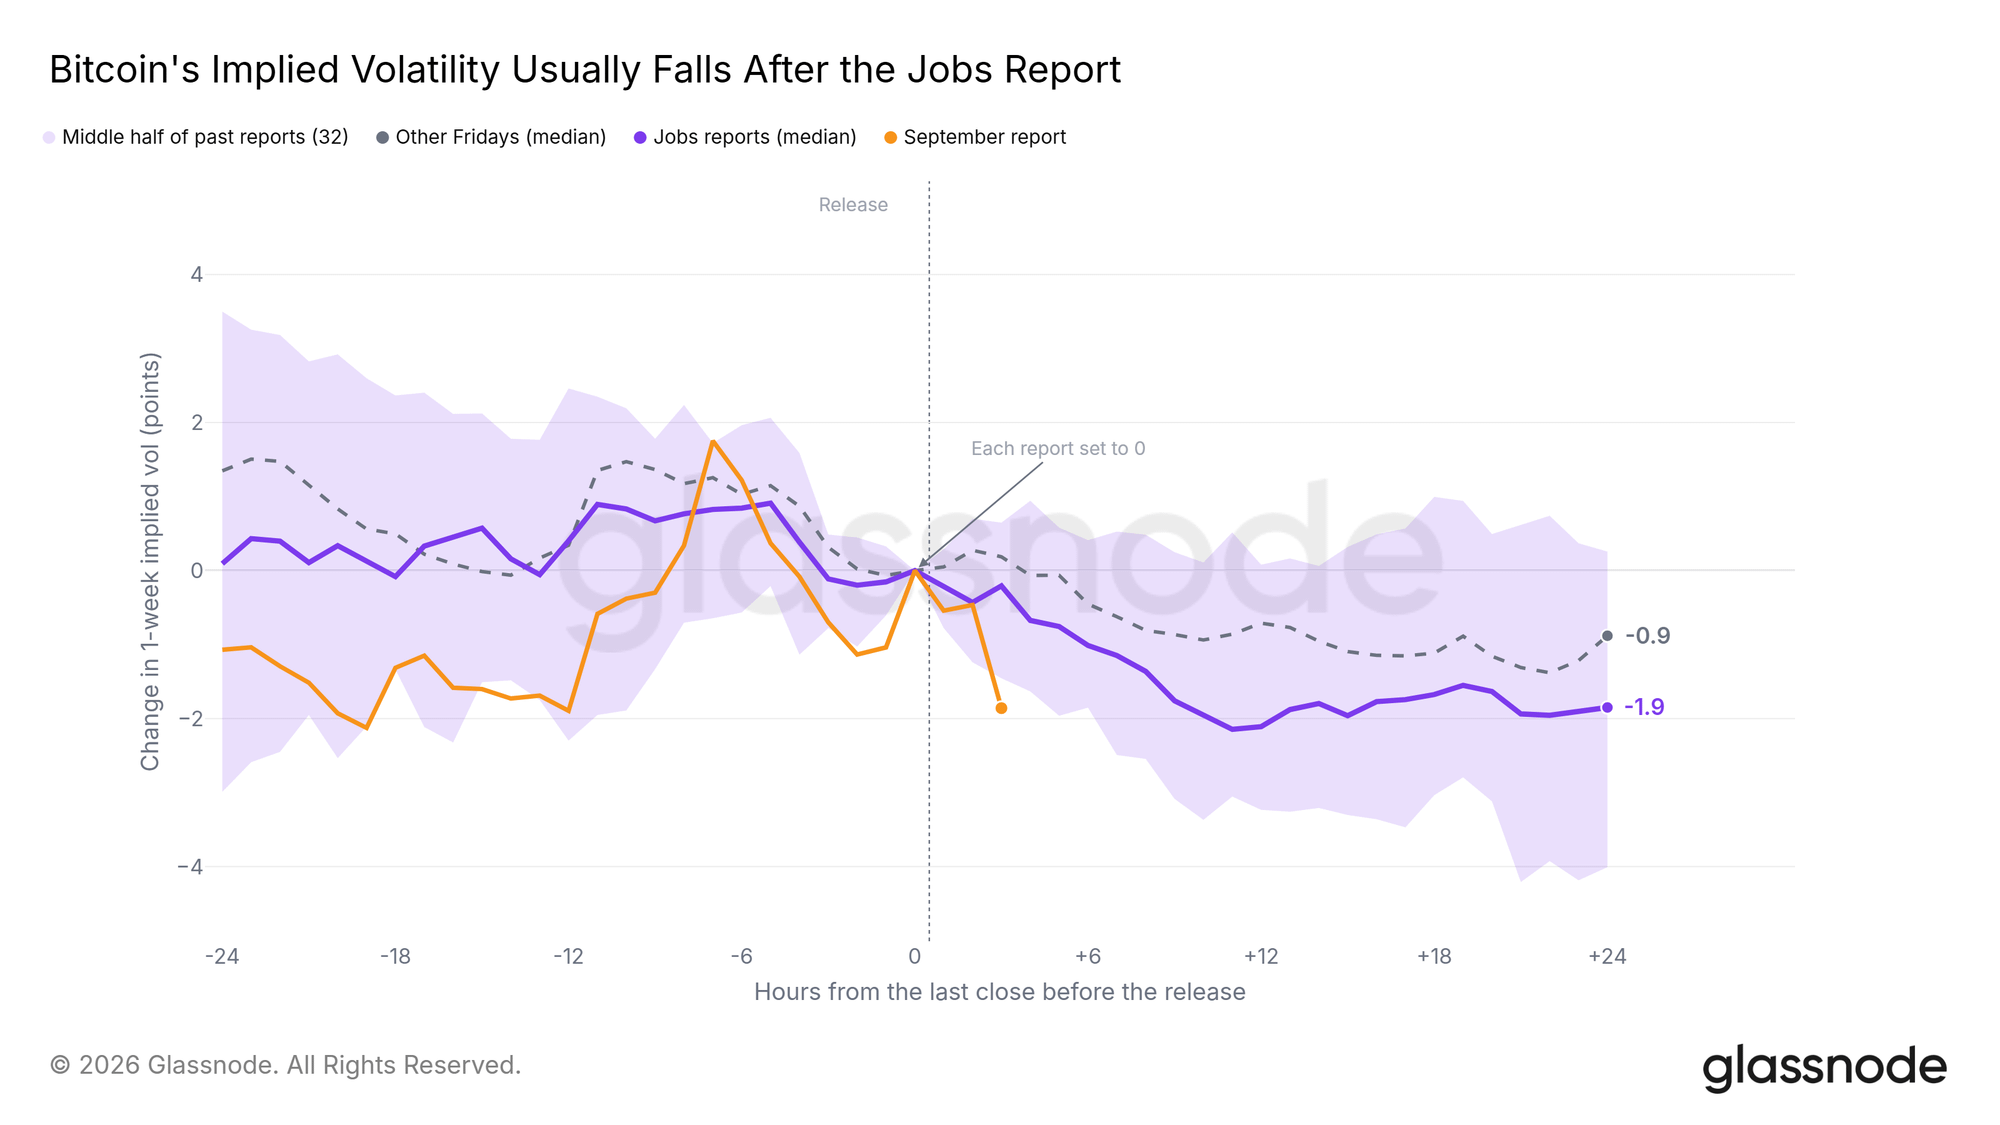 La volatilité implicite a baissé après 23 des 32 rapports sur l’emploi publiés depuis 2024 ; cette fois, elle a baissé plus vite que d’habitude. Graphique en direct Le 14 octobre sera le prochain test
Une hausse en octobre reste possible. Les contrats à terme intègrent toujours une probabilité de 22 % pour octobre et environ 24 pb de hausses d’ici décembre, soit près d’un mouvement de 0,25 point. Le prochain élément déterminant sera le rapport sur l’IPC de septembre, publié le 14 octobre. Un IPC sous-jacent supérieur aux prévisions rendrait une hausse en octobre plus probable ; un chiffre conforme ou inférieur aux prévisions maintiendrait décembre comme échéance de la prochaine hausse anticipée.
Données arrêtées au 2 octobre 2026 à 15:40 UTC pour les séries à 10 minutes, et à 15:00 UTC pour les séries horaires et les probabilités de hausse. Données sur l’emploi du BLS, dernière version disponible, corrigées des variations saisonnières.
Avertissement : ce rapport ne constitue pas un conseil en investissement. Toutes les données sont fournies à des fins d’information et d’éducation uniquement. Aucune décision d’investissement ne doit être fondée sur les informations présentées ici, et vous êtes seul responsable de vos décisions d’investissement.