

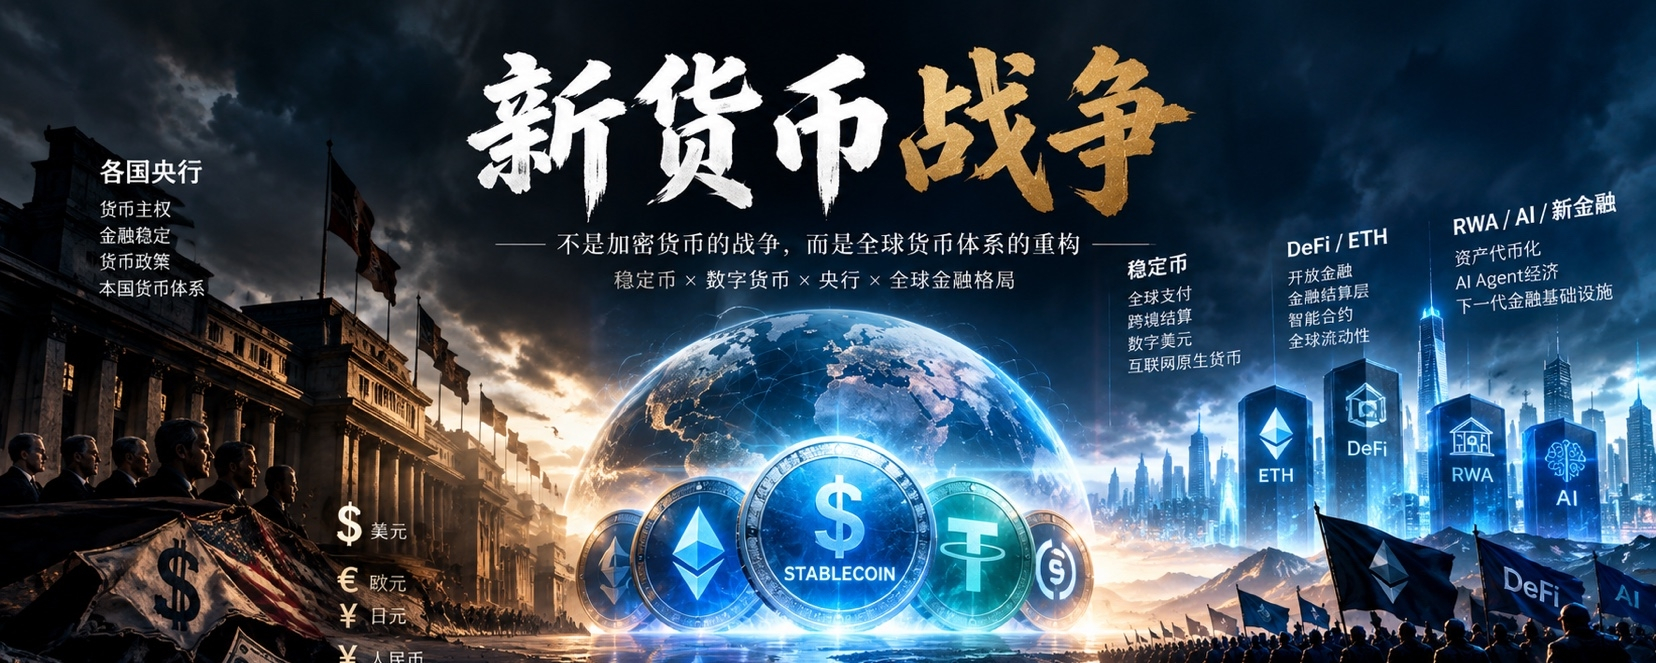
Au cours des dernières années, de nombreuses institutions financières traditionnelles ont considéré les stablecoins comme un produit crypto relativement périphérique. Mais désormais, cette attitude est en train de changer.
Une tendance très intéressante est :
Les banques centrales mondiales passent peu à peu de « l’observation des stablecoins » à « empêcher que les stablecoins ne changent le système monétaire du pays ».
Ce n’est pas parce que les stablecoins deviennent soudain dangereux. Au contraire : c’est parce qu’ils deviennent trop utiles.
Un point vraiment effrayant des stablecoins n’a jamais été leur capitalisation
La chose la plus importante pour les stablecoins n’est pas leur capacité à atteindre combien de centaines de milliards ou de milliers de milliards de dollars de capitalisation.
Ce qui compte vraiment, c’est : ils pourraient devenir la couche de règlement en dollars de l’économie numérique mondiale.
Par le passé, pour qu’un résident argentin, turc, brésilien ou d’un autre pays émergent puisse détenir des dollars, il fallait un compte bancaire, un marché des changes et un système de paiement transfrontalier.
Et les stablecoins rendent ce processus extrêmement simple :
Internet + portefeuilles + stablecoins.
voire sans même plus besoin, au sens traditionnel, d’un système bancaire.
Cela signifie que pour la première fois, le dollar possède quelque chose de très spécial :
Un support numérique privé qui peut entrer directement, via Internet, dans les portefeuilles des résidents du monde entier.
Dans une étude de la BRI en 2026, il est indiqué qu’à l’heure actuelle, environ 98 % de la valeur des stablecoins est libellée en dollars, et que les stablecoins pourraient renforcer davantage la hiérarchie actuelle des monnaies internationales ; dans certains marchés émergents, ils pourraient même former une « dollarisation numérique ». C’est là le cœur du problème.
Deux, autrefois c’était la dollarisation ; aujourd’hui, ce pourrait être une « dollarisation numérique »
La dollarisation traditionnelle, c’est :
les résidents échangent leur monnaie nationale contre des dollars.
La dollarisation numérique pourrait alors devenir :
Les résidents transfèrent progressivement leur salaire, leur épargne, leurs paiements et leurs transactions transfrontalières vers les stablecoins en dollars.
La plus grande différence entre les deux, c’est que :
Les coûts de migration sont beaucoup plus faibles.
Avant, la dollarisation nécessitait un système bancaire.
À l’avenir, une dollarisation numérique pourrait ne nécessiter qu’un seul portefeuille.
Cela est particulièrement important pour les pays où la crédibilité monétaire est plus faible.
Parce qu’au final, les résidents ne se soucient pas de la notion même de « monnaie fiduciaire ».
Ce qu’ils veulent vraiment :
Cet élément peut-il préserver le pouvoir d’achat ?
Peut-on échanger ?
Peut-on traverser les frontières ?
Peut-on régler rapidement ?
Si la réponse est que les stablecoins en dollars sont mieux, alors le marché fera naturellement un choix.
L’étude de la BRI de 2026 constate que les flux entrants de stablecoins présentent des facteurs macroéconomiques similaires à ceux qui sous-tendent la dollarisation des dépôts traditionnels, et que la sensibilité des flux de stablecoins aux contrôles des changes et aux contrôles des capitaux pourrait être plus faible que celle des dépôts bancaires traditionnels dollarïsés.
Cela signifie : les stablecoins pourraient devenir l’outil de dollarisation numérique de masse le plus important de l’histoire, avec peu de frictions.
Trois, donc, ce que la banque centrale craint vraiment, ce n’est pas Tether et Circle
Ce n’est pas sa propre monnaie. La raison pour laquelle une banque centrale a la capacité de mener une politique monétaire, c’est parce que la monnaie nationale existe dans :
dans les dépôts bancaires, les systèmes de paiement, le système de crédit, les marchés financiers et les bilans actifs-passifs des ménages.
Mais si de plus en plus de personnes commencent à utiliser des stablecoins en dollars :
Les dépôts bancaires pourraient être remplacés par des stablecoins ;
Le système de paiement domestique pourrait être remplacé par des stablecoins en dollars ;
La monnaie nationale pourrait progressivement perdre sa fonction de réserve de valeur ;
Et même, à terme, la monnaie nationale ne resterait que « celle qu’il faut utiliser pour payer ses impôts ».
À ce moment-là, la capacité la plus centrale de la banque centrale —
le pouvoir de transmission de la politique monétaire serait affecté.
La banque centrale suisse a déjà exprimé récemment des préoccupations similaires de manière publique : si d’importants montants migrent des dépôts bancaires vers les stablecoins, la capacité des banques à prêter et la manière dont la politique de taux de la banque centrale se transmet à l’économie réelle pourraient être affectées.
La BRI a également indiqué clairement que si les stablecoins devenaient l’actif de règlement principal, voire unique, le transfert à grande échelle de fonds depuis les dépôts bancaires pourrait affecter le crédit bancaire et la transmission de la politique monétaire. Alors, les choses deviennent vraiment très intéressantes.
Quatre, les États-Unis font pourtant une autre chose
Les États-Unis poussent activement la mise en place d’un cadre réglementaire pour les stablecoins en dollars.
Cela semble très contradictoire.
Pourquoi les autres pays craignent que les stablecoins en dollars érodent leur souveraineté monétaire, tandis que les États-Unis acceptent au contraire de les pousser ?
Parce que pour les États-Unis :
Les stablecoins en dollars ne sont pas des concurrents du dollar ; ils pourraient plutôt être un nouveau canal d’exportation du dollar.
Le passé, le dollar se faisait via :
Les systèmes bancaires, SWIFT, les obligations en dollars, le commerce international et les marchés financiers entrent dans le monde.
À l’avenir, le dollar pourrait encore passer par :
stablecoins + blockchain + portefeuilles + DeFi + réseau mondial de paiements
Entrer dans le monde.
Cela pourrait en fait être une nouvelle infrastructure pour l’internationalisation du dollar.
La présidente de la BCE, Lagarde, a indiqué publiquement en 2026, en parlant des stablecoins : l’expansion des stablecoins en dollars pourrait encore renforcer la position internationale du dollar et mener à une dollarisation numérique ; elle a aussi mentionné que la politique américaine en matière de stablecoins est déjà clairement liée à la position dominante mondiale du dollar ainsi qu’à la demande pour les obligations du Trésor américain.
C’est, selon moi, une ligne directrice à surveiller de près au cours des dix prochaines années :
Les États-Unis ne font peut-être pas que déplacer le dollar sur la blockchain : ils transforment le dollar en monnaie native d’Internet.
Cinq, donc, ce à quoi les banques centrales mondiales font vraiment face, c’est une nouvelle compétition monétaire
La concurrence d’avant, c’était :
Dollar vs euro
Dollar vs yen
Dollar vs yuan
À l’avenir, cela pourrait devenir :
stablecoins en dollars
vs
stablecoins en euro
vs
monnaie numérique nationale
vs
dépôts bancaires tokenisés
vs
monnaie numérique de banque centrale
Ce n’est plus une simple « régulation de l’industrie crypto ».
mais :
Qui devrait contrôler le prochain système monétaire.
L’Europe a déjà très bien compris cela. La BCE a publiquement lancé un avertissement : si les stablecoins en dollars continuent de dominer, cela pourrait encore renforcer la place du dollar dans la finance tokenisée et affaiblir le rôle de l’euro dans le futur système de finance numérique.
Donc, à l’avenir, nous pourrions voir de plus en plus de pays commencer à développer :
Stablecoins adossés à la monnaie locale ;
Dépôts tokenisés ;
monnaie numérique de banque centrale ;
Système de paiement en temps réel ;
Réseau transfrontalier de règlement de la monnaie locale.
À première vue, il s’agit de la façon dont les pays développent leurs propres infrastructures financières numériques.
Le fond, en fait, fait la même chose : résister au remplacement monétaire provoqué par les stablecoins en dollars.
Six, mais il y a ici une paradoxe très intéressant
Les banques centrales mondiales voudraient limiter les stablecoins en dollars.
Mais le marché pourrait plutôt espérer qu’ils se diffusent de plus en plus.
Parce que les stablecoins répondent à un besoin réel :
Paiements transfrontaliers, compensation mondiale, échanges d’actifs numériques, DeFi, RWA, paiements par agent IA, et commerce natif d’Internet.
C’est aussi la raison pour laquelle je pense depuis longtemps que :
Les stablecoins ne sont pas une « niche » du marché crypto.
Les stablecoins ressemblent davantage à la « couche de cash » de toute l’économie crypto.
À l’avenir, des agents IA achèteront des API, de la puissance de calcul, des données ;
Les entreprises effectuent une compensation mondiale ;
La DeFi effectue des transactions financières ;
Les RWA émettent des actifs ;
Le paiement dans le commerce électronique transfrontalier ;
jusqu’aux paiements mondiaux de faible montant entre individus.
au final, tout pourrait nécessiter un actif de règlement natif d’Internet.
et les stablecoins résolvent justement ce problème.
Sept, c’est aussi pourquoi je continue à bien voir les raisons sous-jacentes d’ETH et de DeFi
Si, à l’avenir, les stablecoins continuent de croître à partir des milliers de milliards d’aujourd’hui jusqu’à des dizaines de milliers de milliards ou plus, alors ce qui mérite vraiment d’être observé n’est pas :
« Quel Meme va faire x10 ».
mais :
Qui porte cet argent ?
Qui est responsable du règlement ?
Qui est responsable des transactions ?
Qui est responsable des emprunts ?
Qui est responsable de l’émission d’actifs ?
Qui est responsable de la tarification du risque ?
Qui est responsable de la circulation transfrontalière ?
Qui est responsable des activités économiques entre les agents IA ?
C’est vraiment la prochaine vraie concurrence en infrastructures financières.
C’est pourquoi je classe depuis toujours le marché crypto en plusieurs couches :
Première couche :
ETH / Stablecoin / DeFi / Perp DEX
Deuxième couche :
RWA / Tokenization / RWA Perp / Payments
Troisième couche :
Agents IA / Marchés de prédiction / Données on-chain
Quatrième couche :
Nouveaux L1/L2 / Token d’IA / Meme
Plus on monte, plus le récit devient facile à changer.
plus on descend, plus on se rapproche des infrastructures financières.
Huit, au cours des dix prochaines années, ce qui vaut vraiment la peine d’être observé n’est pas « est-ce que les stablecoins vont réussir »
Ce problème n’est en réalité déjà plus aussi important progressivement.
Le vrai problème, c’est :
Quelle sera la taille finale des stablecoins.
Si la taille du marché mondial des stablecoins n’est que de quelques centaines de milliards de dollars, alors il relève encore principalement de la finance crypto.
S’il atteint 300 milliards, 500 milliards de dollars ou davantage, alors ce n’est plus un problème de l’industrie des cryptos.
il deviendra une partie du système monétaire mondial.
Et une fois que les stablecoins entrent dans cette taille :
La banque centrale ne peut pas ne pas s’en occuper.
On ne peut pas ne pas s’occuper des banques commerciales.
Les services des finances ne peuvent pas rester les bras croisés.
On ne peut pas ne pas s’occuper du marché des titres.
On ne peut pas ne pas s’occuper du système de paiement transfrontalier.
Même l’économie IA ne peut pas être ignorée.
Parce que ce sera à ce moment-là :
Les stablecoins ne sont plus une simple application de la Crypto : ils constituent une couche d’infrastructure financière de l’économie d’Internet.
Neuf, cela explique aussi l’« engagement de dix ans » dont je parle toujours depuis avant
Ce que je veux vraiment voir n’a jamais été : quelle crypto de la prochaine course haussière va faire x10.
mais :
Lorsque les stablecoins mondiaux dépassent 300 milliards de dollars, combien de protocoles du monde crypto seront capables d’atteindre réellement des capitalisations de plusieurs centaines de milliards, voire plus ?
Parce qu’à ce moment-là, nous saurions vraiment :
Aujourd’hui, parmi ces soi-disant « infrastructures crypto », lesquelles ne sont que des récits de marché haussier, et lesquelles deviennent réellement partie prenante du système financier mondial.
En y regardant dans dix ans environ :
Bitcoin joue le rôle d’or numérique ;
Stablecoin porte le dollar numérique ;
Ethereum assure la couche de règlement et d’exécution de la finance numérique mondiale ;
La DeFi prend en charge la finance ouverte ;
Les RWA servent de passerelle pour faire entrer des actifs réels dans la chaîne ;
Les agents IA commencent à utiliser ces infrastructures financières pour mener des activités économiques autonomes.
Si cette trajectoire se vérifie, alors ce que beaucoup de gens voient aujourd’hui n’est en réalité qu’« une bulle crypto ».
mais, sur un cycle plus long : ils pourraient simplement être le stade initial de la formation de la prochaine génération d’infrastructures financières mondiales.
Et maintenant, les banques centrales mondiales commencent à se méfier des stablecoins : cela montre précisément une chose, à savoir que ce mécanisme est passé de la périphérie à la porte du système monétaire souverain.