Liste des risques (ne vous contentez pas de regarder la logique des longs))
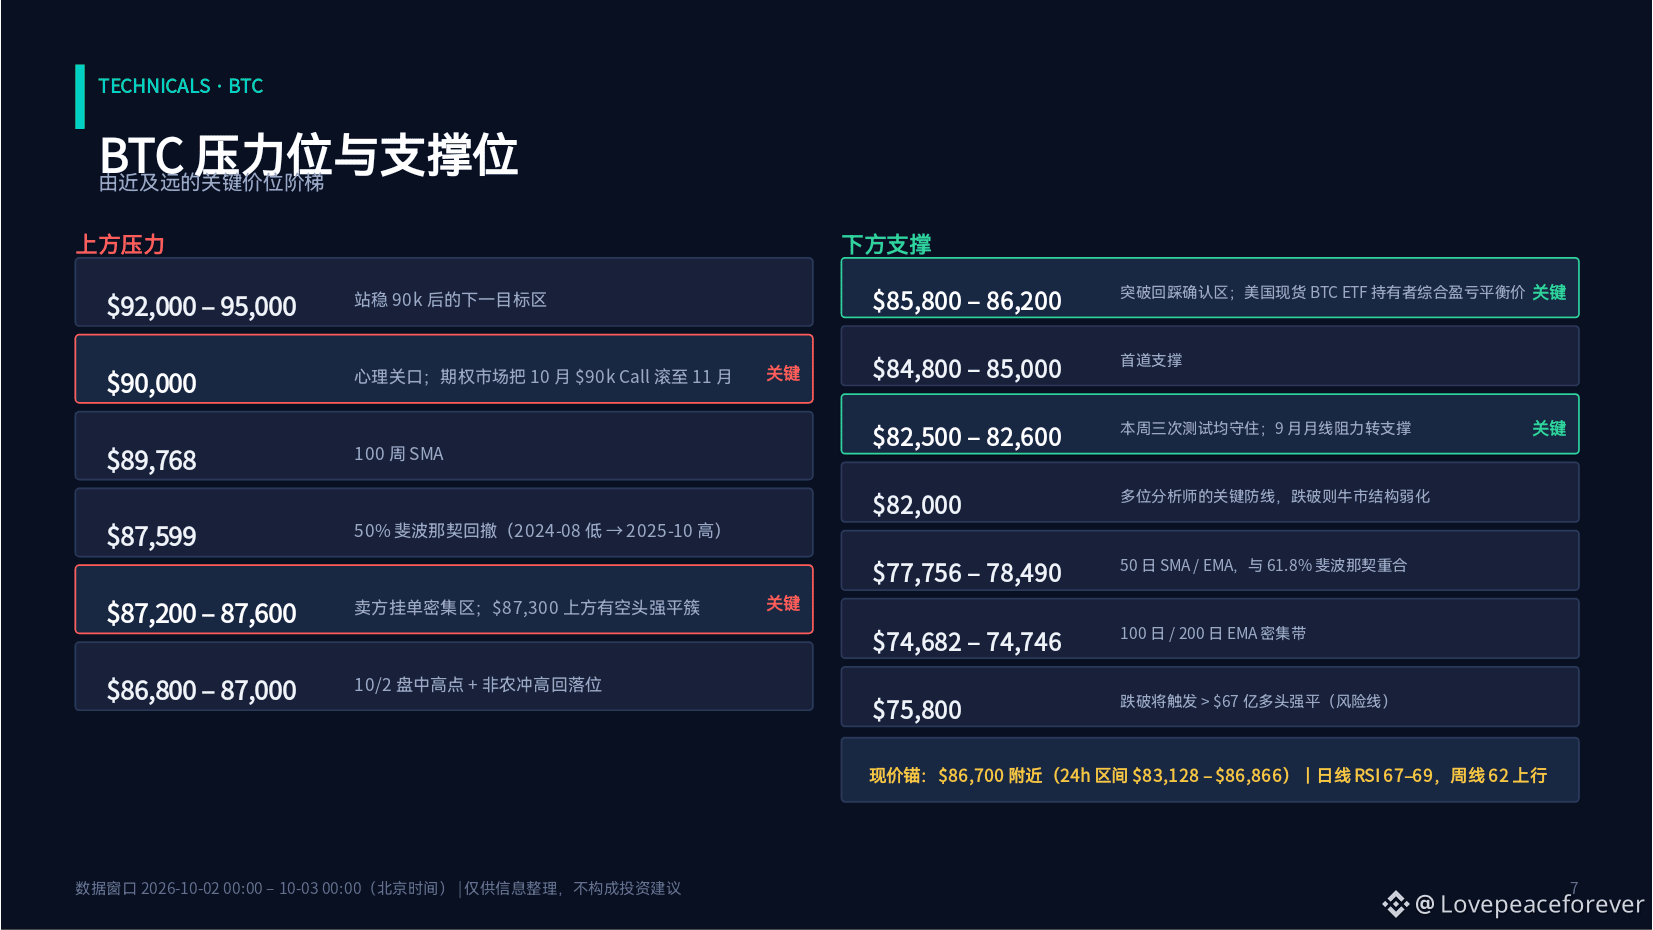
Hausse à contre-courant des rendements des Treasuries US à long terme : 10 ans à 5,29 %, 30 ans à 5,62 %, le rendement réel en septembre en hausse de 44 points de base ; l’indice du dollar (DXY) passe de 98,8 à 101,5. Un rendement sans risque de 5 %+ est le concurrent le plus direct du BTC. Cette hausse s’est produite dans un contexte de hausse des rendements, ce qui est en soi inhabituel.
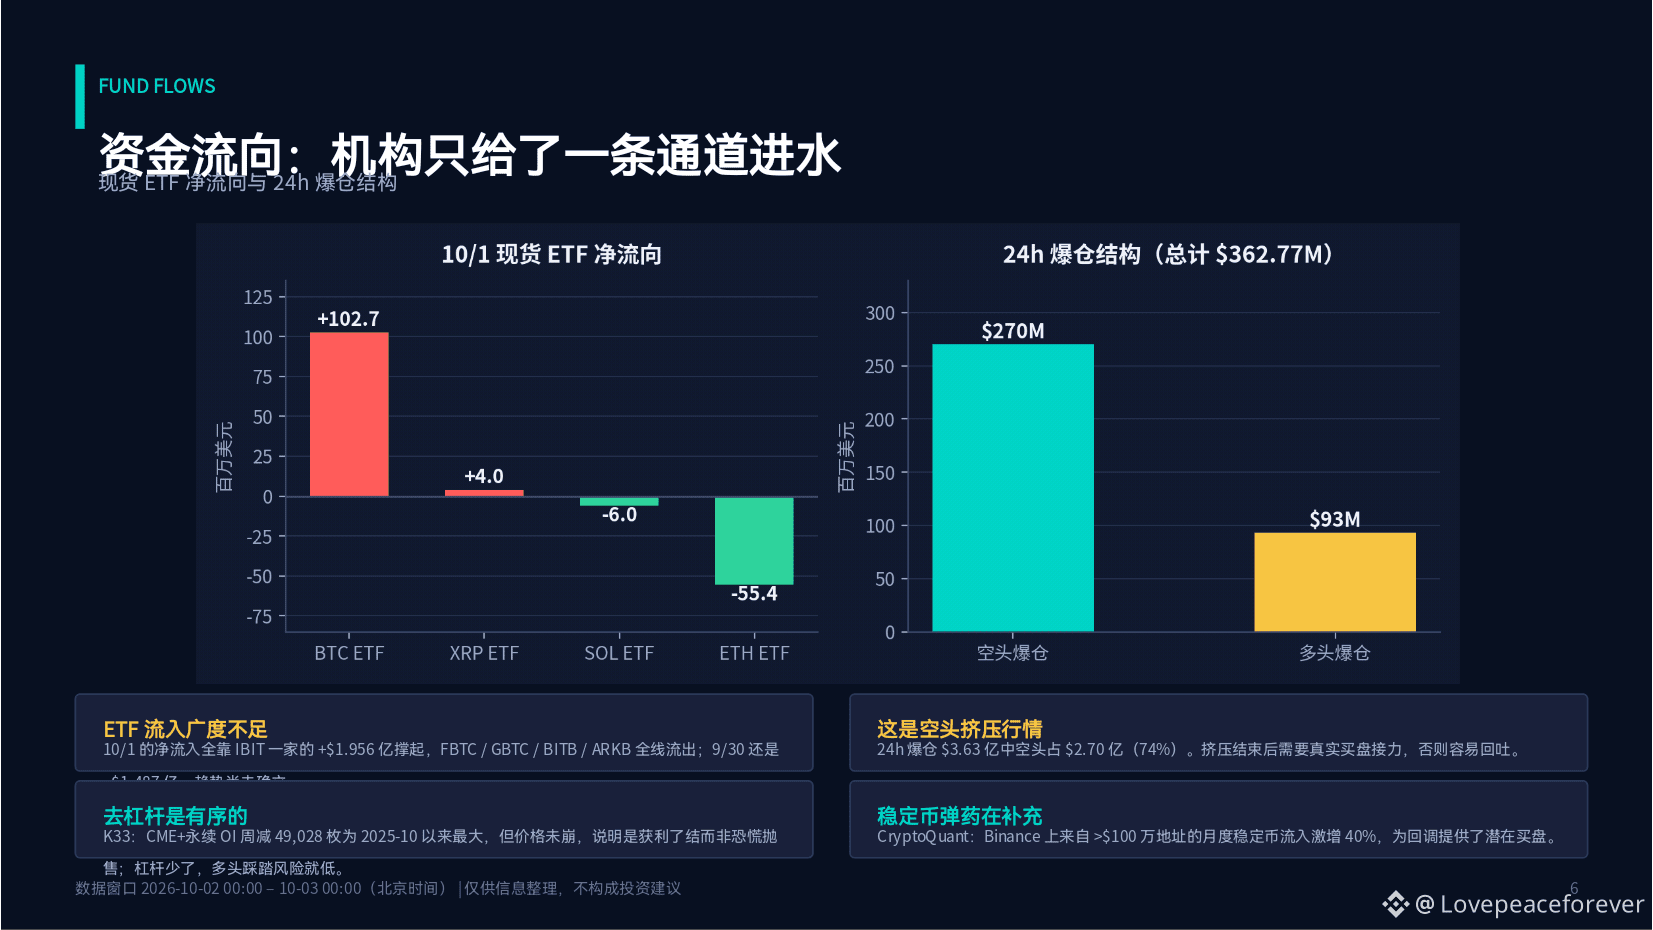
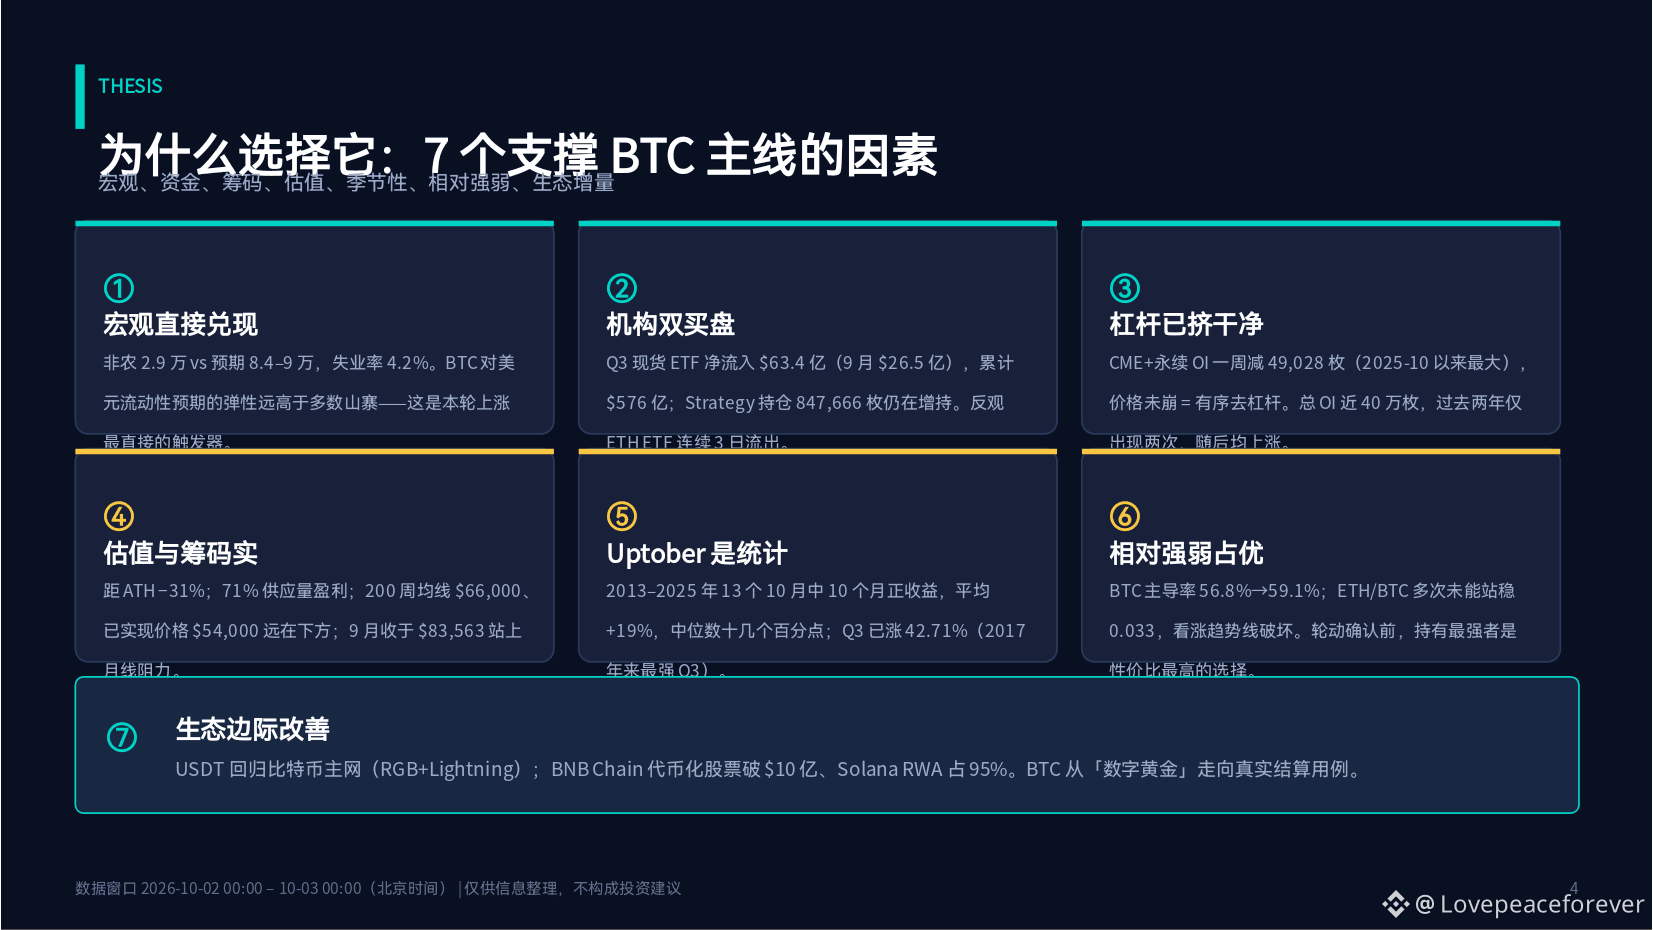
Insuffisance de la largeur des flux ETF : au 10/1, les entrées nettes reposent entièrement sur IBIT, avec 195,6 M$ ; FBTC/GBTC/BITB/ARKB sont tous en sorties. Les données quotidiennes fluctuent à répétition (9/30 : −148,7 M$, 10/1 : +102,7 M$) ; la tendance n’est pas encore établie.
Indicateurs de sentiment plutôt chauds : l’indice Fear & Greed est à 72. Comparatif historique : le 5 octobre 2025, l’indice se trouvait à un niveau similaire, et cinq jours plus tard a eu lieu la plus grande liquidation de l’histoire des crypto (environ 19,0 Md$).
Une partie de la hausse vient d’un squeeze des positions short : liquidations de shorts sur 24h à 270 M$ / total 363 M$. Une hausse entraînée par le squeeze doit ensuite être relayée par de vrais achats une fois le squeeze terminé, sinon elle risque de s’inverser.
$BTC reste encore à −31 % de l’ATH, $ETH à −45 % : c’est à la fois de l’espace potentiel et un avertissement — les positions piégées en amont sont nombreuses.
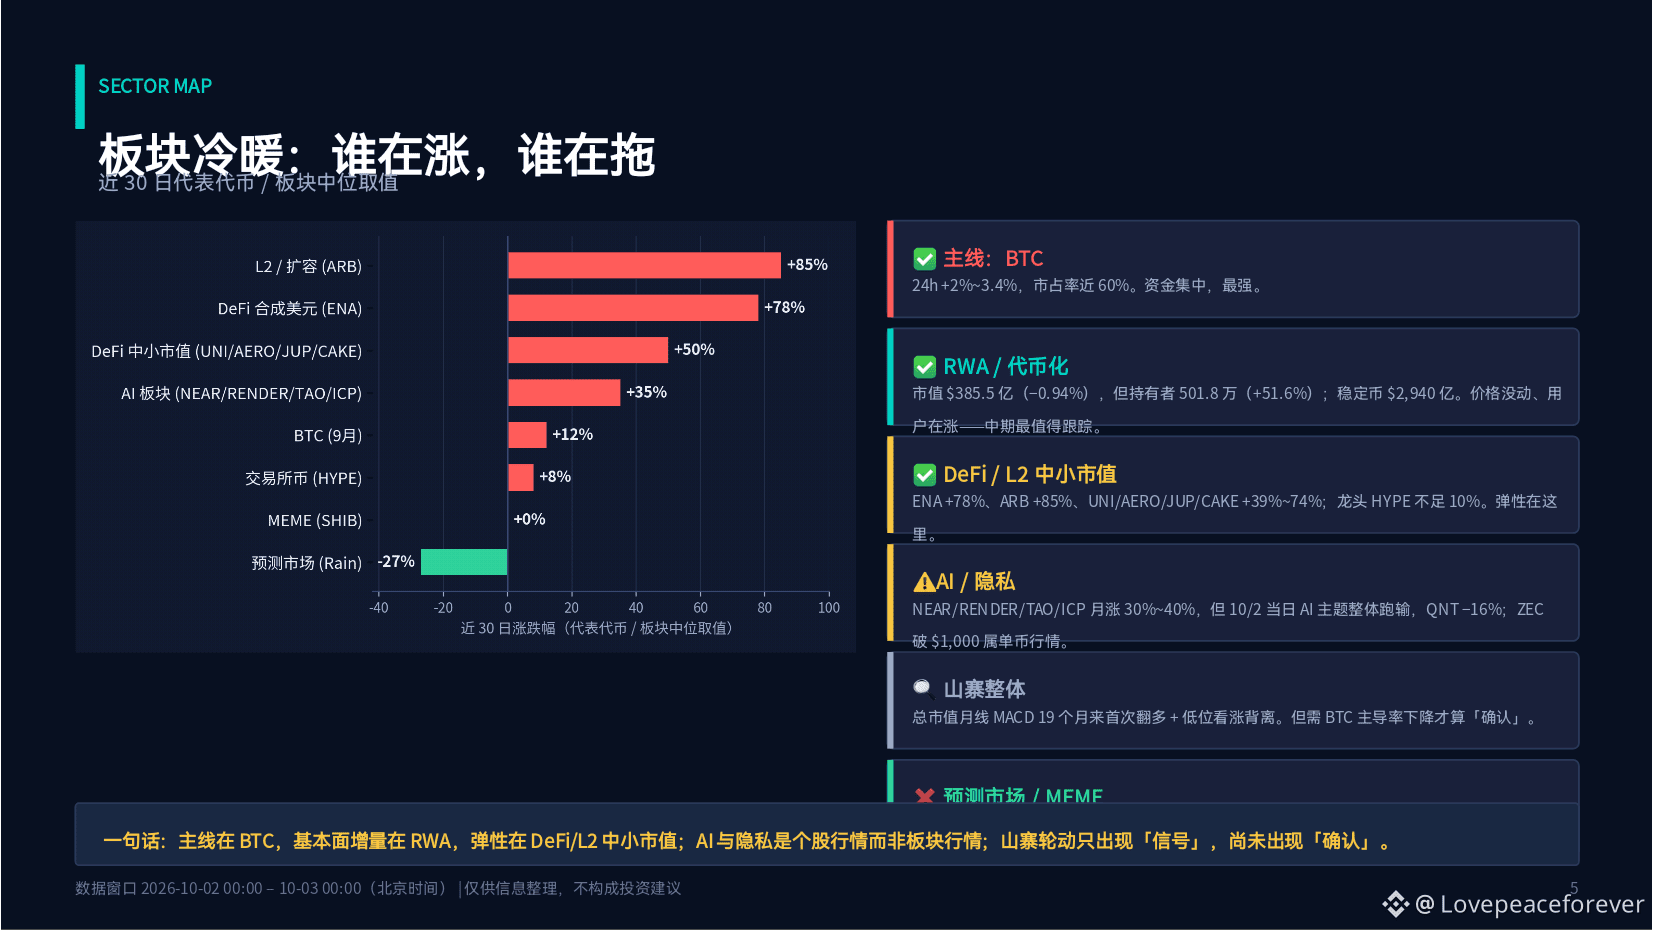
Risque au niveau des protocoles : assainissement continu — $NEAR Intents (3,8 M$) piraté, événement chapeau blanc de Magic Eden, liquidations Balancer/Abracadabra, départ de 17 000 validateurs de MetaMask (impliquant 523 000 ETH).
Changements dans les effectifs de la régulation : Hester Peirce, favorable aux crypto du SEC, quitte son poste le 2 octobre ; il existe un facteur d’incertitude sur la continuité des politiques.