#BitcoinFundingRateTriplesTo10%
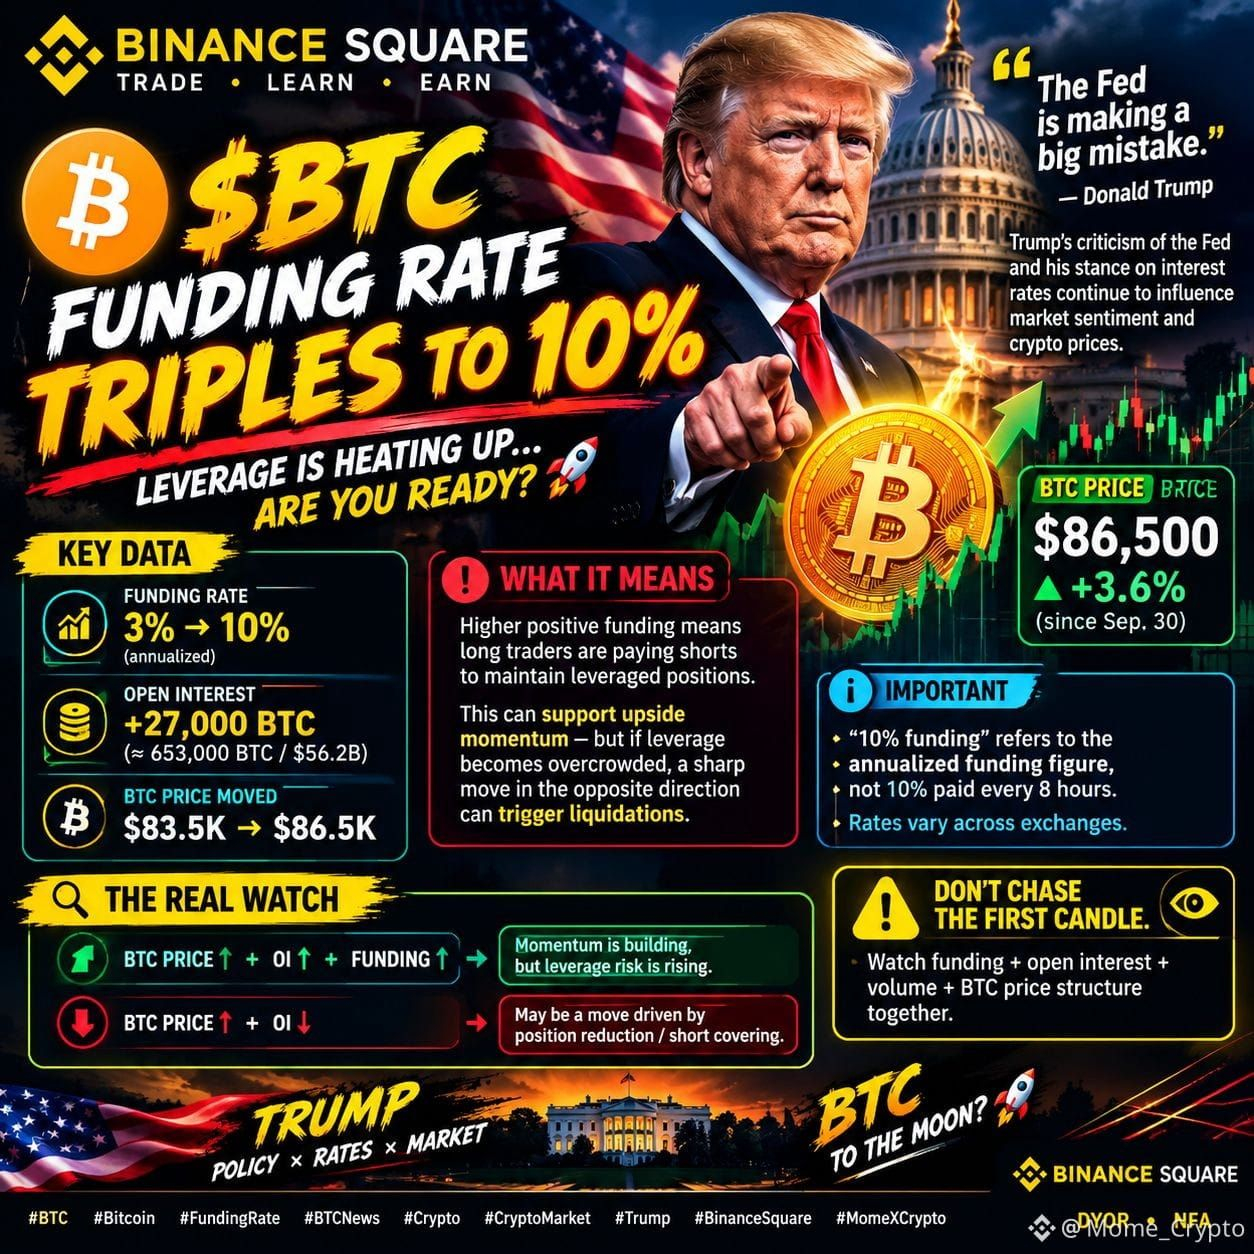
Un taux de financement annualisé de 10 % signifie que les longs de long terme paient de manière agressive les shorts toutes les 8 heures pour maintenir leurs positions haussières ouvertes. [1]
Coût de portage élevé : conserver des longs avec effet de levier devient coûteux. Si le prix évolue latéralement, les frais de financement vont progressivement assécher le capital des taureaux trop fortement levierisés. [1, 2]
La lueur d’espoir à faible base : bien que 10 % soit alarmant, l’intérêt ouvert repart de l’extrême bas sur 12 mois (625,000 $BTC
). Cela suggère que le marché revient vers des fourchettes de levier plus normales plutôt que de s’étendre dans une bulle surexcitée. [1]
Risque de cascade de liquidations : lorsque l’intérêt ouvert et le financement explosent à la hausse, cela crée un effet de « baril de poudre ». Si la demande au comptant chute en dessous de niveaux de support majeurs, un effet domino de stop-loss forcés pourrait déclencher un brusque squeeze sur les positions longues.