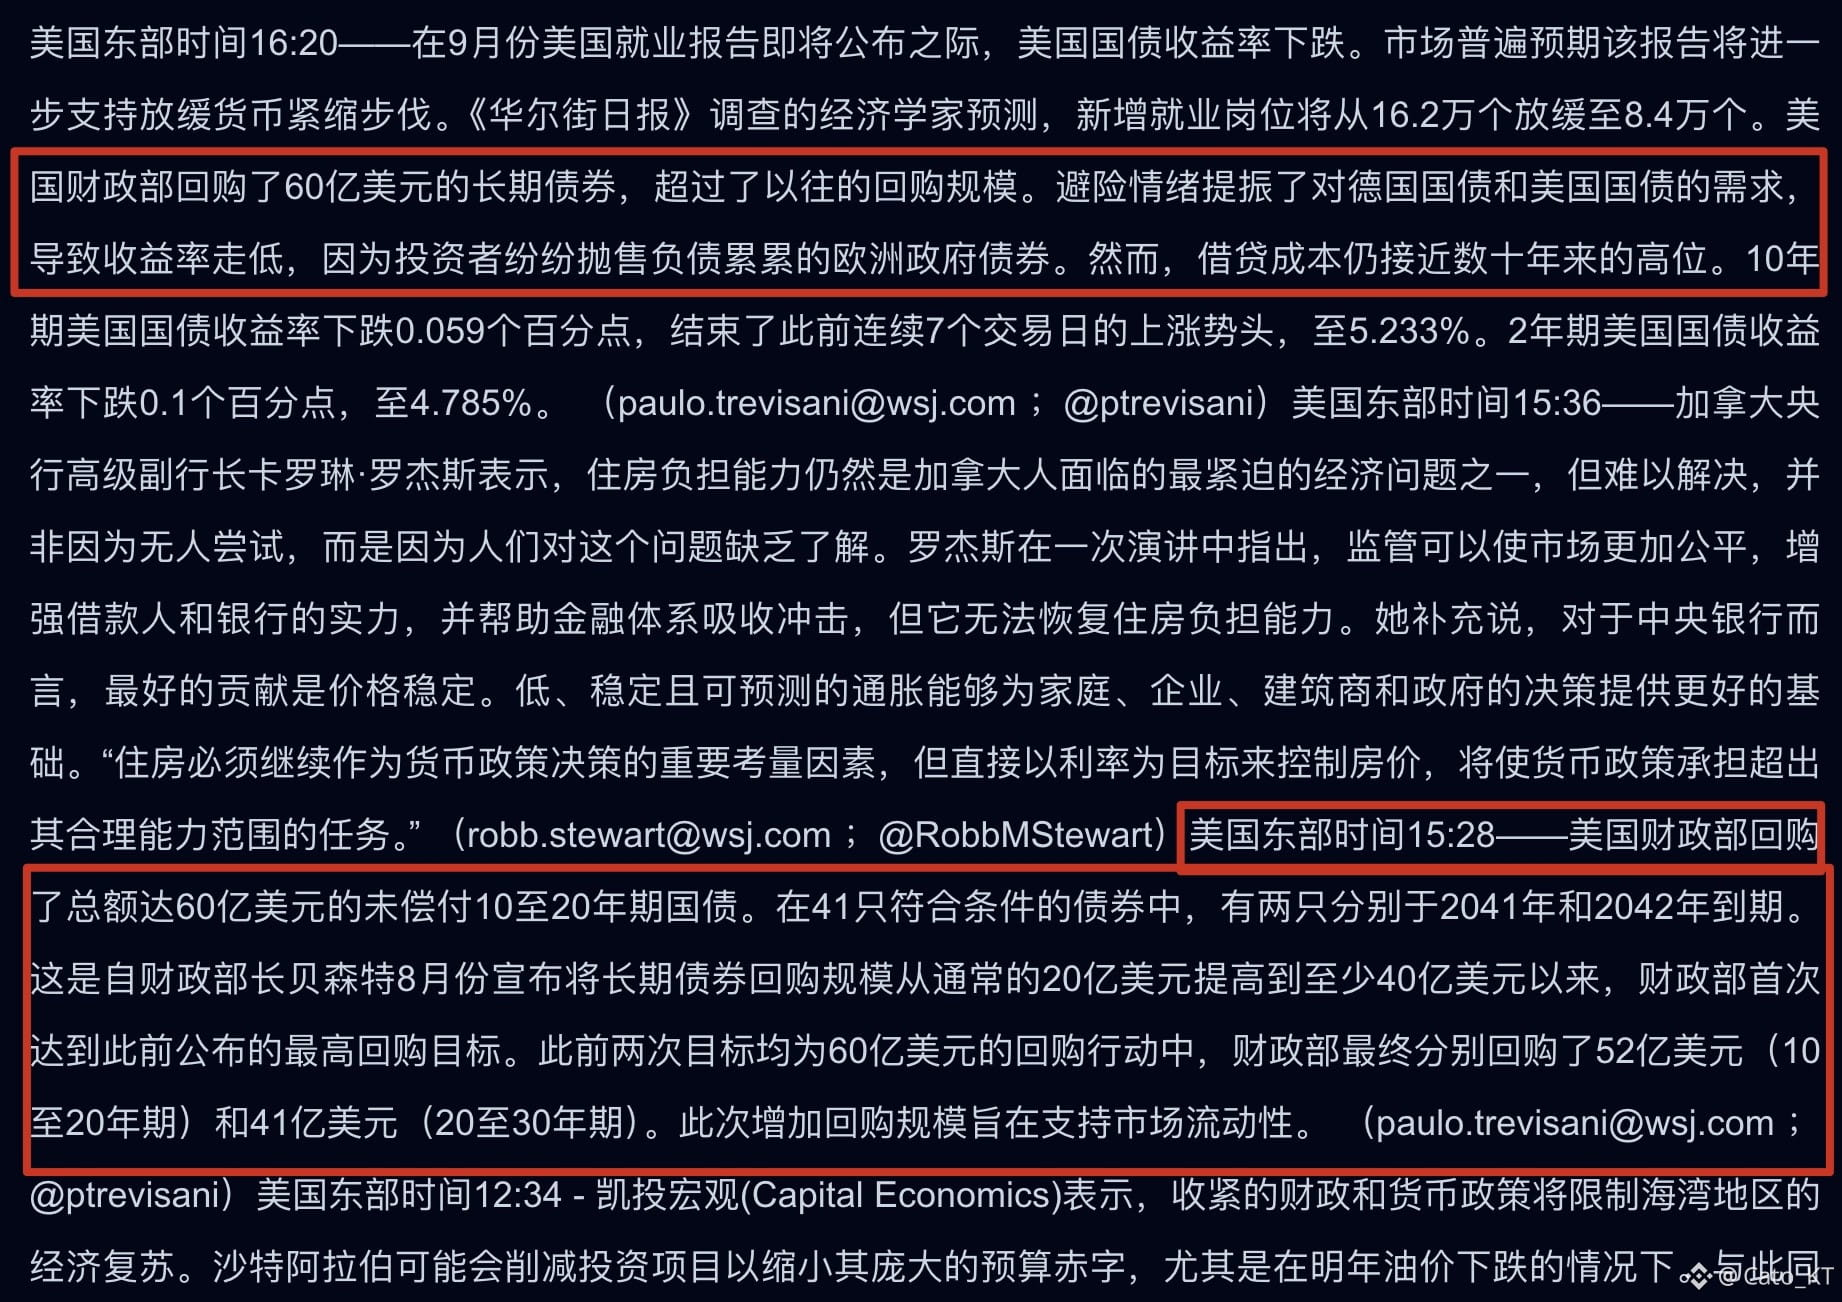
Revenons sur le rachat par le Trésor de ses obligations longues. Auparavant, l’intensité des mesures du Trésor n’était pas suffisante : les 6 milliards de yuan annoncés n’ont jamais été entièrement achetés. À présent, il est très possible qu’ils ne veuillent pas que le marché interprète cela comme une forme de soutien implicite aux obligations longues par le Trésor, ce qui ne ferait que provoquer une vente trop agressive de ces obligations.
Comme l’a dit Bessent : si le Trésor augmente ses rachats, c’est pour fournir de la liquidité, et non pour comprimer les rendements des obligations longues afin de les “couvrir” (l’objectif réel est en fait très clair). C’est pourquoi les rachats du Trésor ont suivi une progression graduelle : jusqu’au 1er octobre seulement, ils ont atteint le montant de 6 milliards.
Cependant, cela n’a pas non plus redonné énormément de confiance au marché. Lors des opérations de rachat du 1er octobre, le Trésor a pour la première fois acheté l’enveloppe entière de 6 milliards, mais les montants de vente soumis par le marché ont explosé à 46,4 milliards, soit 7,7 fois l’enveloppe du rachat. Il est donc évident que les ordres de vente sur le marché obligataire étaient plus forts.
Cette opération de rachat présente en outre une structure inhabituelle : parmi les vendeurs d’obligations longues, 41 institutions répondant aux critères étaient éligibles, mais le Trésor n’en a sélectionné que 2 pour procéder au rachat. Même si l’enveloppe a été entièrement atteinte à hauteur de 6 milliards, le paiement effectif en trésorerie n’a été que de 4,47 milliards (en raison du calcul des coupons).
Autrement dit, avec seulement 4,47 milliards, le Trésor a “éliminé” environ 6 milliards de dette, ce qui montre que, dans le cadre de ces rachats, le Trésor a une marge de choix sur le prix.
Alors, la question se pose : les vendeurs veulent vendre à un prix plus élevé, tandis que le Trésor veut éliminer la dette à un prix plus bas. À court terme, la pression exercée sur les rendements des obligations longues reste limitée. Pour améliorer durablement l’environnement côté obligations longues via les rachats, il faut davantage de temps. Je pense que la date limite du rachat avec majoration du 4 novembre sera probablement prolongée.
En regardant le rythme des rachats du Trésor, l’objectif n’est pas de comprimer directement les rendements du marché obligataire, mais d’en améliorer la stabilité à long terme, sans achats inconsidérés. C’est une façon de réguler l’offre publique. Cette méthode est bénéfique sur le moyen et long terme, mais elle met du temps à produire un effet à court terme : comme un traitement à base de médecine traditionnelle, qui agit “sur la racine”. Pour un marché à risque, il faut toutefois supporter une période plus longue d’un environnement de taux de rendement élevés soumis à pression pendant la phase de traitement ! #美国9月非农仅增2.9万人失业率升至4.2%