Jugement personnel : les hauts responsables américains ne veulent pas que les attentes de nouvelles hausses de taux aient un impact trop grave sur le marché boursier ni sur l’environnement de financement des entreprises technologiques. Dans le même temps, ils ne veulent pas non plus que les anticipations de baisse des taux reviennent trop rapidement, ce qui entraînerait une surchauffe de l’économie (sauf si Trump l’aime bien).
Par conséquent, à ce stade, il faut encore maintenir un optimisme prudent. Les nuages qui pèsent sur les marchés risqués sont encore nombreux. Les deux plus directs et les plus mortels sont les prix de l’énergie et les bons du Trésor américain.
Le prix du pétrole brut dépendra de la situation au Moyen-Orient, tandis que les bons du Trésor dépendent de plusieurs facteurs : l’énergie, l’inflation, l’offre du gouvernement et les mesures de régulation du Trésor, etc. Tant que ces deux nuages ne se dissipent pas, il faut garder un optimisme prudent.
Après les données non agricoles de ce soir, plutôt favorables aux “colombes” (atténuantes), seulement 2 heures plus tard, les taux longs sur le marché des obligations ont de nouveau repris de l’altitude. Dans ce contexte, les actifs à risque affichent un optimisme sous pression : ils sont clairement réprimés, donc il faut encore attendre.
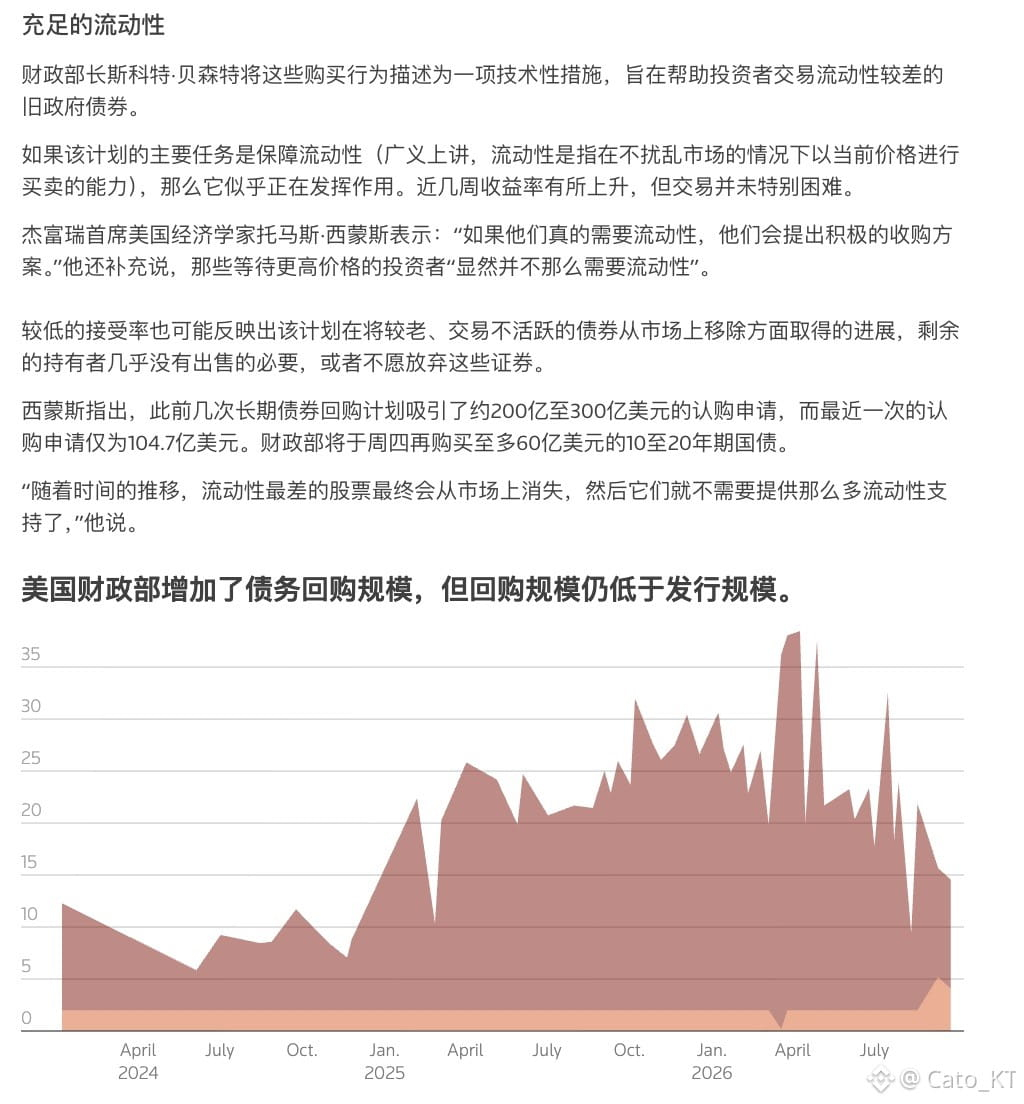
Le 1er octobre, le Trésor a annoncé cette fois un montant de rachats de bons de 10 à 20 ans atteignant 6 milliards (dans le cadre de l’enveloppe), mais le problème est apparu immédiatement : si l’enveloppe de rachat augmente, cela entraîne aussi l’apparition de davantage d’ordres de vente de bons longs. Il est donc évident que, à court terme, le programme de rachat du Trésor constitue pour le marché des bons longs davantage un traitement de fond qu’une solution qui produirait rapidement ses effets. Ainsi, les marchés risqués doivent encore traverser une période prolongée de taux élevés !#美国9月非农仅增2.9万人失业率升至4.2%