

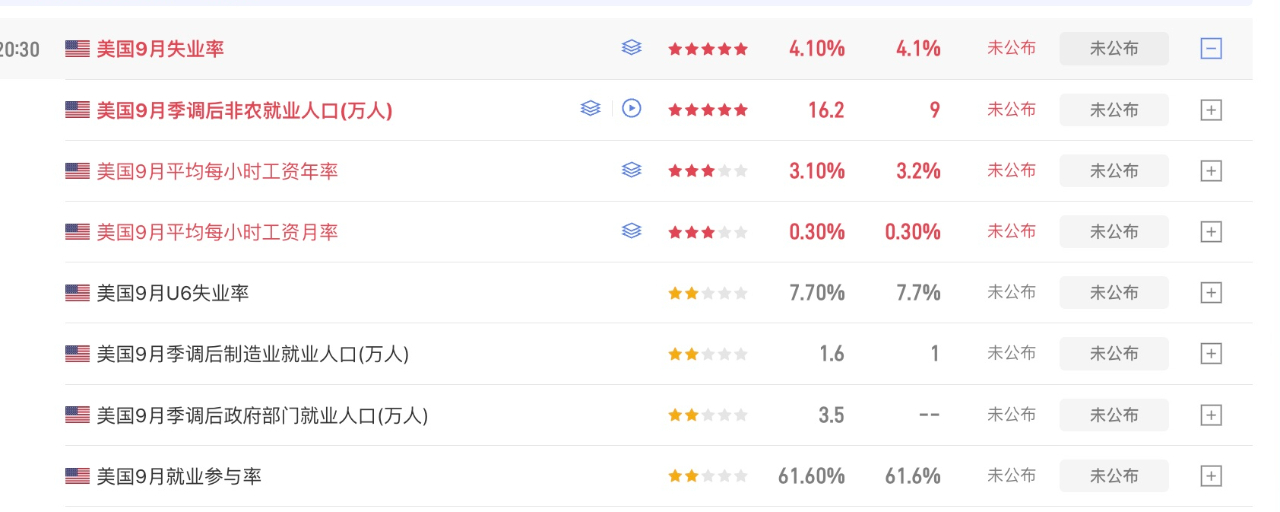

Le PCE d’août fera baisser la probabilité d’une hausse en octobre. Est-ce que les non-farm payrolls de septembre feront revenir cette probabilité à celle d’octobre ?
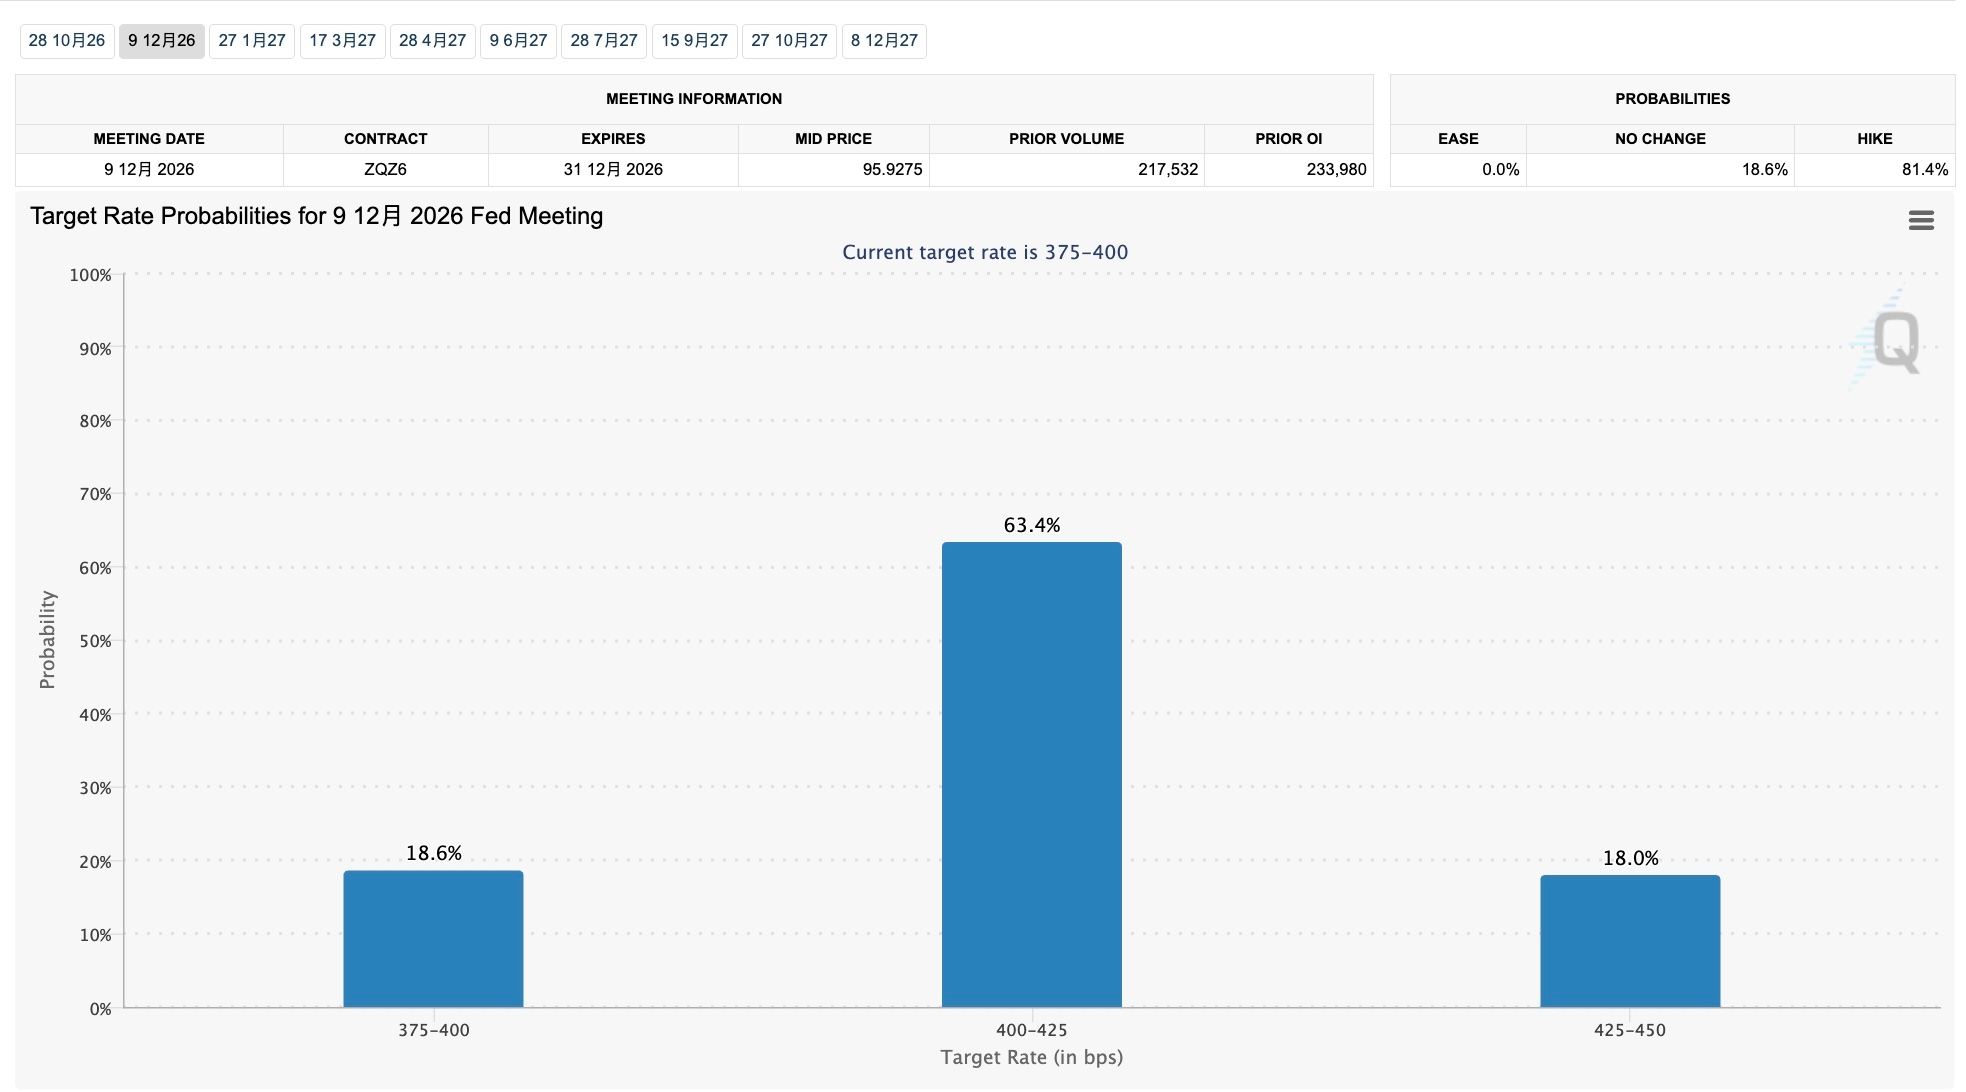
À ce stade, la probabilité d’une hausse des taux en octobre est de 23,8% et celle pour décembre de 63,4%. Même si les attentes de hausse ont été repoussées, au sens strict, les probabilités restent dans une phase d’incertitude #比特币升至8.5万美元附近
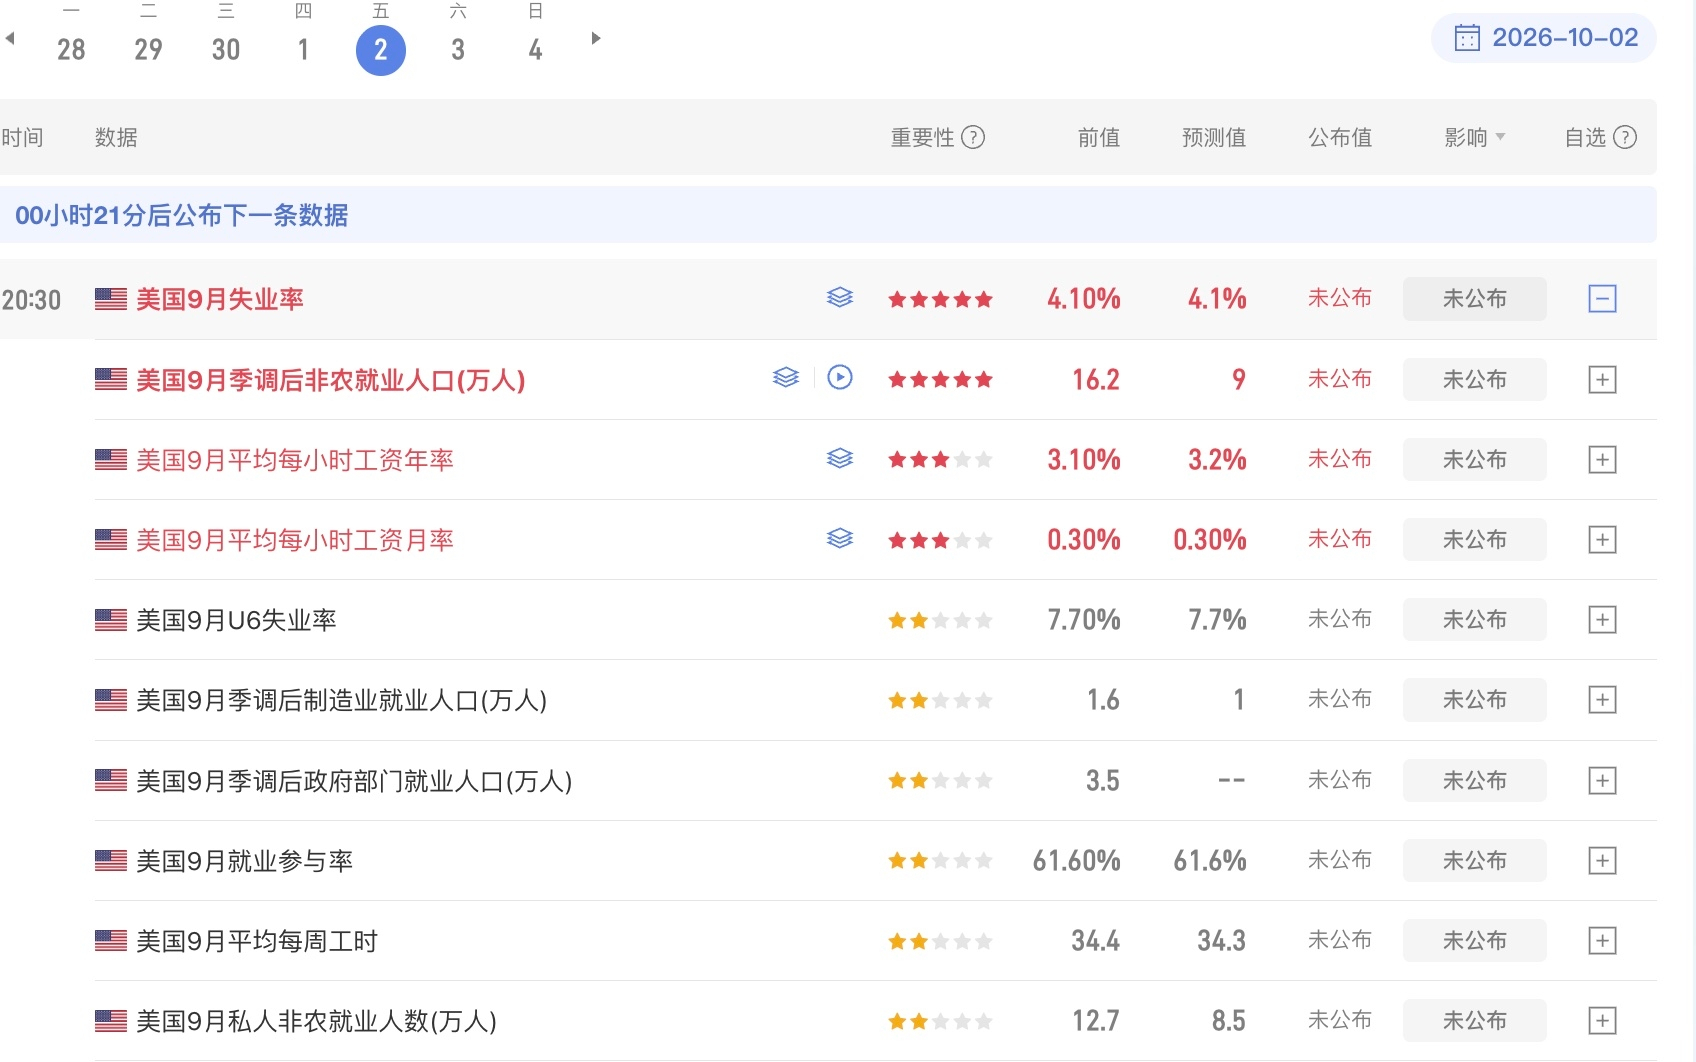
Pour le marché, le rythme des hausses des taux que l’on peut anticiper n’est pas effrayant. Ce qui fait peur, c’est une hausse des taux dans l’incertitude : cela empêche le marché de se positionner à l’avance. C’est pourquoi les grandes données non-farm payrolls de ce soir sont particulièrement importantes.
À l’heure actuelle, la fourchette de prévision pour les données hors secteur de l’agriculture (non-farm payrolls) de ce mois-ci est de 350 000 à 180 000 emplois. La plupart des attentes se concentrent sur la fourchette de 84 000 à 90 000, tandis que les chiffres précédents de 162 000 en août avaient été jugés auparavant comme amplifiés par des facteurs saisonniers par la majorité des économistes.
Donc, ce soir, il ne faudra pas seulement regarder les non-farm payrolls de septembre, mais aussi la révision des données d’août. En fonction des données de 90 000 ce soir, on peut établir trois catégories de scénarios :
a, meilleur scénario. ≤ 50 000, taux de chômage ≥ 4,2%, salaires ≤ 3,1%. C’est une donnée « colombe » (hawkish-bird?) qui indique un refroidissement de l’emploi. L’emploi faible limite l’espace de la Fed pour relever les taux. Cela affaiblira non seulement davantage les attentes de hausse en octobre, mais le marché pourrait aussi discuter de la question : faut-il hausser les taux en décembre !
b, données neutres, et c’est le scénario le plus idéal pour la Fed. Non-farm payrolls dans la fourchette de 80 000 à 100 000, taux de chômage à 4,1%, salaires autour de 3,2%. Cela signifie une croissance de l’emploi et des salaires stable, et une économie résiliente, ce qui est le plus favorable à l’espace pour une hausse des taux. Dans ce cas, la probabilité de hausse en décembre augmente encore. Le marché doit donc commencer à tarifer (pricing) la hausse de décembre.
c, mauvaises données. Non-farm payrolls > 120 000, taux de chômage à 4%-4,1%, et croissance des salaires mensuelle ≥ 0,3%. À ce moment, le marché s’inquiète de la baisse du rythme de refroidissement de l’inflation PCE, mais l’économie reste en phase d’accélération. Ces données renforceraient les arguments en faveur de nouvelles hausses des taux de la Fed. La probabilité de hausse en octobre augmenterait, mais il n’est pas certain qu’elle revienne à plus de 50%, toutefois cela ferait osciller le marché davantage au sein de l’incertitude.
d, pire scénario. Emploi non agricole à 150 000, taux de chômage en baisse à 4%, croissance des salaires mensuelle ≥ 0,4%. Cela implique une forte activité de l’emploi et une économie très dynamique, ce qui pourrait faire revenir la probabilité de hausse en octobre à 50% voire au-delà de 60% directement.
Selon nos attentes, les données de ce soir devraient très probablement faire apparaître les scénarios b et c, sans augmenter de façon significative la probabilité de hausse des taux en octobre, mais en faisant continuer à grimper la probabilité pour décembre.
Il faut ici noter que la probabilité d’une hausse en décembre est actuellement autour de 60%, et qu’elle n’est pas encore entrée dans une phase de tarification initiale. Mais dès que les données de ce soir feront passer la probabilité au-dessus de 70%, cela signifie que le marché devra commencer à tarifer cette hausse.
Quand les anticipations de hausse sont repoussées à décembre, et que les probabilités sont relativement élevées, à court terme c’est favorable aux actifs risqués. En revanche, c’est plutôt défavorable aux obligations et, par extension, plutôt défavorable à l’or. Et c’est favorable au dollar.
Pour les marchés du risque, à court terme il n’y a pas de pression de hausse des taux. Par la suite, les hausses de taux en décembre peuvent encore dépendre d’autres données économiques. À court terme, c’est donc une bouffée d’air !