Plus je me suis renseigné sur Tria, moins je me suis soucié de la carte.
Le véritable pari est de savoir si une application crypto grand public peut devenir la couche de distribution d’un réseau d’infrastructure.
Tria permet déjà aux utilisateurs de dépenser, d’échanger, de gagner, d’utiliser des futures et de déplacer des actifs entre chaînes.
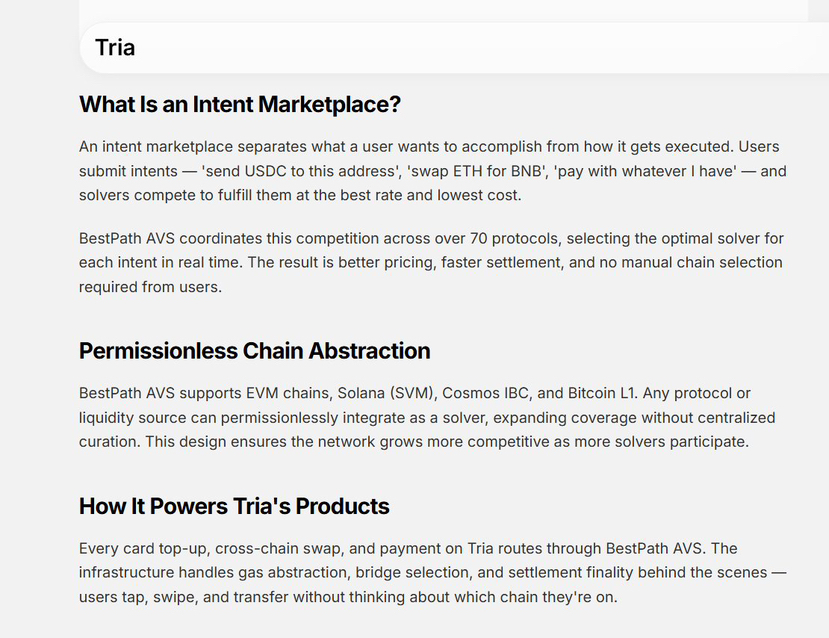
En dessous de tout cela se trouve BestPath, une couche d’acheminement des intentions que Tria affirme coordonner l’exécution sur plus de 70 protocoles.
Les recharges de carte, les échanges inter-chaînes et les paiements peuvent tous devenir des flux pour la même infrastructure.
Et c’est ce qui rend Tria intéressant pour moi.
La plupart des projets d’infrastructure construisent d’abord les rails, puis passent des années à chercher des utilisateurs.
Tria fait l’inverse.
Construisez d’abord les utilisateurs.
Laissez le produit consommateur générer de la demande pour BestPath.
Puis ouvrez cette infrastructure à tout le monde.
Si cela fonctionne, Tria n’est plus juste une autre carte crypto ou néobanque.
Cela devient un moteur de distribution posé sur un réseau financier agnostique de la chaîne.
Et l’équipe continue d’expédier.
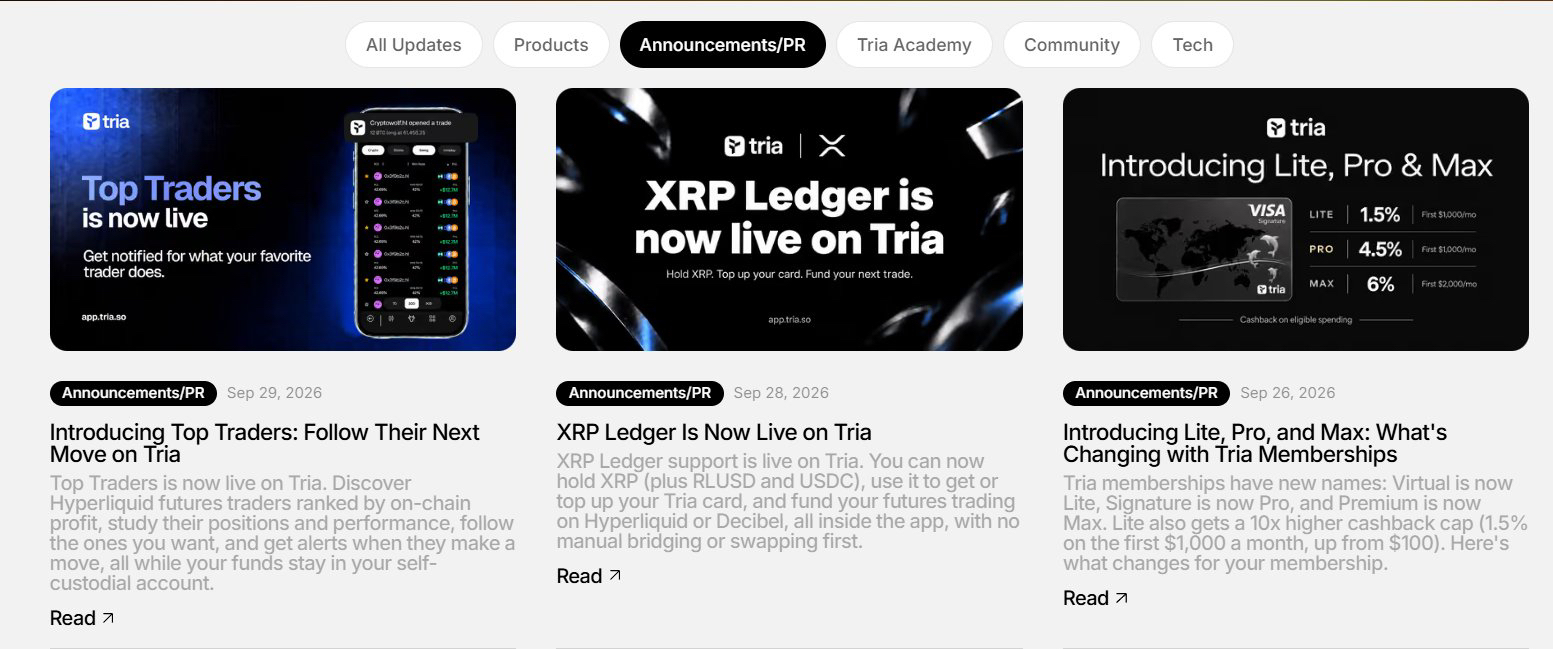
Le support XRPL est passé en ligne le 28 septembre.
Les Top Traders sont passés en ligne le 29 septembre.
À KBW2026, Tria s’est présenté comme Diamond Sponsor tandis qu’Upbit était le Presenting Partner.
Ce n’est PAS un signal de partenariat ou d’inscription d’Upbit.
Mais cela me dit aussi où Tria essaie d’aller ensuite : la Corée, les institutions et la distribution par des tiers.
Maintenant, vient la partie inconfortable.
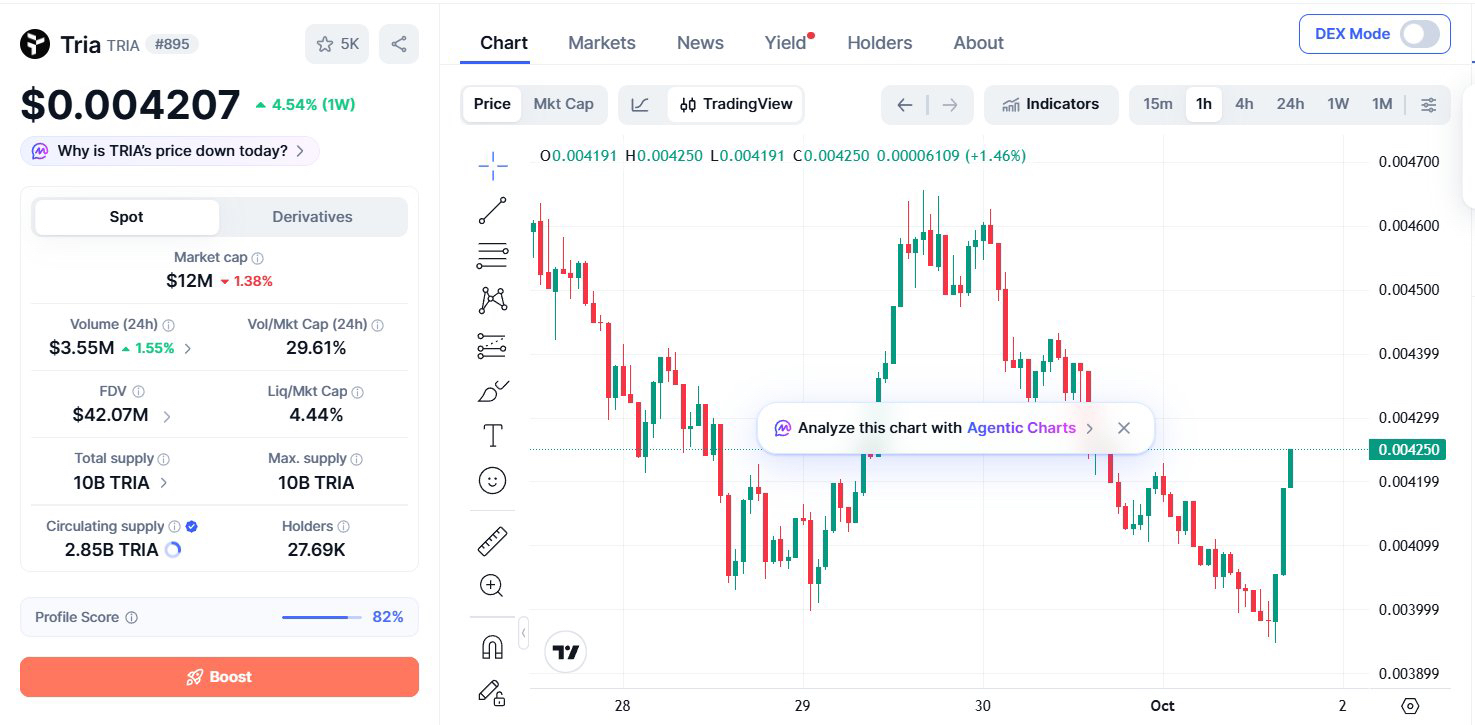
$TRIA est encore d’environ 92 % en dessous de son ATH.
Le CMC le place actuellement autour d’une capitalisation boursière de 11,7 M$ et d’un FDV d’environ 40,9 M$.
Tria a levé publiquement 12 M$.
Au premier coup d’œil, ça ressemble à un prix incroyablement bas.
Je ne pense pas que ce soit aussi simple.
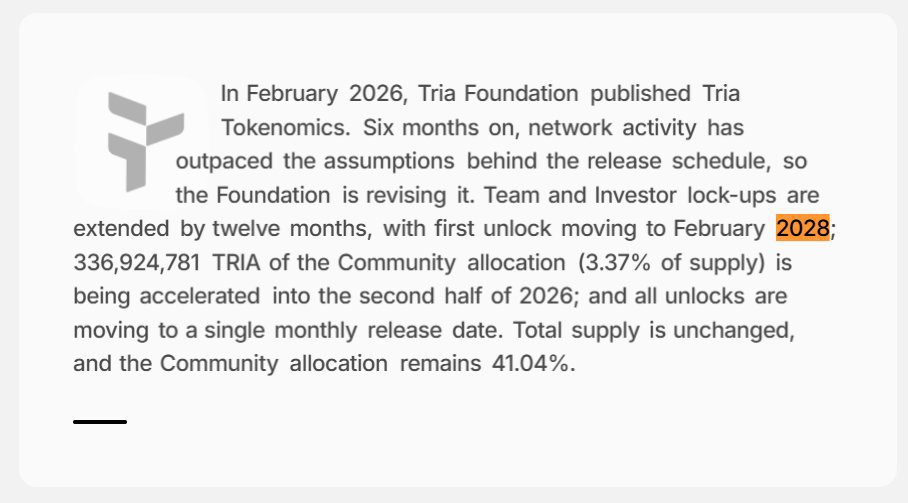
En août, Tria a prolongé d’un an de plus la période cliff de l’équipe et des investisseurs.
Leur premier déblocage est désormais pour février 2028.
C’est un bon signal.
Mais en même temps, 336,9 M de Community TRIA ont été avancés de 2027-2028 vers H2 2026.
233,5 M de TRIA étaient prévus pour une sortie le 30 septembre uniquement.
Et c’est l’anomalie qui m’intéresse le plus.
Le calendrier révisé de Tria indique que l’offre reste à 54,47 % jusqu’en janvier 2028.
Le CMC ne compte actuellement que 28,54 % comme circulant.
C’est un énorme manque.
Cela pourrait être des réserves de récompenses, la trésorerie, le staking, des contrats d’écosystème, un inventaire de liquidité ou des tokens libérés mais pas encore réellement liquides.
Cela ne signifie PAS automatiquement une pression de vente cachée.
Mais tant que ces portefeuilles ne sont pas réconciliés, je ne traiterai pas la capitalisation boursière de 11 M$ comme une image nette de la “vraie flottante” de TRIA.
Ensuite, il y a l’adoption.
Tria est agressif avec le cashback, les points, les parrainages, les récompenses de fidélité et les incitations à l’écosystème.
Encore une fois, ce n’est pas automatiquement mauvais.
Subventionner la croissance, c’est ainsi que de nombreux réseaux résolvent le problème du démarrage à froid.
La question est de savoir ce qui reste quand les subventions disparaissent.
Parce qu’il existe deux versions très différentes de l’histoire de Tria.
La version haussière :
Les utilisateurs consommateurs créent un vrai flux pour BestPath.
Les applications externes commencent à utiliser l’infrastructure.
Les pathfinders, le règlement et le staking créent une vraie demande pour TRIA.
Les frais et l’activité réseau donnent enfin au token une capture mesurable de valeur.
La version la plus sombre :
Les incitations en tokens créent de l’activité.
L’activité crée des indicateurs impressionnants.
Ces indicateurs attirent plus d’attention.
Mais la demande externe pour BestPath reste faible et les émissions restent le moteur qui maintient la croissance en vie.
C’est la partie que le marché n’a pas encore tranchée.
Mon avis aujourd’hui est assez simple.
Le produit de Tria est plus fort que le token TRIA.
Je pense que l’équipe construit.
Je pense que le produit consommateur est réel.
Je trouve que BestPath est techniquement intéressant.
Et je pense que l’évaluation actuelle est suffisamment comprimée pour mériter une recherche sérieuse.
Mais il me faut encore quatre éléments avant de renforcer ma conviction :
Réconciliation de l’offre propre.
Adoption externe de BestPath.
Rétention organique après les incitations.
Capture mesurable de valeur pour $TRIA.
Crédibilité digne de recherche : 8/10.
Confiance dans le token : encore autour de 6/10.
La thèse intéressante n’est pas :
« TRIA est en baisse de 92 %, donc il doit être bon marché. »
C’est ceci :
Et si le marché a valorisé le token comme un projet en échec, alors que le projet lui-même essaie encore de devenir quelque chose de bien plus grand ?
C’est l’écart que je surveille.
NFA. Recherchez d’abord.