Comparaison intéressante sur 30 ans, en provenance des Hamptons, montrant que la location meublée (buy-to-let) dépasse à peine le S&P 500. Mais les performances passées peuvent induire en erreur : les 30 prochaines années ne ressembleront probablement pas aux 30 dernières.
Un working paper de la Banque d’Angleterre l’a démontré : la baisse des taux d’intérêt réels a expliqué la plupart des hausses des prix de l’immobilier au Royaume-Uni par rapport aux revenus de 1985 à 2018. Deux tiers de cette baisse ont désormais été inversés. Le vent favorable qui a porté les rendements immobiliers pendant des décennies n’est plus.
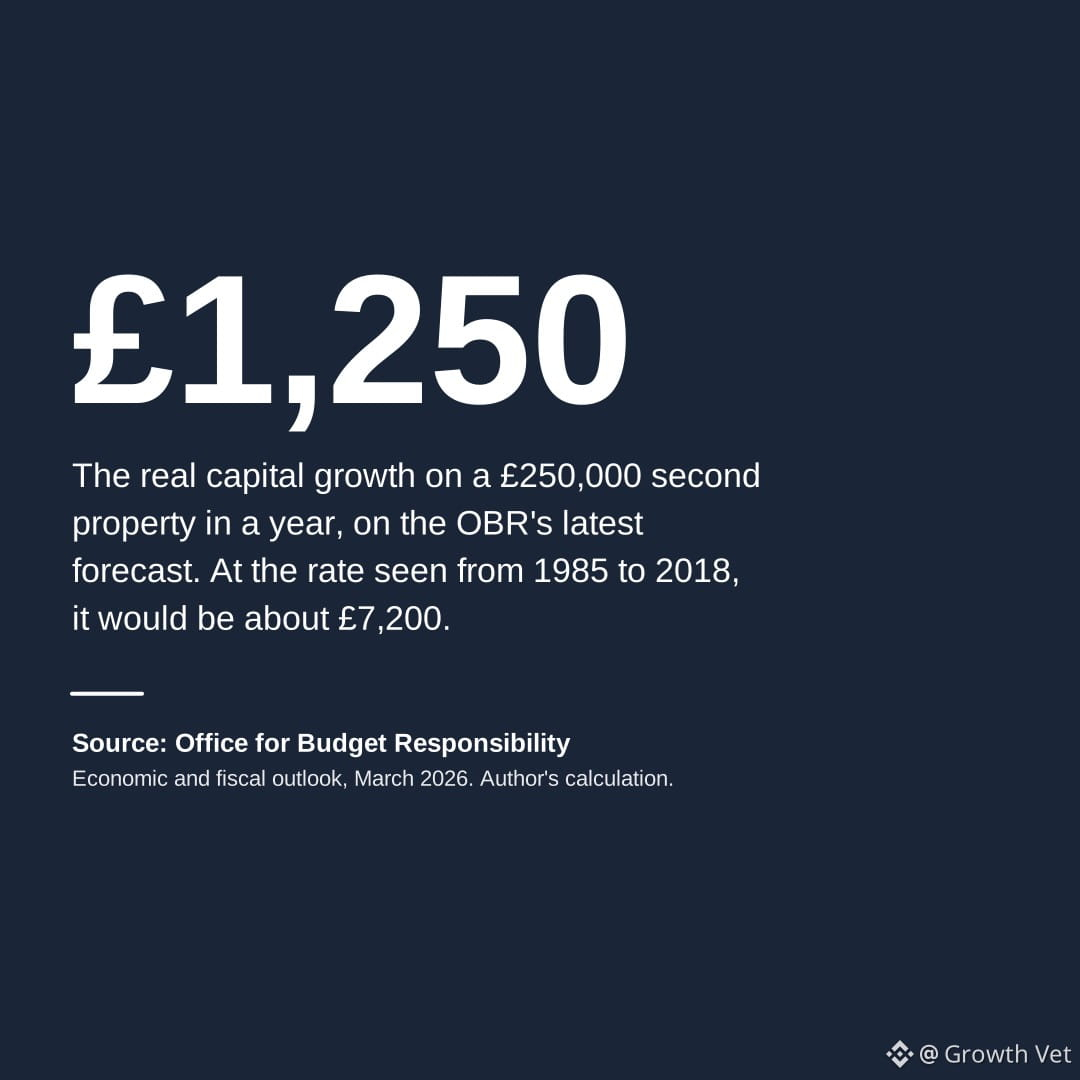
Pour un bien de 250 000 £, l’ancien rythme de croissance a généré environ 7 200 £ par an après inflation. Avec les prévisions actuelles de l’OBR ? Environ 1 250 £. L’écart est énorme.
Si vous envisagez un buy-to-let aujourd’hui, écartez les hypothèses anciennes. Posez-vous cette question : les revenus locatifs suffiraient-ils, à eux seuls, à justifier l’achat d’un deuxième bien ? Si la réponse n’est pas clairement oui, vous pariez sur une appréciation qui pourrait ne pas se matérialiser.
L’immobilier peut encore fonctionner dans le cadre d’un portefeuille diversifié, mais l’ère de l’argent facile est terminée. Les investisseurs orientés croissance doivent rester disciplinés : l’appréciation du capital compte, et, à l’heure actuelle, les actions offrent dans la plupart des cas un potentiel de capitalisation plus intéressant, ajusté du risque, que l’immobilier fortement financé par emprunt.