

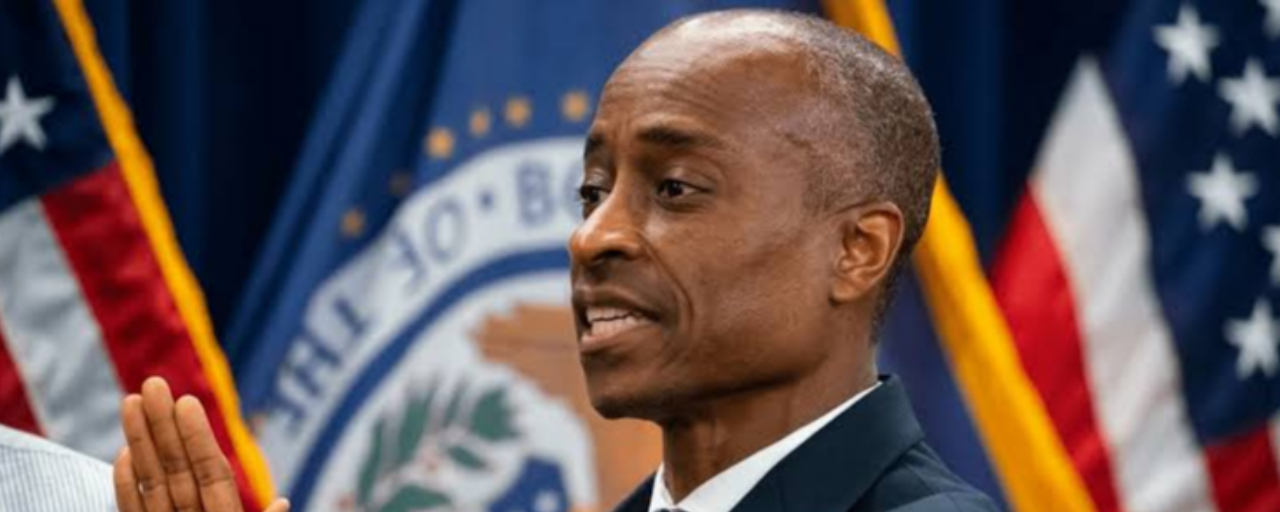
Philip N. Jefferson, membre du conseil des gouverneurs de la Réserve fédérale et membre votant du Federal Open Market Committee (FOMC) en 2026 grâce à son siège permanent au conseil des gouverneurs, a indiqué que la Fed pourrait prendre plus de temps pour décider de sa prochaine variation de taux. Il a souligné que les futurs ajustements de taux doivent suivre les données, et que leur prise en compte accrue permettra à la Fed de faire de meilleurs choix. Il a soutenu la hausse des taux de septembre, affirmant qu’elle aidera à ancrer les anticipations d’inflation.
Concernant l’inflation, Jefferson a déclaré qu’elle reste au-dessus de l’objectif, avec des risques à la hausse, et qu’il s’inquiète du fait que la forte inflation pourrait se répercuter sur les anticipations. Il a indiqué que la Fed est fermement déterminée à ramener l’inflation à 2 % à temps.
Le marché du travail donne à la Fed la marge nécessaire pour rester concentrée sur les prix. Il a indiqué que l’économie se situe assez près du plein emploi, avec une production et un marché de l’emploi globalement solides, et un taux de chômage qui reste stable d’ici la fin de l’année. Cela laisse à la Fed plus de latitude pour se concentrer, pour l’instant, sur son mandat en matière d’inflation, même s’il a noté qu’il existe une grande sagesse dans le double mandat.
Concernant l’IA, il y voit à la fois des promesses et de l’incertitude. Il a dit qu’il est possible que l’IA permette, à terme, de réaliser de grands gains de productivité, mais qu’il est difficile de dire ce que l’IA a déjà fait, jusqu’ici, aux estimations du taux d’intérêt naturel, et il a encouragé son développement responsable.
En conclusion de ses remarques, il a évoqué des angles morts dans les marchés financiers : les rendements obligataires montrent que les acteurs du marché revoient leur perspective, et la Fed n’a pas une bonne visibilité sur l’évolution du crédit privé.
Citations clés :
Politique monétaire
La banque centrale américaine « pourrait avoir besoin de plus de temps » pour décider de la prochaine hausse de taux.
Les futures variations des taux de la Fed devraient être guidées par les données.
En tenant compte de davantage de données, la Fed pourra prendre de meilleures décisions en matière de taux.
La hausse des taux de septembre aidera à ancrer les anticipations d’inflation.
Inflation
L’inflation reste au-dessus de l’objectif, avec des risques orientés à la hausse.
Je crains qu’une inflation élevée ne se répercute dans les anticipations.
La Fed est fermement déterminée à ramener l’inflation à 2 % dans les délais.
Je m’attends toujours à ce que les pressions inflationnistes s’atténuent sur le long terme.
Les anticipations d’inflation à plus long terme montrent que la Fed est crédible quant à sa capacité à faire redescendre l’inflation.
La Fed doit être prête à faire le travail nécessaire pour valider les anticipations d’inflation.
Croissance et marché du travail
L’économie est assez proche du plein emploi.
Voir le taux de chômage rester stable d’ici la fin de cette année.
La production économique et le marché de l’emploi sont globalement solides.
Double mandat
La Fed a davantage de marge pour se concentrer sur le mandat en matière d’inflation dès maintenant.
Il existe une grande sagesse dans le double mandat de la Fed.
IA et productivité
Il est possible que l’IA permette, à terme, de réaliser de grands gains de productivité.
Il est difficile de dire ce que l’IA a déjà fait, jusqu’ici, aux estimations du taux d’intérêt naturel.
J’encourage le développement responsable de l’IA.
Conditions financières
Les rendements obligataires montrent que les acteurs du marché revoient leurs perspectives.
La Fed n’a pas une bonne visibilité sur l’évolution du crédit privé.