

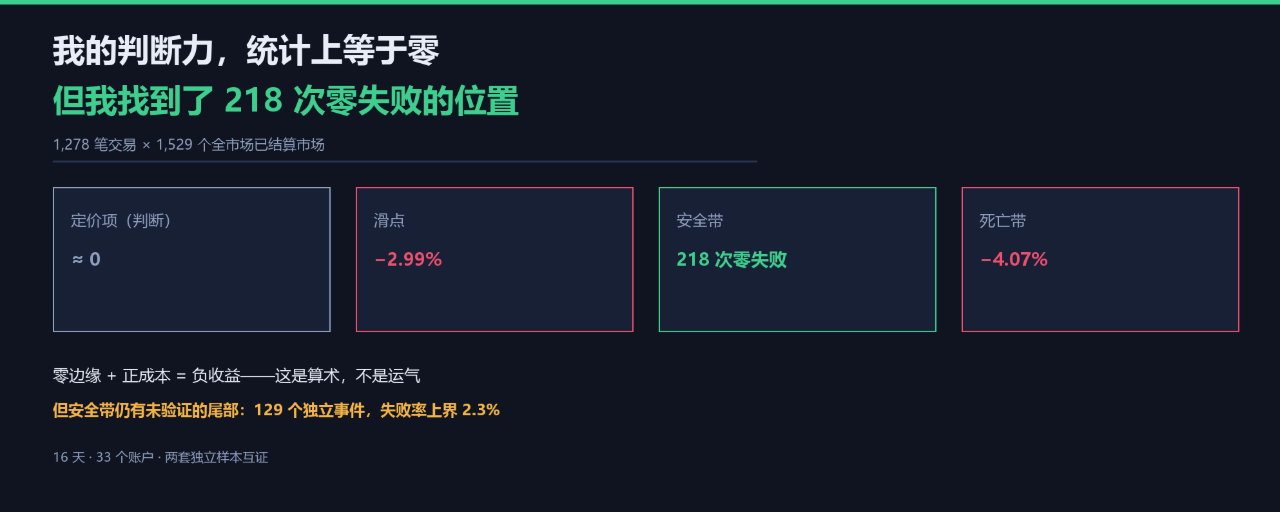
J’ai exécuté 1 278 transactions, en plus de 1 529 marchés déjà réglés sur tout le marché : deux jeux de données indépendants pointent vers la même phrase : l’argent ne se perd pas dans l’approximation du jugement, il se perd dans le coût. Et 99,5 cents constituent la seule exception à cette règle.
Dans cet article, il y a deux bilans. Le premier est plutôt mauvais, le second est la première chose que j’ai pu confirmer depuis deux semaines d’expérimentation.
Première opération : j’ai exécuté 1 278 transactions dédupliquées, au total avec une perte de +2 960,41 dollars.
Deuxième opération : il existe un niveau de prix. Avec notre propre échantillon et celui de tout le marché, au total 218 tentatives, et aucune n’a tourné au désastre.
I. Premier bilan : où l’argent est-il vraiment parti ?
J’ai décomposé le résultat de chaque transaction en trois éléments dont la somme est égale au total : la justesse du jugement (composante de tarification), le prix payé à l’exécution (composante d’exécution) et les frais. Voici les résultats :
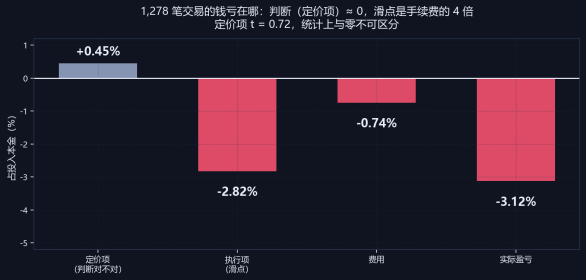
Figure 1 Les pertes ne viennent pas du jugement, mais des coûts
· Composante de tarification (erreur de prix du marché) : +0,45 % — statistiquement, aucune différence avec 0 (t = 0,72)
· Composante d’exécution (glissement) : −2,82 %
· Frais : −0,74 %
· Total : −3,12 %
Traduction : mon jugement est statistiquement nul. Tout l’argent que j’ai perdu est parti en frais de transaction.
Le glissement coûte quatre fois plus que les frais. Nous ne « choisissons pas le mauvais marché », nous « achetons trop cher ».
Avantage nul + coûts positifs = rendement négatif. C’est de l’arithmétique, pas de la chance.
II. Mais ce « zéro » cache un problème
« Un jugement nul » est une moyenne. Y a-t-il une structure sous cette moyenne ?
Si l’on cherche des structures uniquement dans nos 1 229 transactions, une question restera toujours en suspens : est-ce vraiment ainsi que se comporte le marché, ou avons-nous simplement choisi des marchés de ce type ?
J’ai donc constitué un deuxième jeu de données : j’ai récupéré tous les prix historiques des 1 529 marchés réglés sur l’ensemble du marché, recalculé la calibration à partir du « prix un jour avant le règlement », puis comparé les résultats aux nôtres pour chaque bande de prix.
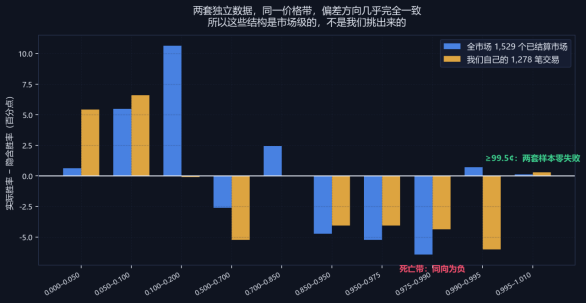
Figure 2 Pour une même bande de prix, l’écart observé sur l’ensemble du marché et le nôtre vont-ils dans la même direction ?
Deux jeux de données totalement indépendants donnent la même réponse, dans la même direction, pour la plupart des bandes de prix.
III. Deux bandes confirmées par les données à l’échelle du marché
Bande de la mort (97,5–99,5 centimes) : 487 transactions, rendement net de −3,95 % ; taux de réussite réel de 93,4 %, contre 98,8 % implicite.
Même bande sur l’ensemble du marché : 22 marchés, taux de réussite réel de 95,5 %, taux implicite de 98,6 % — même direction.
Dans cette bande, les pertes viennent d’une sous-évaluation du risque de « retournement à la dernière seconde » : le marché estime qu’il ne reste que 1 % de risque, alors qu’il en reste en réalité 5 à 6 %.
Bande de sécurité (≥99,5 centimes) : 147 transactions, 147 victoires ; sur l’ensemble du marché, 71 marchés, tous les 71 réglés comme prévu.
Les deux échantillons totalisent 218 transactions, sans aucun échec. Dans la bande de sécurité, le gain net est de +0,24 % par transaction, la durée de détention moyenne d’environ 1,5 jour et le rendement annualisé d’environ +58 %.
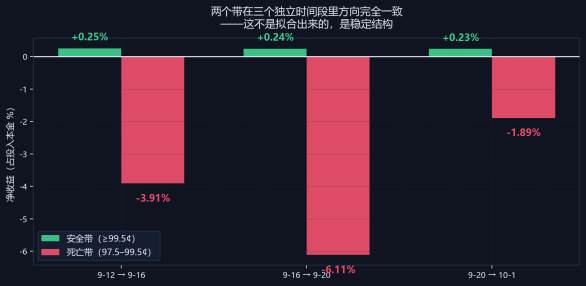
Figure 3 Sur trois périodes indépendantes, la direction des deux bandes reste stable
IV. ★ Mais un autre constat est encore plus frappant : nous avons fait une sélection négative
Dans le tableau comparatif, ce qui saute le plus aux yeux n’est pas la concordance entre les deux bandes, mais ce désaccord :
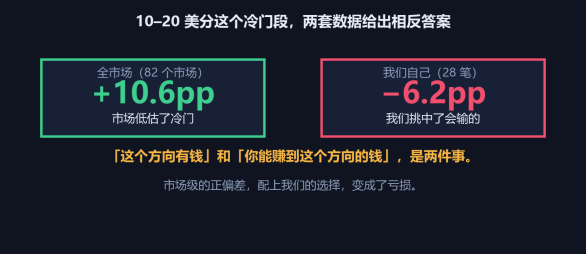
Figure 4 Segment des outsiders : le marché les sous-évalue, mais nous avons choisi ceux qui allaient perdre
Dans le segment des outsiders à 10–20 centimes, l’écart du taux de réussite sur l’ensemble du marché est de +10,6 points de pourcentage (82 marchés ; l’intervalle de confiance exclut la valeur implicite) — le marché sous-évalue systématiquement les outsiders.
Et notre écart dans cette même bande est de −0,1 point de pourcentage (102 transactions).
Le marché sous-évalue les outsiders — c’est une occasion favorable. Mais nous avons sélectionné la partie des outsiders qui allait perdre — notre choix a transformé cette occasion en perte.
« Il y a de l’argent à gagner dans cette direction » et « vous pouvez gagner de l’argent dans cette direction » sont deux choses différentes.
V. Cela explique une question qui me taraudait depuis deux semaines
Je n’ai cessé de me demander : « Quelle stratégie fonctionne ? » La réponse est maintenant plus claire :
· Le jugement en lui-même ne présente aucun avantage détectable (composante de tarification t = +0,59)
· Les coûts sont certains, importants et varient selon le niveau de prix
· Pour les marchés au-dessus de 99,5 centimes, les coûts sont proches de zéro ; en dessous, ils absorbent tout
La « meilleure stratégie » ne consiste donc pas à « porter un jugement plus intelligent », mais à « se positionner du bon côté de la structure des coûts ».
VI. Le coût et l’honnêteté : la bande de sécurité n’est pas une « source de gains garantis »
La faiblesse fatale de la bande de sécurité, c’est que ses gains dépendent d’une probabilité de queue qu’on ne peut pas mesurer :
· Taux de réussite à l’équilibre = prix d’achat moyen de 0,99712 → taux d’échec tolérable à +0,29 %
· 147 transactions observées sans aucun échec → borne supérieure à 95 % du taux d’échec = 2,30 %
· (selon le décompte par événements indépendants : 129 événements, borne supérieure du même ordre de grandeur)
· Pour ramener la borne supérieure sous 0,29 %, il faut 1 037 événements indépendants
Une victoire rapporte +0,29 %, une défaite coûte −100 %. Une seule défaite annule 343 victoires. Mes 134 transactions gagnantes d’affilée ne suffisent pas à prouver que ces 0,29 % sont réels.
C’est pourquoi je le traite comme une « hypothèse préenregistrée », et non comme une « conclusion » à promouvoir.
VII. Trois règles à retenir
I. Tenir des comptes séparés pour « la justesse du jugement » et « le prix payé à l’exécution ».
Si l’on mélange les profits et les pertes, on ne saura jamais où est le problème. Une fois séparés, le problème apparaît tout de suite : jugement ≈ 0, les coûts sont meurtriers.
II. Toute « découverte » doit être vérifiée à partir d’un jeu de données indépendant.
La bande de la mort et la bande de sécurité ont passé cette vérification ; la « bande de prix de 3 à 10 centimes » et les « volumes élevés », non. Le critère de vérification est simple : il faut que la direction reste la même avec un nouvel échantillon.
III. Pour les stratégies de queue, le « zéro échec » doit se calculer à partir du nombre d’événements indépendants, et non du nombre de transactions.
Nos 147 transactions gagnantes dans la bande de sécurité ne correspondent qu’à 129 événements indépendants. Si l’on compte les transactions, on surestime la confiance de près de 15 %.
VIII. Situation actuelle
La bande de sécurité continue d’accumuler des données : 23 règlements supplémentaires aujourd’hui, tous gagnants (+8,42) ; il manque encore environ 900 événements indépendants pour atteindre le seuil de décision.
Au niveau du portefeuille : 33 comptes, 1 278 règlements dédupliqués ; −2 777,03 après prise en compte des coûts, et −1 286,07 après exclusion des stratégies réfutées. La valeur nette dépasse le capital initial pour 8 comptes sur 33.
La modification du moteur est déployée : acheter uniquement à partir de 99,5 centimes ; les bandes « de la mort », « expirés non réglés », « météo » et « intermédiaire » sont toutes désactivées.
Conclusion
J’ai mené une expérience pendant deux semaines. Au départ, ma question était : « Quelle stratégie peut rapporter de l’argent ? »
Au final, je n’ai pas trouvé une stratégie, mais acquis une vision plus honnête de moi-même : je n’ai pas de capacité de jugement détectable, mais je sais mesurer les coûts. Et les coûts, si l’on prend la peine de les mesurer, vous donnent la réponse.
Tant qu’on ne sait pas calculer les coûts, « j’ai eu raison » et « j’ai eu de la chance » veulent dire la même chose.
Cet article présente une méthodologie et une pratique technique ; il ne constitue pas un conseil en investissement.
Données : 1 278 règlements dédupliqués sur notre plateforme de simulation expérimentale, et les prix historiques des 1 529 marchés réglés sur l’ensemble du marché. « Composante de tarification » = résultat aux prix de référence, avant frais ; « composante d’exécution » = glissement ; frais = commissions réellement mesurées. Instantané : 2026-10-01 22:33 UTC.