


La « machine économique » que Ray Dalio a expliquée en 42 minutes fait entendre, en octobre 2026, un grincement strident sur le marché des cryptomonnaies. Le bitcoin évolue autour de 83 000 $ ; il a corrigé de 34 % par rapport à son plus haut historique de 1,26 million de dollars au 12 octobre 2025, mais il a tout de même bondi de 44 % sur 90 jours. Ce n’est pas une simple fluctuation des prix : c’est le résultat inévitable de l’entrecroisement de trois forces—le cycle des dettes à court terme (les hausses de taux de la Fed à 3,75 %-4 %), le cycle des dettes à long terme (le ratio dette mondiale/PIB se rapprochant de ses records historiques) et une révolution de la productivité (IA et tokenisation). Quand la Fed, les 27 et 28 octobre, doit se décider avec 64 % de probabilité de relever encore ses taux ; quand le Brent franchit 100 $ ; et quand les entrées quotidiennes des ETF bitcoin passent brutalement de 1 milliard de dollars à 134 millions de dollars—nous sommes à l’instant critique de ce que Dalio appelle le « moment où l’effet de levier des politiques devient inefficace ». Dans cet article, nous utiliserons la logique profonde de la machine économique pour démêler la position réelle du marché crypto actuel, et nous proposerons des principes d’allocation d’actifs actionnables.
Premièrement, coordonnées actuelles de la « machine économique » : intersection dangereuse de trois cycles
Dalio compare l’économie à un moteur à mouvement perpétuel, entraîné par la croissance de la productivité, le cycle des dettes à court terme (5 à 8 ans) et le cycle des dettes à long terme (50 à 75 ans). En octobre 2026, ces trois forces sont en train de former une configuration de couverture (hedge) rare.
Cycle à court terme : retournement vers un resserrement de la politique monétaire. Le 16 septembre 2026, la Fed augmentera son taux directeur à 3,75 % - 4 %, ce sera la première hausse depuis 2023. D’après CME FedWatch, la probabilité que la réunion du FOMC du 27-28 octobre relance une hausse de 25 points de base atteint 64 %. Le rendement des Treasuries à 10 ans est déjà monté à 5,17 %, ce qui signifie que le taux sans risque reprice désormais tous les actifs risqués. Dans le cadre de Dalio, il s’agit de la seconde moitié typique du cycle à court terme : « économie surchauffée → banque centrale qui resserre → contraction de la liquidité ».
Cycle de long terme : la charge de la dette approche de ses limites. L’expansion soudaine du déficit budgétaire fédéral américain amène le marché à s’attendre à un « redémarrage de l’impression de monnaie ». Dalio souligne à maintes reprises—dans un « contexte de crise de la dette »—que lorsque la croissance de la dette continue de dépasser celle des revenus, et que les taux sont déjà proches de zéro sans stimuler l’économie, la banque centrale se retrouve face au dilemme : « imprimer de la monnaie ou faire défaut ». Aujourd’hui, le ratio dette/PIB des principales économies mondiales se rapproche de son plus haut historique d’après-guerre, et la décision du FOMC de décembre 2025 d’annuler la limite quotidienne de 50 milliards de dollars du SRP (repo permanent) ouvre, de fait, une porte de sortie vers une « liquidité illimitée ».
Productivité : rupture induite par l’IA et l’infrastructure financière. Contrairement aux années 1930 et à la Grande Dépression, le cycle actuel s’accompagne de vrais progrès côté productivité. D’après Visa, environ 17 % des transactions en stablecoins sont utilisées pour les paiements des entreprises et les règlements transfrontaliers ; le CME annonce le lancement, le 19 octobre, du Bitcoin Cash et des futures sur Uniswap ; le 1er octobre, la SEC propose de nouvelles règles pour la garde des actifs crypto. Ce ne sont pas des bulles spéculatives, mais un changement de paradigme de l’infrastructure financière.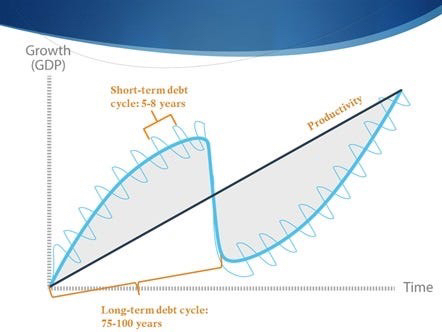
Deuxième point : la logique de tarification du Bitcoin—de « l’or numérique » à « le baromètre de liquidité »
Le premier principe de l’investissement de Ray Dalio est le suivant : la valeur théorique est égale à la valeur actuelle des flux de trésorerie futurs. Le Bitcoin n’a pas de flux de trésorerie ; son mécanisme de tarification repose donc sur la « prime de substitution monétaire »—c’est-à-dire la valeur de couverture contre la dépréciation du pouvoir d’achat de la monnaie fiduciaire.
Les données de marché de 2026 valident parfaitement cette logique :
Phase de prime de liquidité (octobre 2025 - décembre) : Lorsque le Bitcoin touche son plus haut historique à 126,080 dollars, cela correspond à la fin du cycle de baisses de taux de la Fed, moment où la liquidité déborde. Les ETF spot enregistrent 6,63 milliards de dollars d’entrées nettes sur cinq semaines, et le portefeuille crypto de BlackRock passe de 54,77 milliards de dollars à 102,09 milliards de dollars.
Phase de contraction de la liquidité (janvier - août 2026) : le Bitcoin tombe au plus bas à 57,800 dollars, soit une baisse de plus de 50 %. Les documents de la SEC indiquent qu’au T2 2026, les ETF Bitcoin spot américains ont connu la plus forte sortie nette trimestrielle depuis leur lancement en janvier 2024. Il s’agit d’un processus typique : « hausse du taux d’actualisation → compression de la prime de risque → réévaluation des prix des actifs ».
Phase de blocage actuel (octobre 2026) : le Bitcoin oscille étroitement entre 83,000 et 84,000 dollars. D’un côté, le 1er octobre, le pétrole international dépasse 100 dollars (Brent) ; les anticipations d’inflation augmentent la probabilité de hausses de taux. De l’autre, la Fed supprime la limite du SRP et le déficit budgétaire s’étend, ce qui laisse entendre que le robinet de liquidité à long terme n’est pas encore fermé.
Comment Dalio verrait cette contradiction ? La réponse se cache dans le deuxième élément des « trois équilibres » : l’utilisation des capacités de production de l’économie ne doit être ni trop élevée, ni trop faible. En ce moment, l’économie américaine est à la « lisière de la stagflation » : le prix du pétrole fait monter l’inflation (surchauffe), mais les données sur la consommation et l’emploi sont faibles (refroidissement). Dans ce contexte, le Bitcoin ne peut pas profiter d’un banquet de liquidité lié aux baisses de taux, et il ne bénéficie pas non plus, de façon aussi pure que l’or, des demandes de valeur refuge : il retombe donc dans un range d’oscillation.
Troisièmement, signaux clés : réunion de la Fed du 28 octobre et flux des capitaux des ETF
Dalio souligne que **le prix est déterminé par le total des dépenses divisé par la quantité**. Sur le marché crypto, le « total des dépenses » correspond aux flux de capitaux institutionnels—du vrai argent.
Deux micro-indicateurs actuels méritent une attention particulière :
Ralentissement des flux de capitaux des ETF. Les ETF Bitcoin spot américains gèrent actuellement 108,4 milliards de dollars d’actifs, mais l’afflux quotidien est passé d’environ 1 milliard de dollars le 21 septembre à seulement 134 millions de dollars le 25 septembre. Ce n’est pas un signal de marché baissier, c’est un avertissement de « l’épuisement des acheteurs marginaux ». Dalio a insisté à plusieurs reprises dans son discours : « Dites-moi comment la liquidité va évoluer, et je vous dirai comment les prix des actifs vont bouger. » Lorsque le ralentissement des entrées des ETF rencontre les hausses de taux de la Fed, l’élan à la hausse du Bitcoin sera nécessairement freiné.
La structure des échéances appelle à la prudence. La courbe des contrats à terme du CME montre qu’entre le contrat d’octobre 2026 (83,970 dollars) et celui de décembre 2027 (89,330 dollars) il existe un contango modéré (prime des échéances futures), mais le contrat de mars 2027 (85,790 dollars) enregistre un léger repli. Cette structure « proche fort, lointain faible » reflète l’inquiétude des institutions concernant l’environnement de liquidité en 2027—elles craignent que le contexte actuel de taux élevés persiste plus longtemps.
Quatrièmement, principes pratiques d’allocation : chercher des opportunités asymétriques dans la machine à dettes
Sur la base du cadre de Dalio, l’allocation actuelle d’actifs crypto doit suivre trois principes :
Premièrement, distinguer les « actifs de productivité » des « actifs du cycle de la dette ». Dalio appelle l’or une « monnaie non liée à la dette », parce qu’il ne dépend pas des promesses de remboursement de quelqu’un. À la fin du cycle des dettes à long terme, il est recommandé de conserver une allocation d’or de 30 % à 40 % comme ancrage de gestion du risque : ces actifs sont découplés du crédit en monnaie fiduciaire, et peuvent couvrir le risque d’un échec du « deleveraging bien orchestré ». Le Bitcoin, pour l’instant, affiche encore une corrélation supérieure à 0,7 avec l’indice Nasdaq 100 : il n’a pas encore pleinement réalisé la fonction de valeur refuge de « l’or numérique ». Il ne devrait donc pas remplacer l’or, mais être traité comme une allocation à haut bêta au sein des actifs risqués.
Deuxièmement, définir des déclencheurs via une logique « si-alors ». Ne cherchez pas à prédire : préparez-vous. Si la Fed suspend les hausses de taux le 28 octobre (probabilité 36 %) et que le Bitcoin dépasse 87,397 dollars (plus haut du 21 septembre), alors on peut confirmer un tournant de liquidité à court terme et augmenter la position jusqu’à 60 % ; si la Fed hausse les taux comme prévu et que le Brent se maintient au-dessus de 100 dollars, alors il faut réduire à moins de 30 %, car un rendement sans risque de 5,17 % continuera d’aspirer les capitaux spéculatifs du marché crypto.
Troisièmement, concentrez-vous sur l’« asymétrie ». Le skew (asymétrie) du marché actuel des options sur le Bitcoin indique que la prime des options de vente (put) a atteint le niveau le plus élevé depuis 2023. Cela signifie que le marché paie trop cher pour se protéger contre la baisse. Selon le principe de prime de risque de Dalio, lorsque la prime de risque est cotée de manière extrême, cela indique souvent qu’une inversion est proche. Pour les investisseurs de long terme, le ratio risque-rendement au niveau actuel du prix (en baisse de 34 % par rapport aux plus hauts historiques) est meilleur que celui observé en octobre 2025, à 126,000 dollars.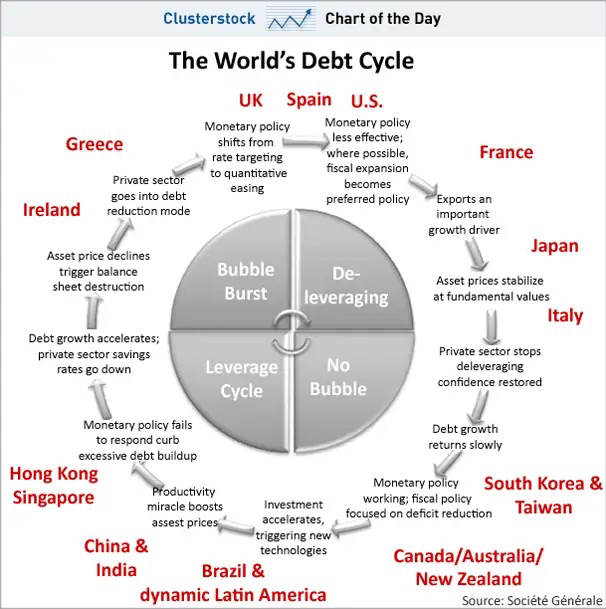
Cinquièmement, conclusion : les principes comptent plus que les prévisions
À la fin de son discours, Dalio dit : « Connaître les principes, c’est comme apprendre à pêcher, et pas seulement attraper un poisson. »
Le marché crypto d’octobre 2026 est le meilleur laboratoire pour tester ces principes. Le cycle des dettes à court terme vous oblige à respecter la puissance des taux de la Fed ; le cycle des dettes à long terme vous rappelle de ne pas trop vous fier à l’idée que la monnaie fiduciaire conserve son pouvoir d’achat ; la révolution de la productivité montre que la courbe d’adoption de l’infrastructure blockchain en est encore à ses débuts.
La prochaine grande vague haussière du Bitcoin ne viendra pas du FOMO des particuliers, mais de la réussite d’un « deleveraging bien orchestré » : lorsque la banque centrale, tout en contrôlant l’inflation, maintient la croissance du PIB nominal grâce à une expansion budgétaire et une restructuration de la dette. Cela exige une utilisation extrêmement précise des deux leviers—politique monétaire et politique budgétaire—par les décideurs, ce qui est très difficile. Mais si cela réussit, les actifs risqués entreront dans un marché haussier plus durable que celui de 2020-2021, car à l’époque le point de départ était un taux d’intérêt nul, alors qu’aujourd’hui le point de départ est un taux réel de 5 % : la « gravité » de la tarification des actifs a déjà changé.
Pendant la relance de cette machine à dettes, garder la liquidité, garder les principes et garder la patience est plus important que n’importe quelle prédiction de prix.
Avertissement sur le risque : Cet article ne constitue pas un conseil en investissement. Les actifs crypto sont extrêmement volatils : prenez une décision prudente en fonction de votre capacité personnelle à supporter le risque. #以太坊三季度涨70.9% #美财政部允许各州提前提交稳定币认证 #美国10年期美债收益率逼近5.3% #美元指数创2025年5月来新高 #美国初请失业金人数降至19.7万 $BTC


