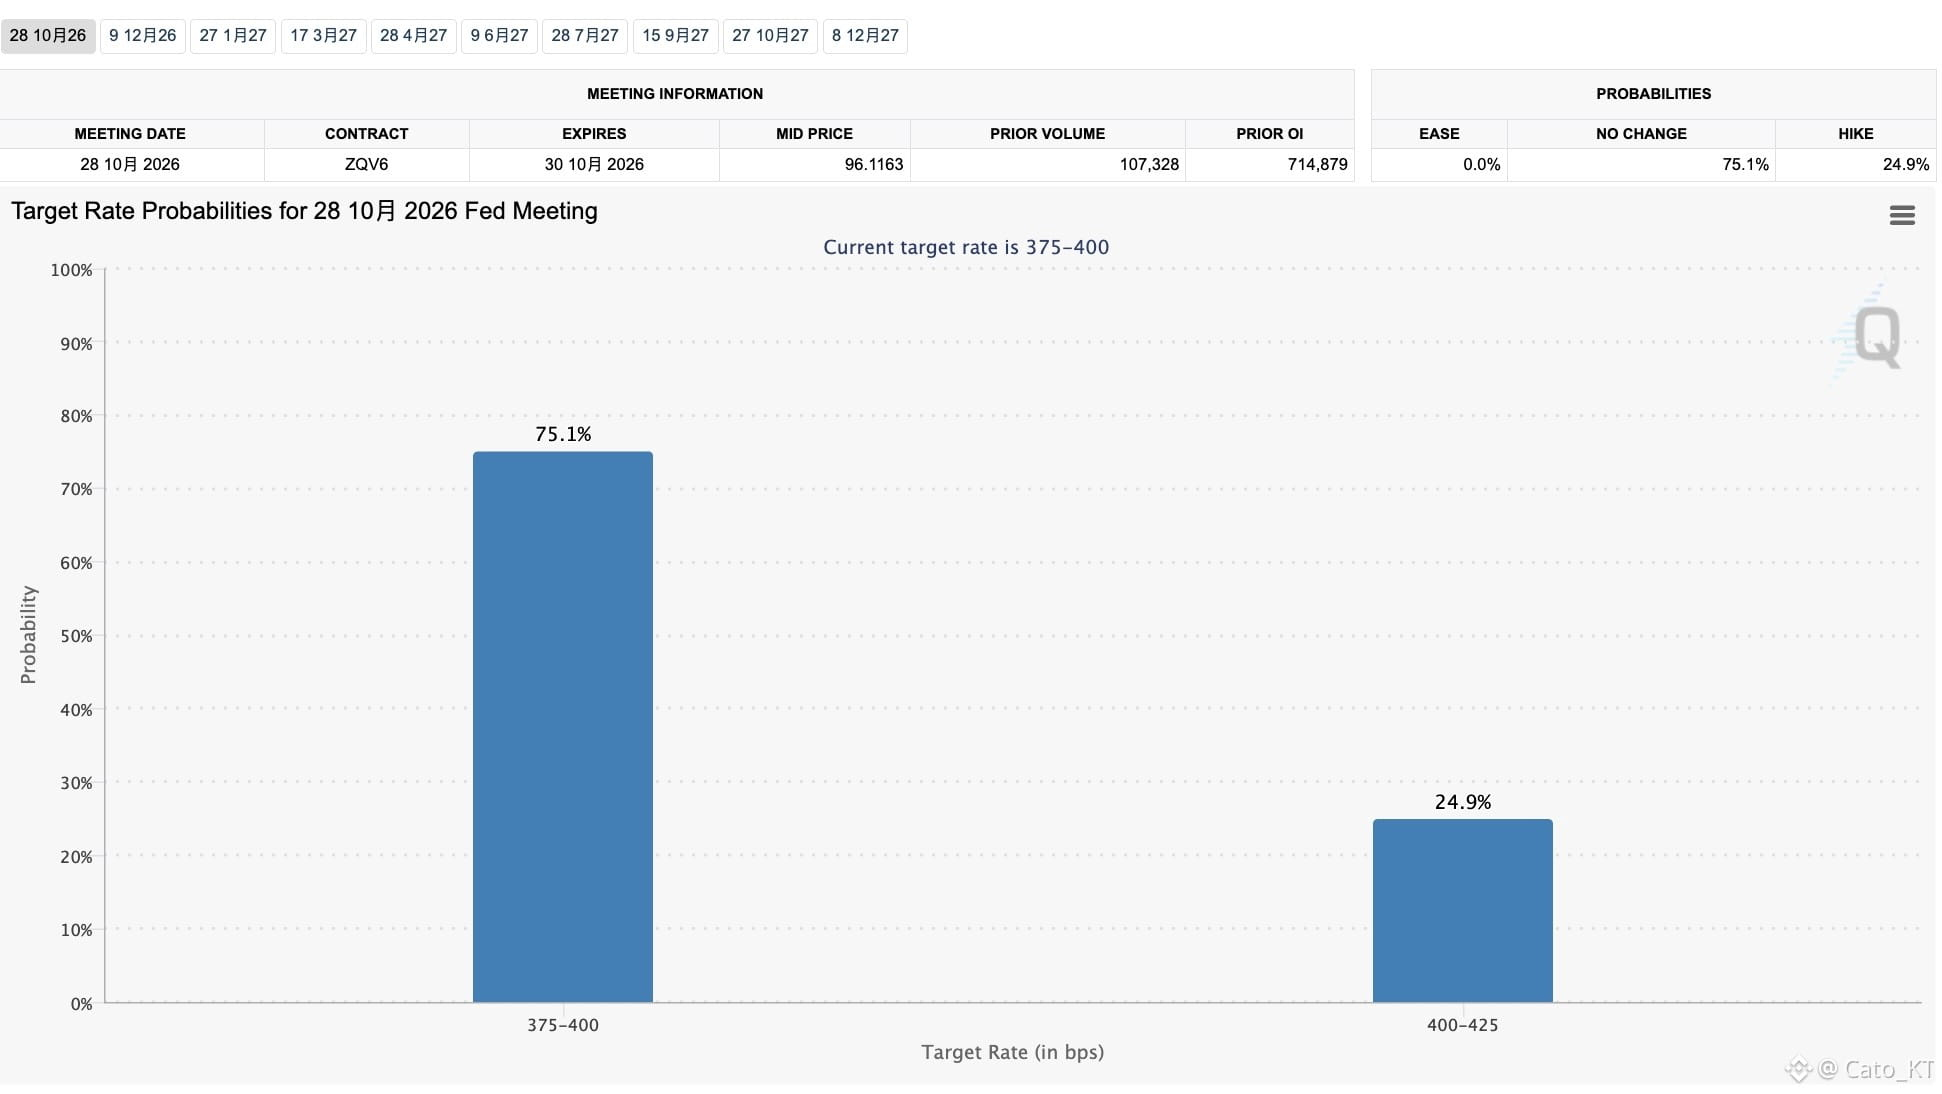
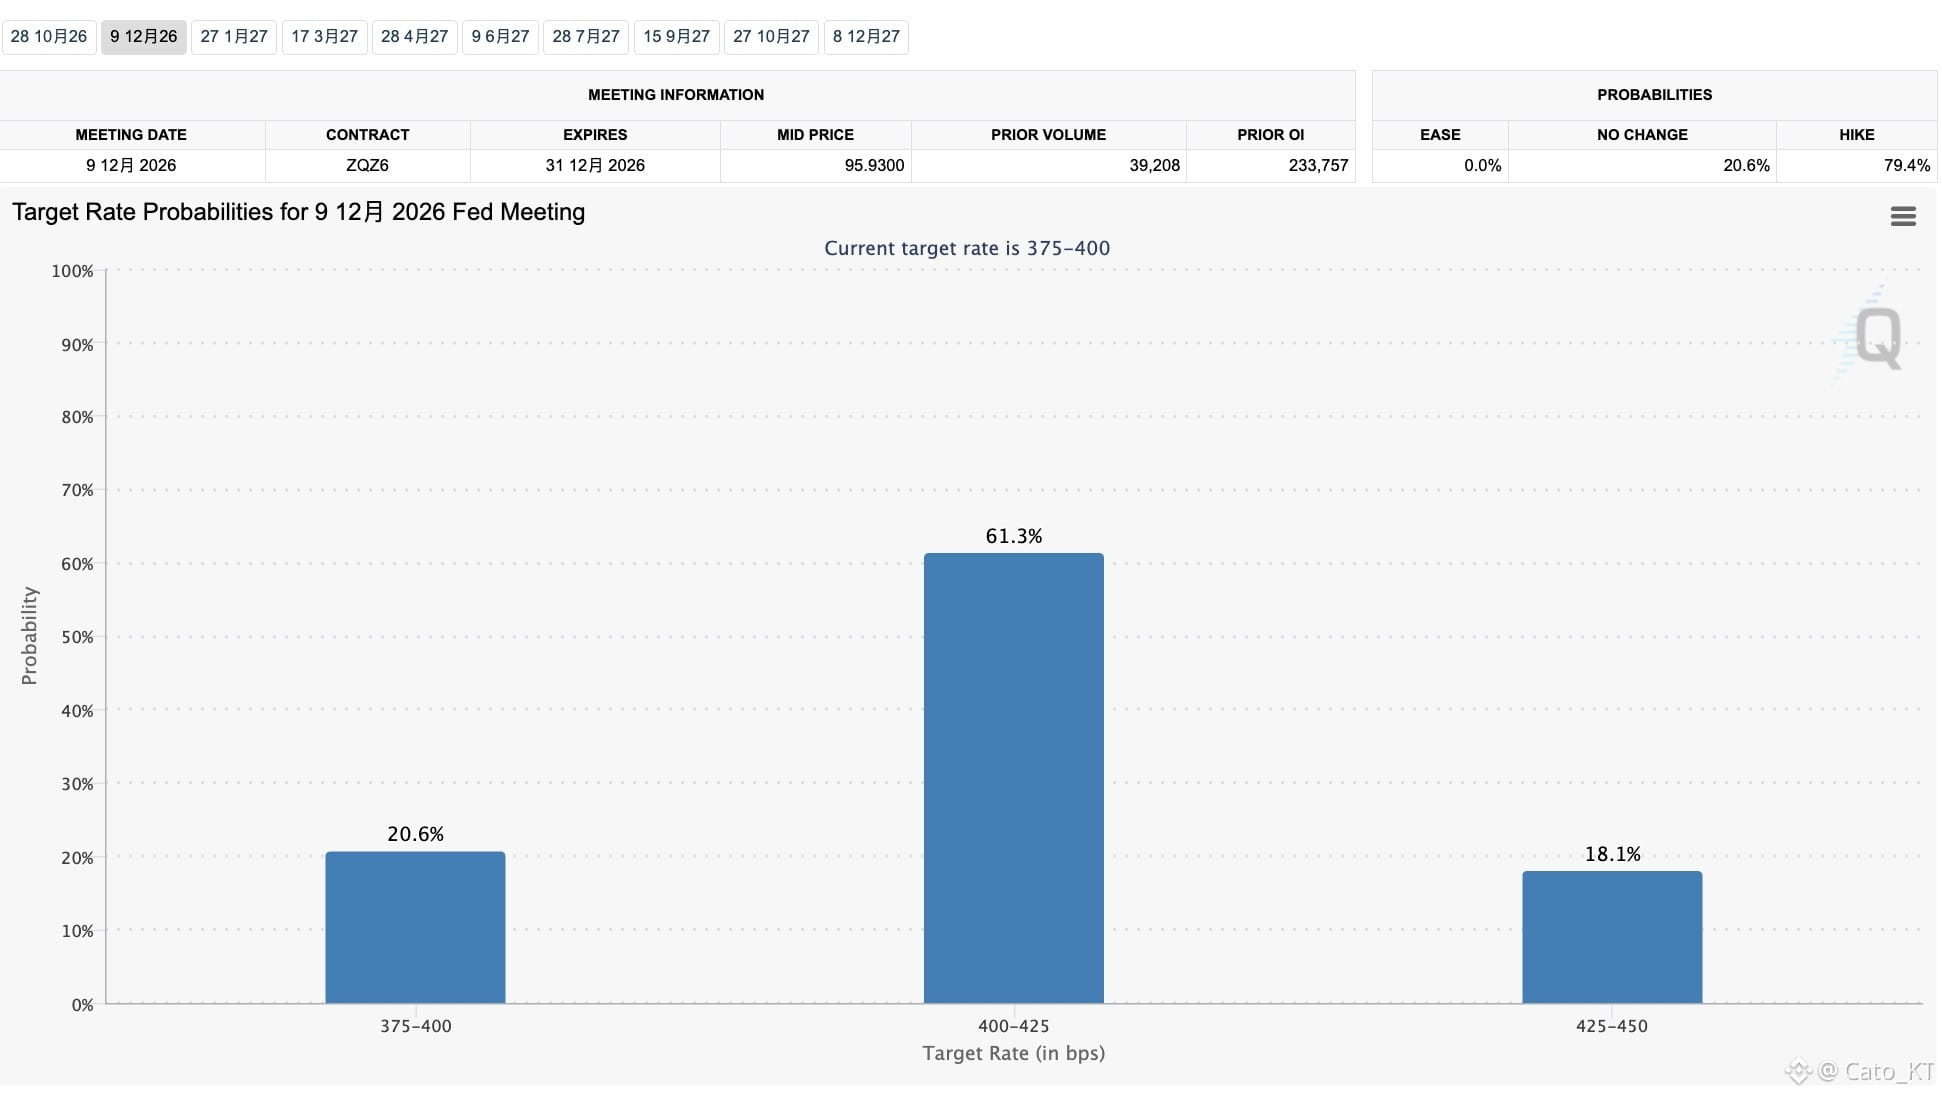
Le président de la Fed de New York, William(s) + le vice-président de la Réserve fédérale, Jefferson : grâce à leurs discours sur deux jours, la probabilité d’une hausse des taux en octobre est tombée à moins de 30 %.
Dans le même temps, la probabilité de hausse des taux a été décalée vers décembre, ce qui la fait passer au-dessus de 60 %. À court terme, cela évite que le marché boursier américain subisse une pression liée aux hausses de taux, tout en stabilisant temporairement le stress qui s’est emparé du marché obligataire, avec des rendements en forte hausse.
On peut constater que, que ce soit le président Trump lui-même ou les responsables de la Fed, ils ne semblent effectivement pas vouloir procéder à une hausse des taux. Plus précisément, ils ne veulent pas que le marché soit actif dans un environnement d’anticipations de resserrement monétaire.
Pour le marché boursier américain, l’intelligence artificielle est l’épine dorsale. Mais cette épine dorsale ne peut pas supporter des hausses de taux ; ou, plus exactement, elle ne peut pas supporter le retour d’un cycle de hausses. Ainsi, des acteurs clés de la Fed sont intervenus : ils ont repoussé les anticipations de hausse des taux, tout en ajustant le mode de calcul des statistiques d’inflation « cœur » afin d’atténuer la pression sur le marché.
Enchaînement à venir : faire baisser les prix du pétrole brut + augmenter l’intensité du rachat (buyback) du Trésor + ne pas relever les taux ou maintenir des taux élevés + traverser la crise énergétique, puis rétablir la perspective de baisse des taux afin de continuer à doper la croissance du marché boursier américain !
Fait quelque peu ironique : après des mois où Wos(t) a appelé à réduire le forward guidance, on compte finalement encore sur la capacité des acteurs clés de la Fed à ajuster les anticipations ; sinon, le marché boursier américain subirait probablement une pression encore plus forte ! #美国10年期美债收益率逼近5.3%