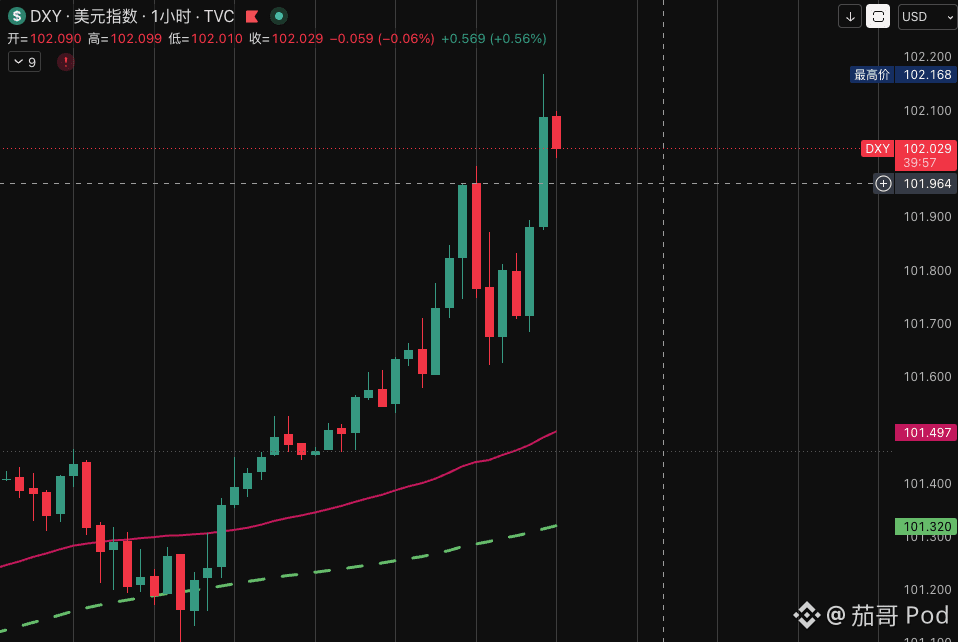

L’indice du dollar américain atteint environ 101,8–102, et enregistre un plus haut depuis mai 2025, reflétant une nouvelle tarification du scénario « des taux américains plus élevés et plus longtemps ». Les principaux moteurs de la hausse du dollar sont notamment l’assouplissement des attentes de baisse des taux de la Fed, la persistance d’une inflation et de données économiques américaines encore solides, ainsi que l’élargissement de l’avantage de taux des États-Unis par rapport à l’Europe et au Japon ; en parallèle, les risques géopolitiques et les inquiétudes concernant la croissance mondiale ramènent des capitaux vers les actifs libellés en dollars, à des fins de couverture.
La vigueur du dollar ne contredit pas nécessairement le repli intrajournalier des rendements des bons du Trésor américains à court terme. Sur le marché des changes, ce sont surtout l’écart de taux relatif entre les États-Unis et les autres grandes économies, ainsi que l’appétit pour le risque, qui comptent : même si le 2 ans américain recule temporairement, tant que les taux américains restent nettement supérieurs à ceux de l’Europe et du Japon, et que le marché anticipe que l’Europe et le Japon resteront plus enclins à l’assouplissement, ou encore si l’aversion au risque augmente, le dollar peut continuer à monter.
Pour le marché, un dollar fort tend généralement à freiner l’or, le cuivre, l’uranium et d’autres matières premières libellées en dollars, et à peser sur les monnaies des marchés émergents, les actions technologiques à valorisations élevées et les titres liés aux SMR (petits réacteurs modulaires) d’énergie nucléaire, qui dépendent de financements sur le long terme. L’impact sur le grand S&P (marché actions américain) est plutôt différencié : les sociétés dont la demande intérieure est dominante et les flux de trésorerie stables font preuve de plus de résilience, tandis que les valeurs de croissance dont la part de revenus à l’étranger est plus élevée et dont la valorisation dépend de bénéfices futurs se heurtent à une double pression—celle du change et celle des taux d’actualisation. Si l’indice du dollar parvient à se maintenir efficacement au-dessus de 102, et que les rendements des obligations à long terme se redressent à nouveau, le marché devra se montrer vigilant face à un resserrement plus poussé des conditions financières.
#美元指数创2025年5月来新高