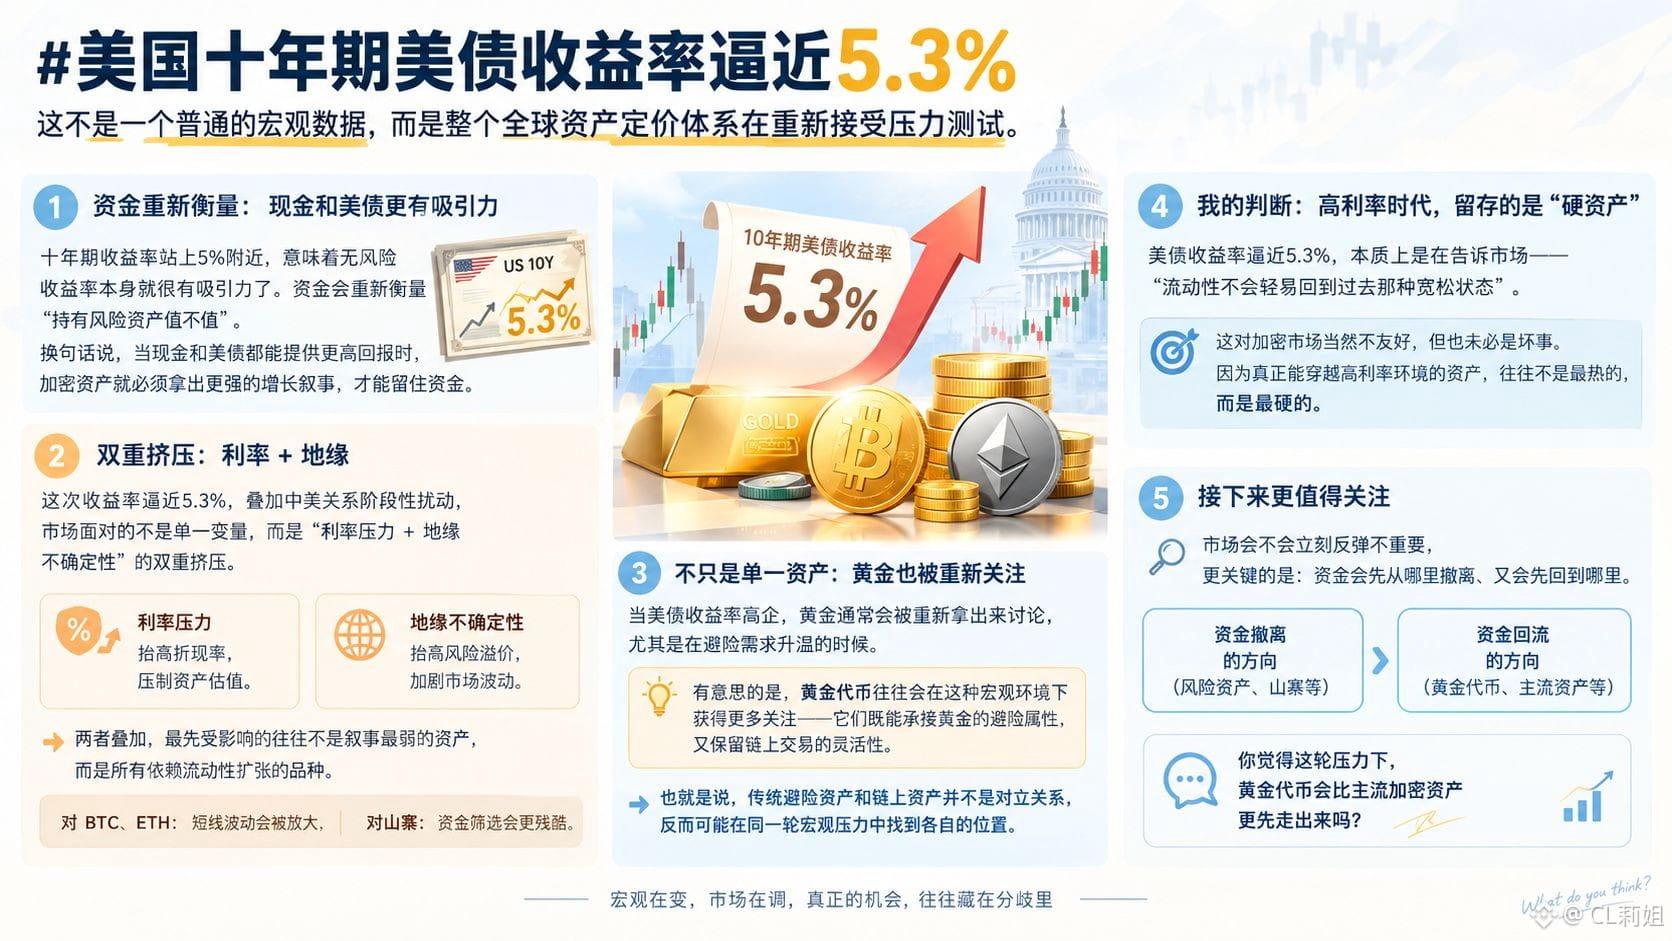

#美国10年期美债收益率逼近5.3% Ce n’est pas un simple indicateur macroéconomique : c’est tout le système mondial de fixation des prix des actifs qui repasse un test de résistance sous pression.
Beaucoup de gens réagissent d’abord ainsi : les rendements des bons du Trésor US en hausse, quel rapport avec le marché des cryptomonnaies ? Le lien est en réalité très direct. Quand le rendement à 10 ans se rapproche de 5 %, cela signifie que le taux sans risque devient lui-même bien plus attractif : les capitaux réévaluent alors si « détenir des actifs à risque vaut vraiment la peine ». En d’autres termes, lorsque la trésorerie et les bons du Trésor offrent des rendements plus élevés, les actifs crypto doivent alors présenter une narration de croissance plus solide pour retenir les capitaux.
Cette fois, avec une proximité autour de 5,3 % des rendements, et en plus des perturbations conjoncturelles dans les relations entre les États-Unis et la Chine, le marché n’affronte pas une variable unique, mais un double étranglement : « pression des taux + incertitude géopolitique ». Le premier fait monter le taux d’actualisation ; le second fait monter la prime de risque. Quand les deux se combinent, ce ne sont souvent pas d’abord les actifs les plus faibles en termes de narration qui sont touchés, mais tous les produits qui dépendent d’une expansion de la liquidité. Pour le BTC et l’ETH, cela signifie que la volatilité à court terme sera amplifiée ; pour les altcoins, la sélection opérée par les capitaux sera plus impitoyable.
Mais le marché n’évolue jamais uniquement le long d’une seule ligne.
Quand les rendements des bons du Trésor sont élevés, l’or est généralement remis sur la table, surtout lorsque la demande de valeurs refuges s’intensifie. Détail intéressant : dans ce type d’environnement macroéconomique, les tokens adossés à l’or attirent souvent davantage l’attention, car ils peuvent à la fois reprendre les attributs de refuge de l’or et conserver la flexibilité des transactions on-chain. Autrement dit, les actifs refuges traditionnels et les actifs on-chain ne s’opposent pas : ils peuvent au contraire trouver leur place dans la même vague de pression macro.
Lorsque les rendements des bons du Trésor se rapprochent de 5,3 %, cela signifie en substance que le marché comprend ceci : « la liquidité ne reviendra pas facilement à ce mode de détente d’antan ». Ce n’est évidemment pas favorable au marché crypto, mais ce n’est pas forcément une mauvaise chose. Car les actifs qui traversent réellement un contexte de taux élevés ne sont pas forcément ceux qui sont les plus en vogue : ce sont souvent ceux qui sont les plus solides.
Ainsi, ce qui mérite le plus d’attention ensuite n’est pas tant de savoir si le marché va rebondir immédiatement, mais plutôt d’où les capitaux se retireront en premier, puis vers quoi ils reviendront en premier. #加密市场 #加密货币 $BTC