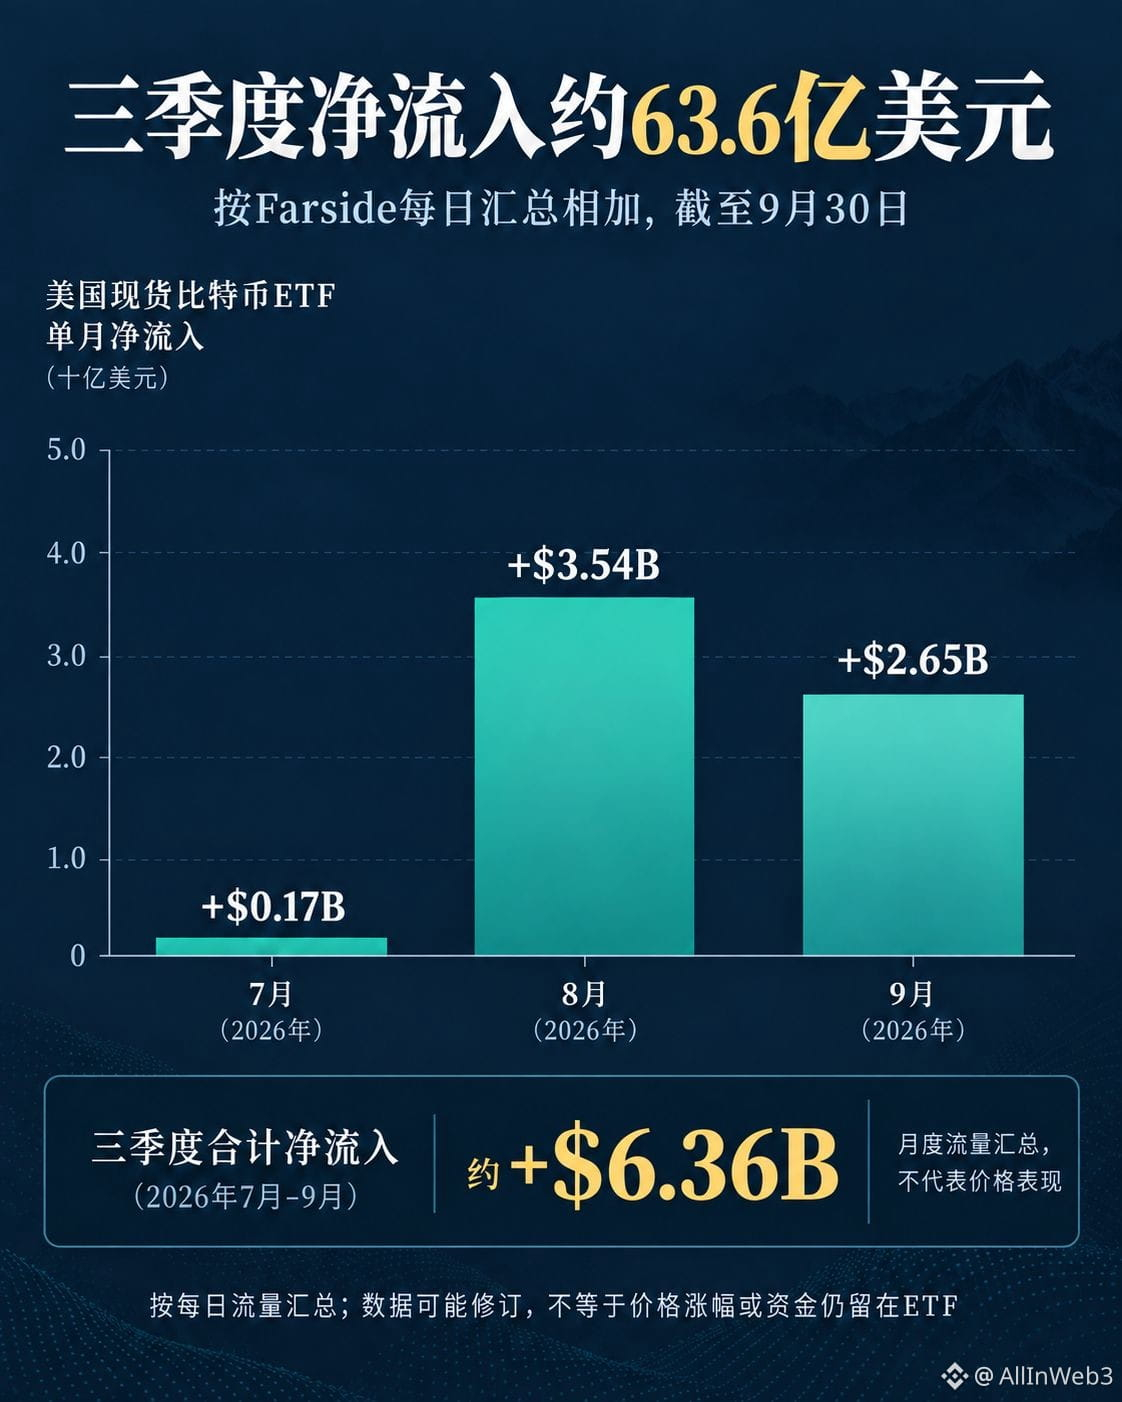
#Le Bitcoin ETF enregistre un afflux net de 6,34 milliards de dollars au T3 : la « une » de Binance Plaza affiche 6,34 milliards de dollars, dans le sens identique à la table quotidienne de Farside. En additionnant les Total de flux nets quotidiens de juillet à septembre, on obtient environ 6,36 milliards de dollars : juillet ~170 millions de dollars, août ~3,54 milliards de dollars, septembre ~2,65 milliards de dollars. Les valeurs mensuelles sont arrondies ; la somme recalculée diffère donc d’environ vingt millions de dollars par rapport à l’affichage de la une. Les données quotidiennes peuvent aussi être mises à jour ultérieurement ; l’article les traite ici comme un cumul approximatif.
La chronologie montre que l’afflux net ne se produit pas de façon uniforme : août contribue le plus, septembre reste positif mais en dessous d’août. Ce constat étaye l’idée d’« un solde global net de souscriptions » via le canal des ETF au comptant au T3, et indique aussi qu’il n’est pas exact de résumer tout le trimestre à un choc de capitaux sur une seule journée. L’explication du marché doit se juger à la distribution et à la continuité, pas seulement au total trimestriel.
L’afflux net d’ETF correspond à la statistique des souscriptions/rachats de parts de fonds ; ce n’est ni l’ensemble des fonds qui restent actuellement dans le fonds, ni une preuve directe de l’ampleur de la hausse du prix du BTC, et cela ne prouve pas, à lui seul, que les ordres d’achat font monter le prix. Les flux de capitaux peuvent aller dans le même sens que les prix ou que les positions à terme, mais peuvent aussi diverger ; la corrélation doit être évaluée après alignement sur des dates précises.
La nouvelle vérification porte sur la comparaison croisée du titre de la une avec le tableau quotidien source : l’ordre de grandeur du cumul est proche, mais l’addition des flux quotidiens donne environ 6,36 milliards de dollars. Par conséquent, en conservant l’annonce « 6,34 milliards » de la une, il faut préciser l’écart de périmètre pour éviter une fausse précision. Par la suite, il faudra observer si, en octobre, le flux net quotidien reste continuellement positif et si les entrées sont concentrées sur quelques jours de négociation ; si le flux repasse continuellement négatif, le cumul du trimestre ne devrait pas être extrapolé comme une demande actuelle.
Données : tableau des flux quotidiens des ETF Bitcoin au comptant américains de Farside Investors, statistiques jusqu’au 30 septembre 2026 ; en additionnant le Total quotidien du tableau, il peut y avoir des révisions.
Ce que l’on peut confirmer pour l’instant, ce sont les résultats de cumul sur le trimestre. Cela ne signifie pas que la direction des flux en octobre est déjà déterminée ; pour savoir si la demande se prolonge, il faut attendre la publication des données quotidiennes ultérieures et vérifier jour par jour.
Le graphique en barres mensuelles sert uniquement à comparer l’ampleur des flux nets sur trois mois ; il n’est pas tracé en fonction du prix du BTC et les entrées ne sont pas converties en nombre d’achats. Les données de Farside peuvent être recoupées au jour le jour, mais les statistiques de souscriptions/rachats des fonds ne correspondent pas au même périmètre que les transactions au comptant on-chain.