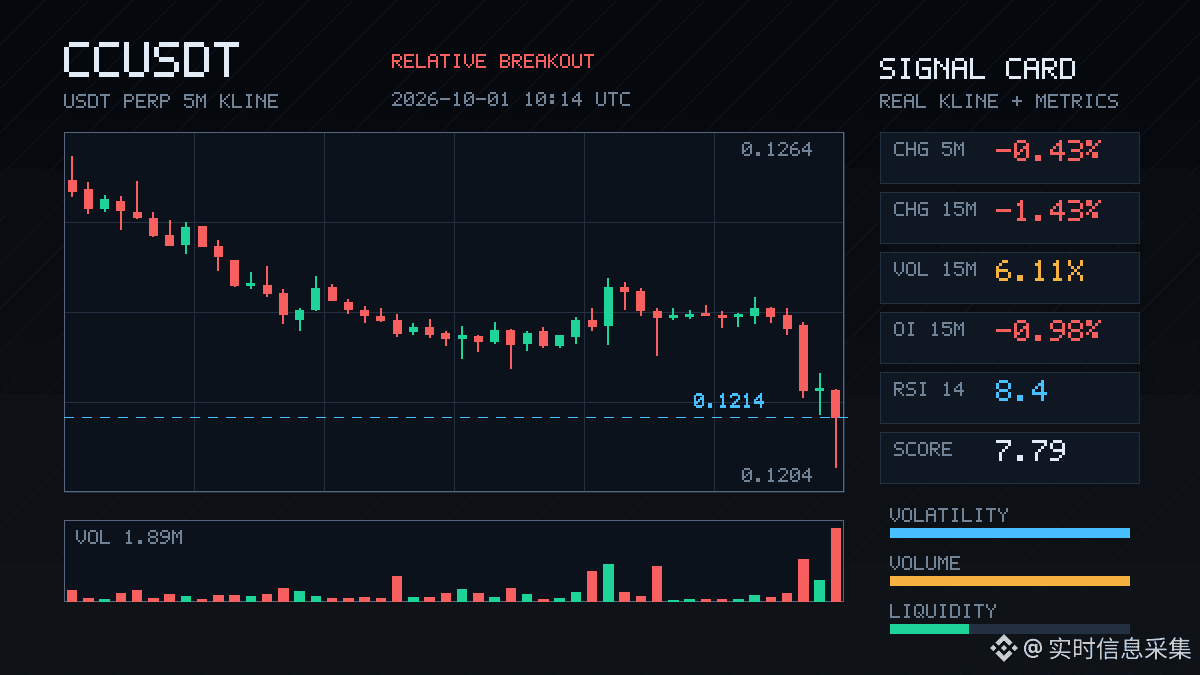
$CC Là, ça y est, c’est plutôt violent.
Sur 15 m, ça chute directement de 1,43 %, le volume atteint 6,11 fois, la volatilité est à Z 4,07, et à la clôture ça repasse sous la limite basse des 20 dernières bougies 5 m. Le flux côté carnet (ordres) est de -41,3 % (sur le plan de la participation active), le ratio acheteur/vendeur est à 0,42, et la pression vendeuse a été véritablement “enfoncée” par la casse.
Ce qui est intéressant, c’est que l’OI (open interest) baisse aussi : sur 15 m -0,98 %, sur 1 h -1,44 %, et les variations nominales sont négatives des deux côtés. Ce n’est pas un “crash” causé par de nouvelles positions short qui entrent, mais plutôt une réduction de levier côté longs : les stop se font toucher et les positions se contractent. La quantile de l’OI est à 100 %, le rang dans tout le pool est le 2e : ça signifie que cette contraction n’est pas juste un petit coup isolé de $CC , mais quelque chose de anormal et plutôt en tête dans l’ensemble du pool.
Le taux de financement reste lui aussi à un niveau élevé sur les récentes périodes : avant, les longs étaient trop entassés. Maintenant, cette baisse ressemble davantage à un désendettement forcé (dump passive) qu’au démarrage d’une tendance avec une ouverture de shorts “active”.
Le volume sur 24 h n’est que de 9,61 M, et la liquidité est déjà plutôt mince : ce niveau de volume peut amplifier la casse. Les dérapages (slippage) et les stop-loss en chaîne peuvent facilement se cumuler. Après avoir cassé la limite basse de la zone 5 m, regardez d’abord s’ils peuvent remonter rapidement ; si ça ne revient pas, en dessous il pourrait rester une petite séquence de désendettement.
Ne pas attraper un couteau qui tombe : attendre que l’OI se stabilise avant de décider.