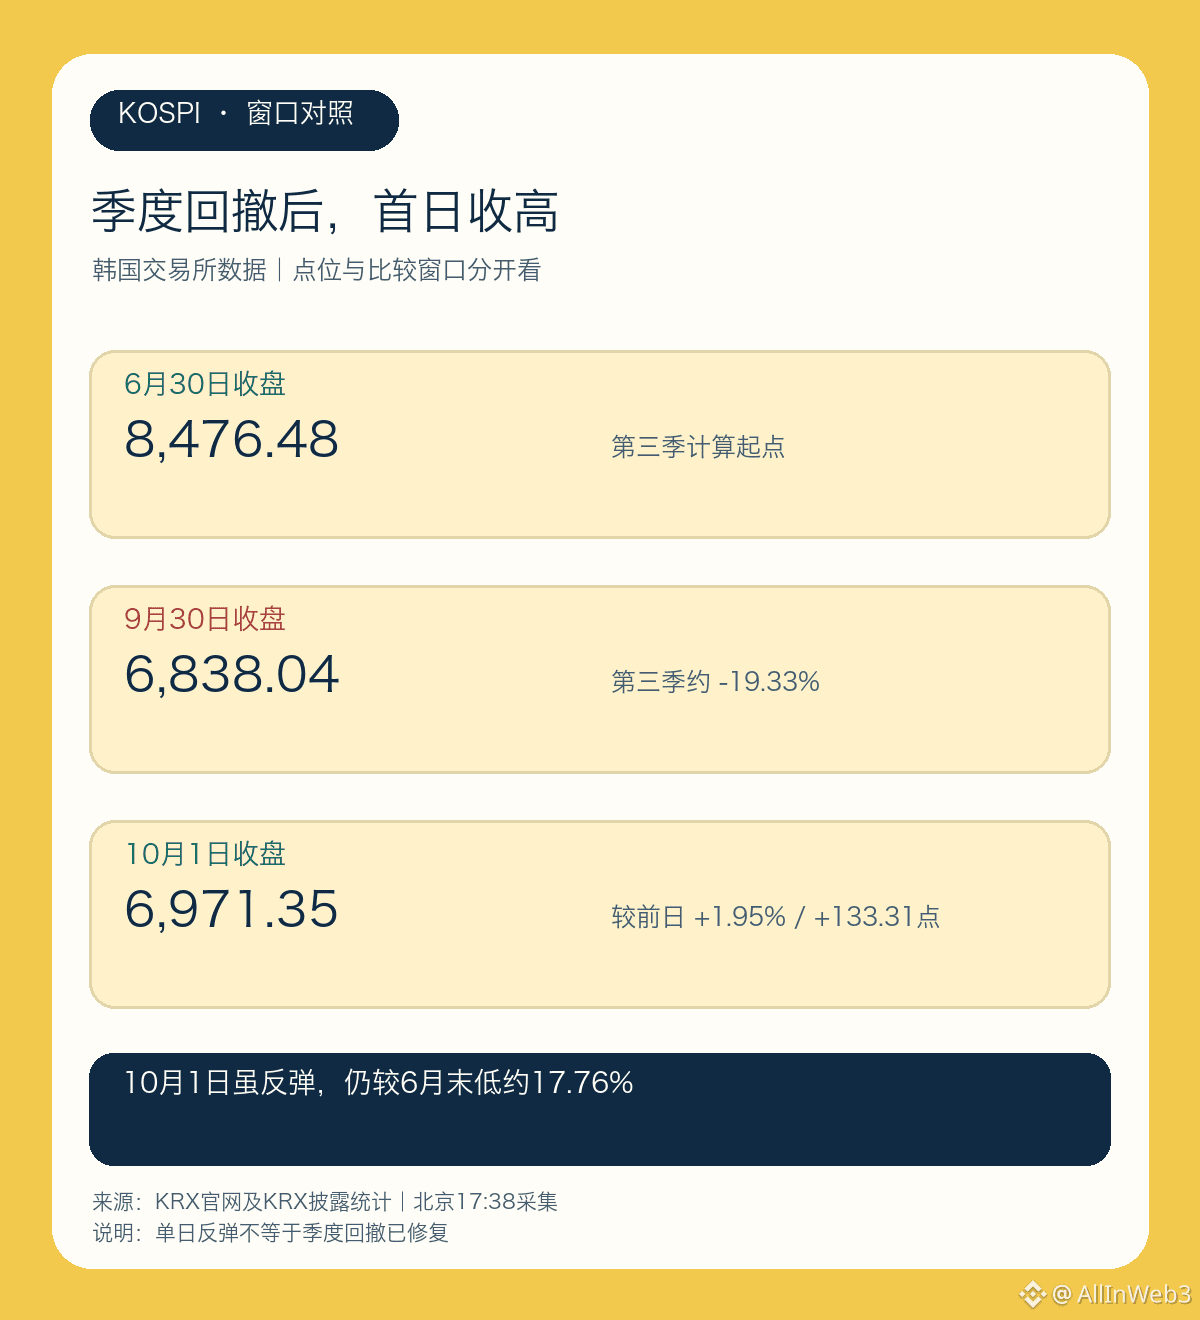
#韩国KOSPI创2020年以来最差季度 Cette discussion du classement le plus chaud concerne la troisième saison qui vient de s’achever ; il ne faut pas ignorer ensuite les opérations du 1er octobre déjà finalisées. Ce billet (14 h 41) indique 372513617393750 comme base de calcul : de fin juin à fin septembre, le KOSPI aurait chuté d’environ 19,33 %. À l’époque, le premier jour de bourse d’octobre était classé comme un point à vérifier. Désormais, le site officiel de la bourse coréenne affiche la clôture du jour à 6 971,35 points, soit +133,31 points (+1,95 %) par rapport au 30 septembre. C’est une nouvelle preuve de clôture quotidienne, mais elle n’efface pas le repli trimestriel.
D’abord, clarifions trois niveaux. D’après les statistiques publiées par la bourse, la clôture du 30 juin est de 8 476,48 points, celle du 30 septembre de 6 838,04 points : la troisième saison recule d’environ 19,33 %. Le site du 1er octobre montre une clôture KOSPI à 6 971,35 points : par rapport à la veille, il y a bien rebond. Mais si l’on prend encore fin juin comme référence, le niveau reste inférieur d’environ 17,76 %. La hausse sur un seul jour et la baisse sur trois mois n’utilisent pas le même dénominateur ; elles ne peuvent donc pas s’annuler mutuellement pour dire « retour au niveau initial ».
Ensuite, aujourd’hui, ce n’est pas seulement le KOSPI qui monte. Sur la même page, la bourse indique que le KOSDAQ clôture à 894,29 points, en hausse de 38,38 points (+4,48 %) par rapport à l’avant-veille. Cela montre que l’autre principal indice rebondit aussi le jour même, mais la hausse des deux indices ne signifie pas que chaque valeur composante monte, et elle ne suffit pas non plus à conclure, sur la base d’une seule journée, que le risque pour le marché coréen est déjà évacué. Le précédent passage sur le fort repli de la troisième saison reste valable ; la mise à jour ici concerne la direction et l’ampleur du premier jour de bourse complet après la fin du trimestre.
Troisièmement, le « pire trimestre depuis 2020 » du classement chaud correspond à un classement par trimestres à travers plusieurs années. Nous pouvons recalculer avec les deux points que nous avons vérifiés l’ordre d’environ 19,33 % pour ce trimestre, mais cela ne remplace pas la comparaison de tous les trimestres depuis 2020 en utilisant le même périmètre de clôture. On ne considère donc pas ce classement跨-annuel comme une validation indépendante. Expliquer le rebond des actions coréennes par des entrées/sorties de fonds vers des actifs crypto, c’est aussi insuffisant : il manque des données de flux et des preuves sur la même fenêtre temporelle.
À présent, observons si les jours de bourse complets suivants en Corée parviennent à maintenir une clôture en hausse, et si le KOSPI récupère progressivement les pertes subies avant la fin de septembre. Quand on discute sa relation avec le BTC, il faut aligner en même temps la fenêtre temporelle et vérifier les volumes et les prix au comptant sur Binance. Ce que l’on peut confirmer aujourd’hui, c’est que la clôture du 1er octobre rebondit de +1,95 % ; mais on ne peut pas en déduire que le repli de la troisième saison est déjà réparé, ni écrire directement une causalité transversale à partir de la seule proximité temporelle.