【CJ 套利进阶 09/14】
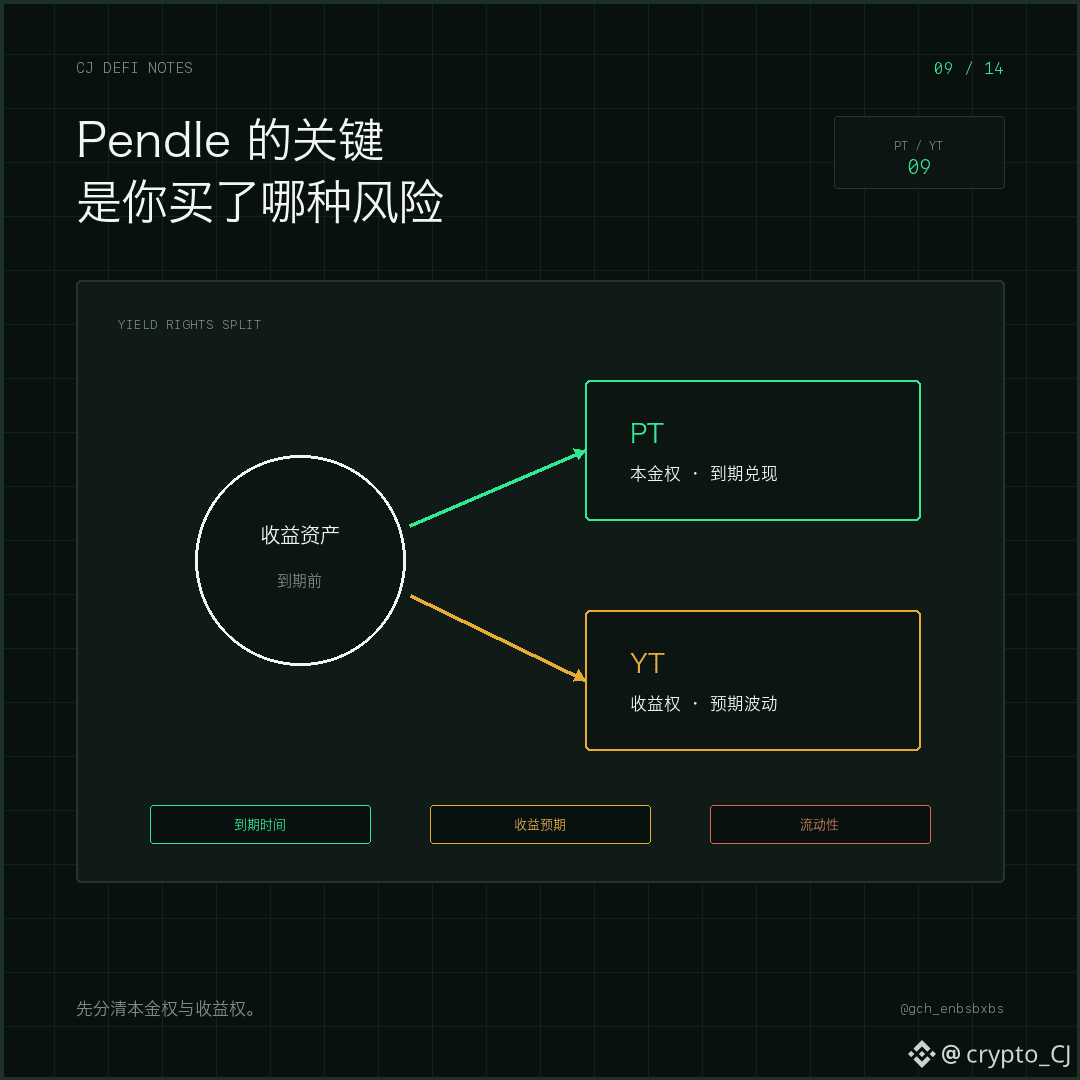
Beaucoup de gens découvrent Pendle par YouTube du premier coup, parce que l’élasticité est grande et qu’il y a plus d’histoires d’“intégration”. Mais pour les arbitragistes, la vraie question d’abord est : est-ce que vous achetez le principal, les revenus futurs, ou bien une déviation de prix entre les deux ?
Après la décomposition de l’actif générateur de rendement, le PT se rapproche du droit au principal à l’échéance, tandis que le YT capte les revenus et les attentes d’incitations avant l’échéance. Acheter le PT avec une décote et le conserver jusqu’à l’échéance : le rendement théorique vient du fait que la décote se resserre progressivement. Acheter le YT : c’est acheter la tarification des revenus futurs, des points, ou des attentes liées à d’éventuels airdrops. Les deux ne se résument pas à une simple différence entre “version prudente” et “gros profit” : ce sont des horizons, des flux de trésorerie et des risques de fin (queue) différents.
CJ a déjà prévenu : ne vous arrêtez pas à l’idée d’acheter directement des YT. PT, YT, spot et différents pools peuvent tous créer des opportunités de couverture (hedge) ou de valeur relative. Les “gros baleines” qui passent par des agrégateurs pour des transactions de grande taille peuvent aussi provoquer temporairement des primes/décotes. Mais voir une déviation de 2 % ne signifie pas automatiquement que vous obtiendrez 2 % : il faut vérifier la profondeur du routage, les frais de transaction et si le côté “hedge” peut aussi être exécuté en même temps.
Le fait que le PT converge à l’échéance ne signifie pas non plus qu’il s’agit d’un scénario “sans risque” détaché des conditions : l’actif sous-jacent, les contrats du protocole, le rachat à l’échéance et la liquidité peuvent aussi poser problème. Clarifiez d’abord d’où vient le cash-flow, puis seulement discutez de l’APR affiché à l’écran.
Prochain article : dans une boucle qui emprunte à faible taux et dépose à taux élevé, quelle est généralement la variable la plus dangereuse ?
#Pendle #利率交易