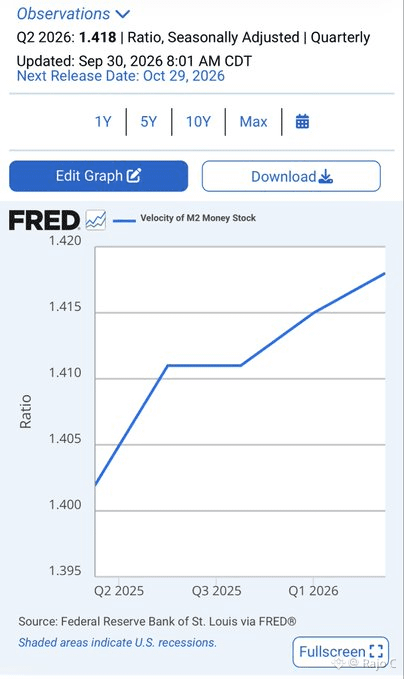
#uscorepceeasesto3%inaugust Voici le graphique mis à jour le plus récent de la vélocité de M2. La vélocité de M2 correspond simplement au PIB nominal divisé par la quantité de monnaie présente dans l’offre monétaire M2 ; elle indique donc avec quelle efficacité le stock monétaire existant est transformé en activité économique. Le 30 septembre, le BEA a révisé le PIB réel du T2 de 1,5 % à 2,2 % et le PIB nominal de 8,0 % à 8,5 %. Comme le PIB nominal est le numérateur dans le calcul de la vélocité, cela a mécaniquement fait passer la vélocité M2 du T2 de 1,415 à 1,418.
Il est important de comprendre que cette dernière lecture de la vélocité ne concerne encore que le T2 2026, ce qui signifie qu’elle couvre avril, mai et juin. Elle n’inclut pas juillet, août ou septembre. Ainsi, ce graphique reste encore tourné vers l’arrière par rapport à l’économie avant que la majeure partie de la nouvelle dégradation du T3, la hausse des taux de la Fed de septembre et les tensions énergétiques récentes aient eu le temps d’apparaître dans les données.
Le titre de croissance du PIB du T2 plus solide n’était pas non plus largement diffusé. Une grande partie de la révision provient des stocks, de l’investissement fixe, y compris la construction de data centers, de la consommation des ménages révisée, des estimations de prix mises à jour et des ajustements saisonniers. L’immobilier, l’information, l’industrie manufacturière durable et la finance ont fourni l’essentiel de la croissance nette, tandis que le transport, le commerce de détail, la fabrication non durable et l’extraction minière étaient déjà en contraction. Le T2 n’était pas un trimestre faible dans l’ensemble, mais la croissance devenait de plus en plus concentrée sous le chiffre phare.
C’est pourquoi la tendance de la vélocité reste importante. Même après une révision substantielle à la hausse du PIB nominal, la vélocité n’a que légèrement progressé, passant de 1,415 à 1,418, car M2 lui-même augmentait presque aussi rapidement. En termes simples, davantage d’argent entrait dans le système, mais l’économie devenait à peine plus efficace pour transformer cette plus grande masse monétaire en davantage d’activité nominale.
La prochaine lecture couvrira de juillet à septembre et, si le T3 et surtout le T4 montrent une vélocité qui bouge à peine, se stabilise ou commence à baisser tandis que le travail, le crédit, le revenu des ménages et les secteurs cycliques continuent de s’affaiblir, ce serait une preuve bien plus forte que le titre de croissance du PIB qui paraît en bonne santé masque une perte plus large d’élan économique.$PROMPT $0G $MEW