L’un des commentaires les plus importants de la conférence sur les résultats d’One of the most important comments from $MUB earnings call était que le FQ1 devait constituer le plancher de marge brute pour l’exercice 2027.
Micron s’attend à ce que le chiffre d’affaires augmente séquentiellement à chaque trimestre en 2027, tandis que la marge brute devrait progresser après le T1. Les prix devraient continuer de s’améliorer, mais à un rythme plus lent qu’auparavant.
Mon point de vue est que le BPA de l’exercice 2027 peut dépasser 200 $.
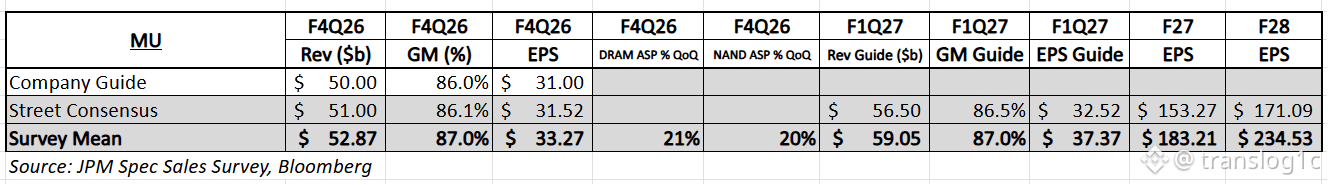
Les prévisions de BPA pour le FQ1 s’élèvent déjà à 38,15 $. Si les bénéfices continuent de progresser à partir de là, je ne pense pas que 200 $ nécessitent une hypothèse particulièrement agressive.
L’enquête de JPM sur les canaux situait le BPA de 2027 autour de 180 $, tandis que le consensus pour 2028 était autour de 234 $. Je pense aussi que les bénéfices de 2028 peuvent continuer à monter si le cycle mémoire actuel se prolonge.
Le retour de capital est un autre point que je surveille de près.
À 200 $ de BPA et environ 1,15 Md d’actions diluées, Micron générerait environ 230 Md $ de bénéfices.
Même si seulement environ la moitié se transforme en excédent de flux de trésorerie disponibles pour les retours de capital, la capacité potentielle de rachat pourrait rester très significative.
Micron a déjà indiqué qu’il prévoyait d’augmenter les retours de capital à partir du 9 décembre, principalement via des rachats d’actions, et qu’il cherchera une autorisation de rachat supplémentaire.
Concernant les prix, je pense encore qu’il existe un écart entre les attentes du marché et ce que j’entends au sein de l’industrie.
Après avoir échangé récemment avec des contacts du secteur de la mémoire, la demande me semble plus tendue qu’il y a quelques mois.
J’entends la même chose en Chine. Les entreprises internet chinoises achètent encore de la mémoire de manière encore plus agressive sur le marché secondaire, en plus des GPU RTX 5090.
Il y a aussi eu des discussions au sujet d’un plafonnement de 30 % par trimestre sur les hausses de prix de la mémoire.
D’après mes propres vérifications sur les canaux, je n’ai pas vu de preuves d’un plafonnement général des prix de 30 % par trimestre sur le DRAM ou le NAND conventionnels.
#EarningsSeason