📰 Le 29 septembre, ether.fi a annoncé qu’à la fin de ce trimestre, elle se séparera de l’activité de restaking et se tournera pleinement vers une nouvelle banque crypto. Le PDG l’a dit très clairement : le restaking ne présente plus d’opportunités de rendement vraiment significatives, tandis que les risques de sécurité ne peuvent pas être ignorés.
🔥 Les données piquent vraiment. Au 30 septembre, l’ensemble du marché LRT affiche environ 1,45 milliard de dollars bloqués, mais les revenus d’accord sur une semaine ne sont qu’environ 100 000 $. On dirait qu’il y a beaucoup de fonds, mais ce qui peut réellement rester aux accords est très mince : les projets phares n’ont d’autre choix que de changer collectivement de direction.
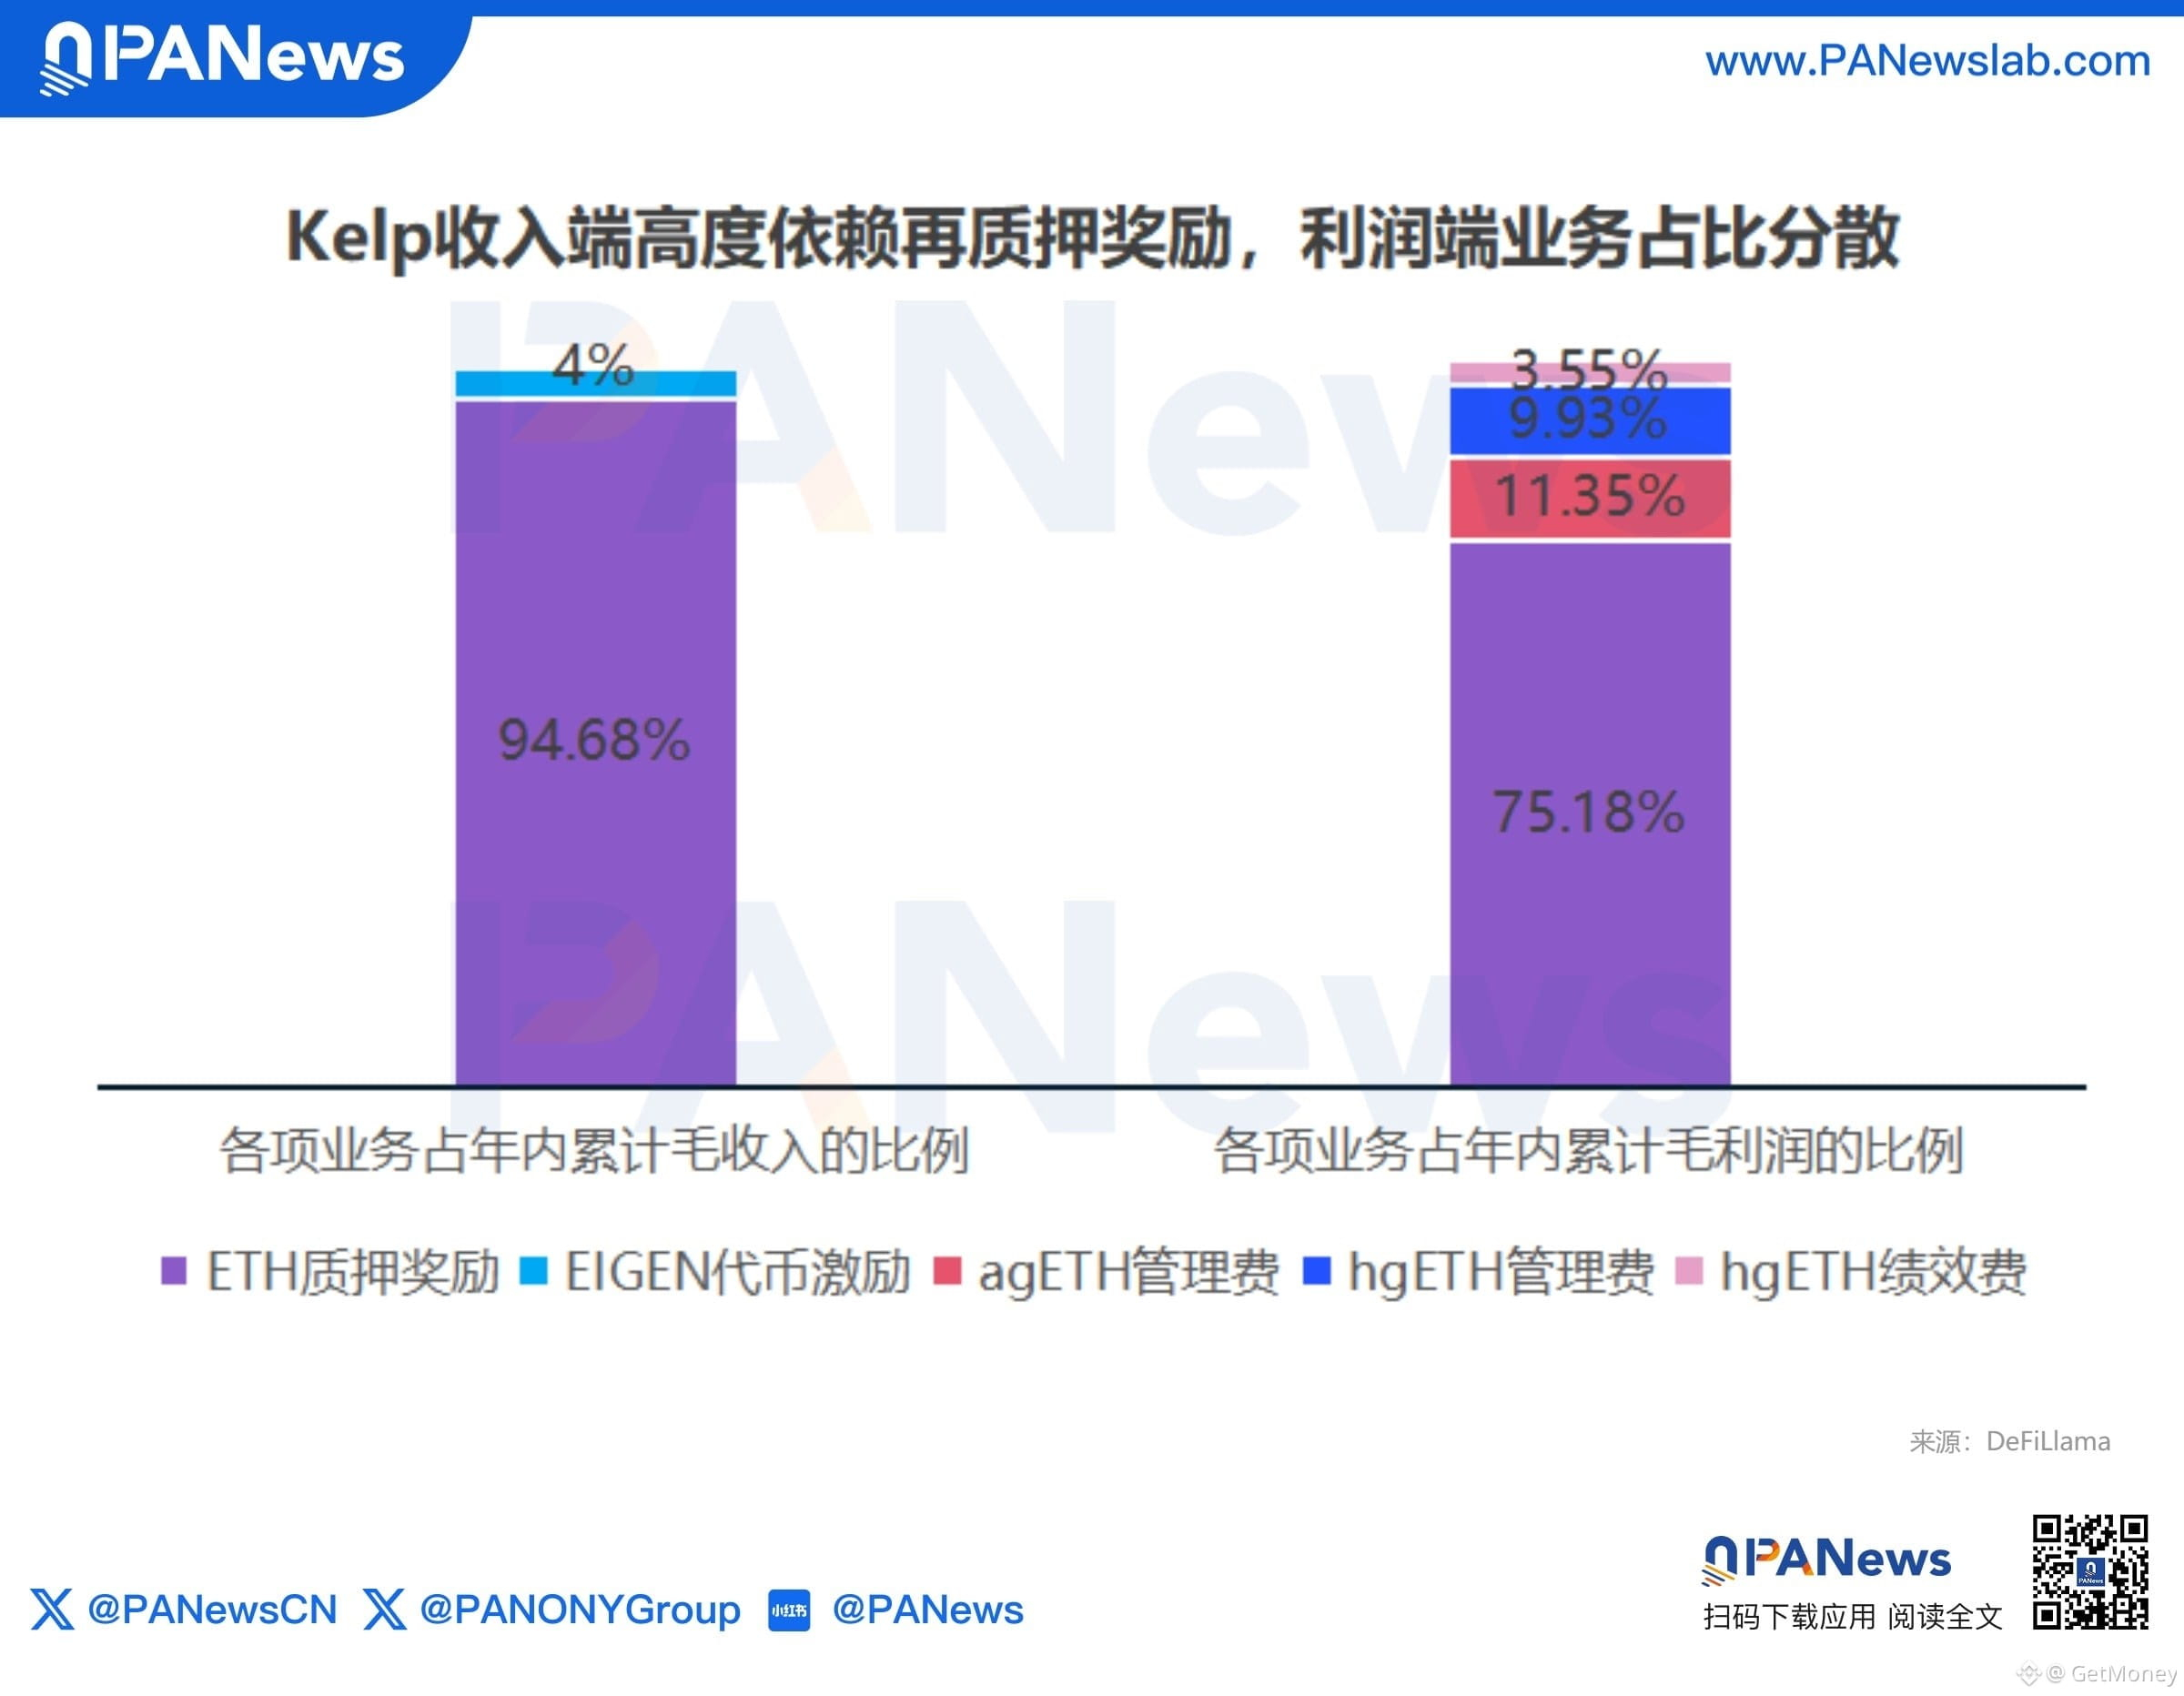
Kelp est un exemple typique. Sur l’année (cumul) jusqu’à aujourd’hui, ses recettes brutes atteignent 26,52 millions de dollars, mais la part réellement disponible n’est que de 5 %, pour un bénéfice d’accord de 1,41 million de dollars. À l’inverse, le vault de stratégie Gain, avec un TVL d’environ 30 millions de dollars, génère près de 25 % de profit en n’utilisant qu’environ 2,5 % de ce TVL. Honnêtement, le projet sait déjà de quel côté il faut parier : les comptes ont été faits.
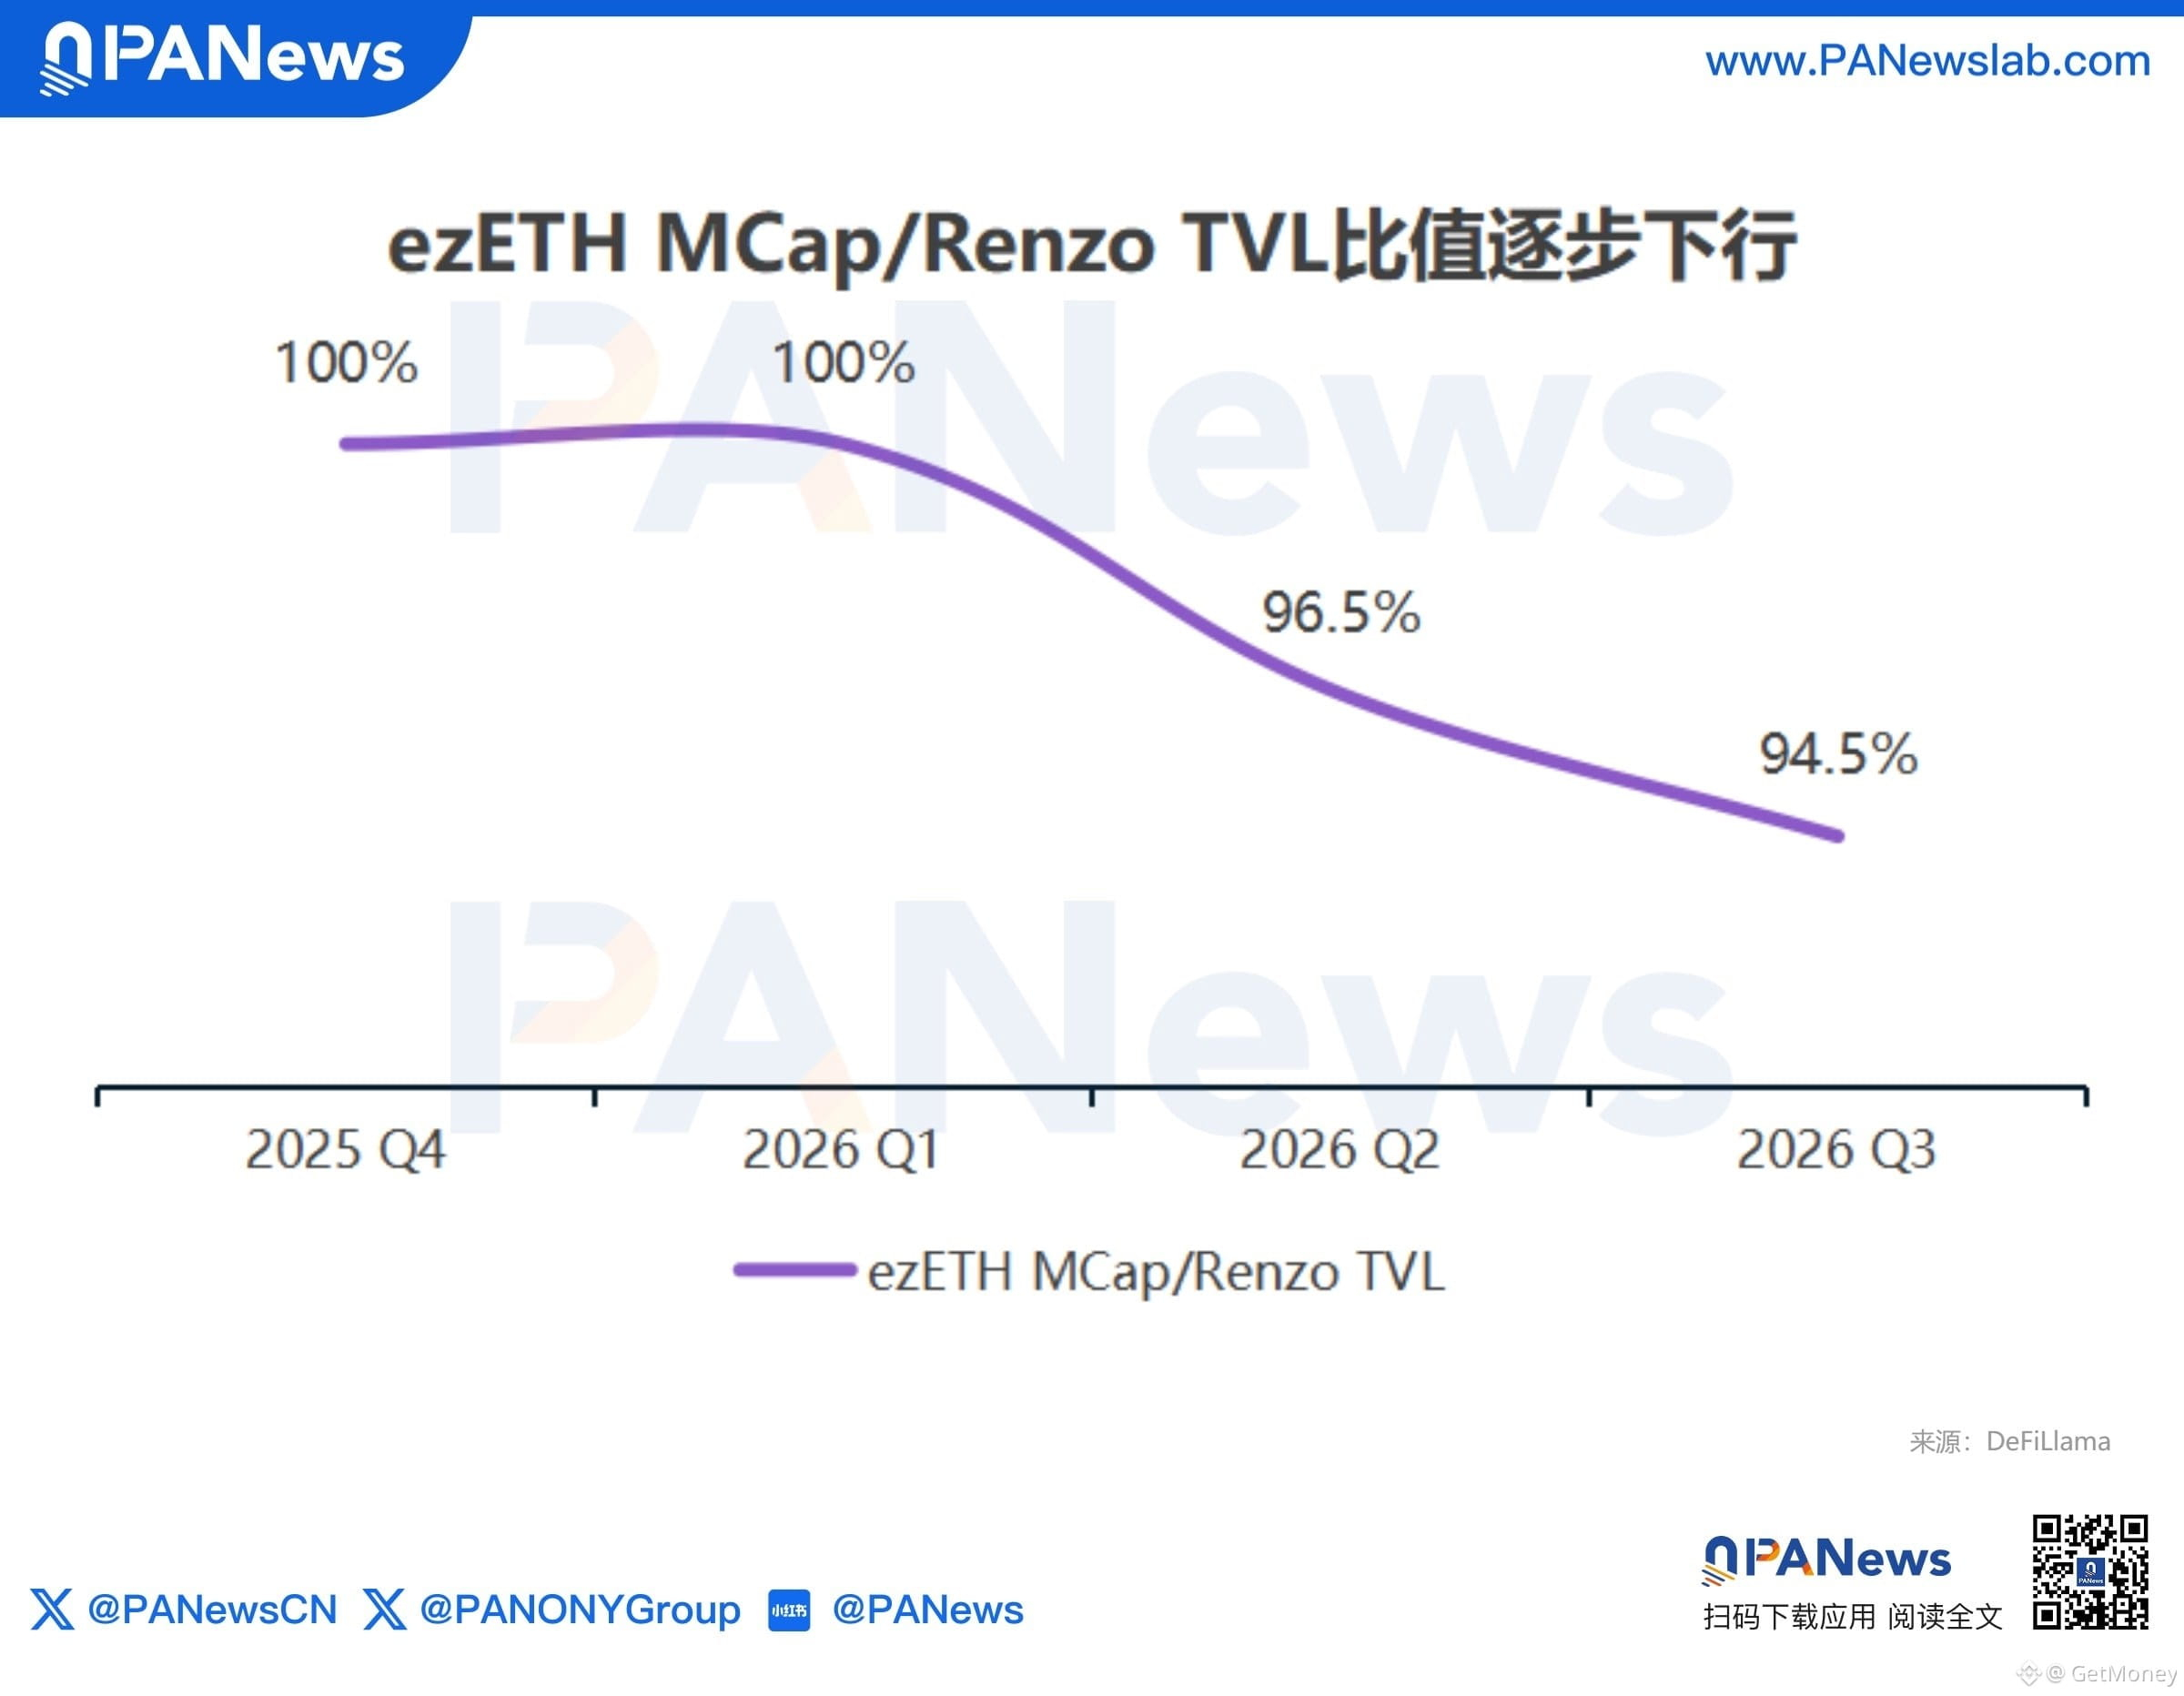
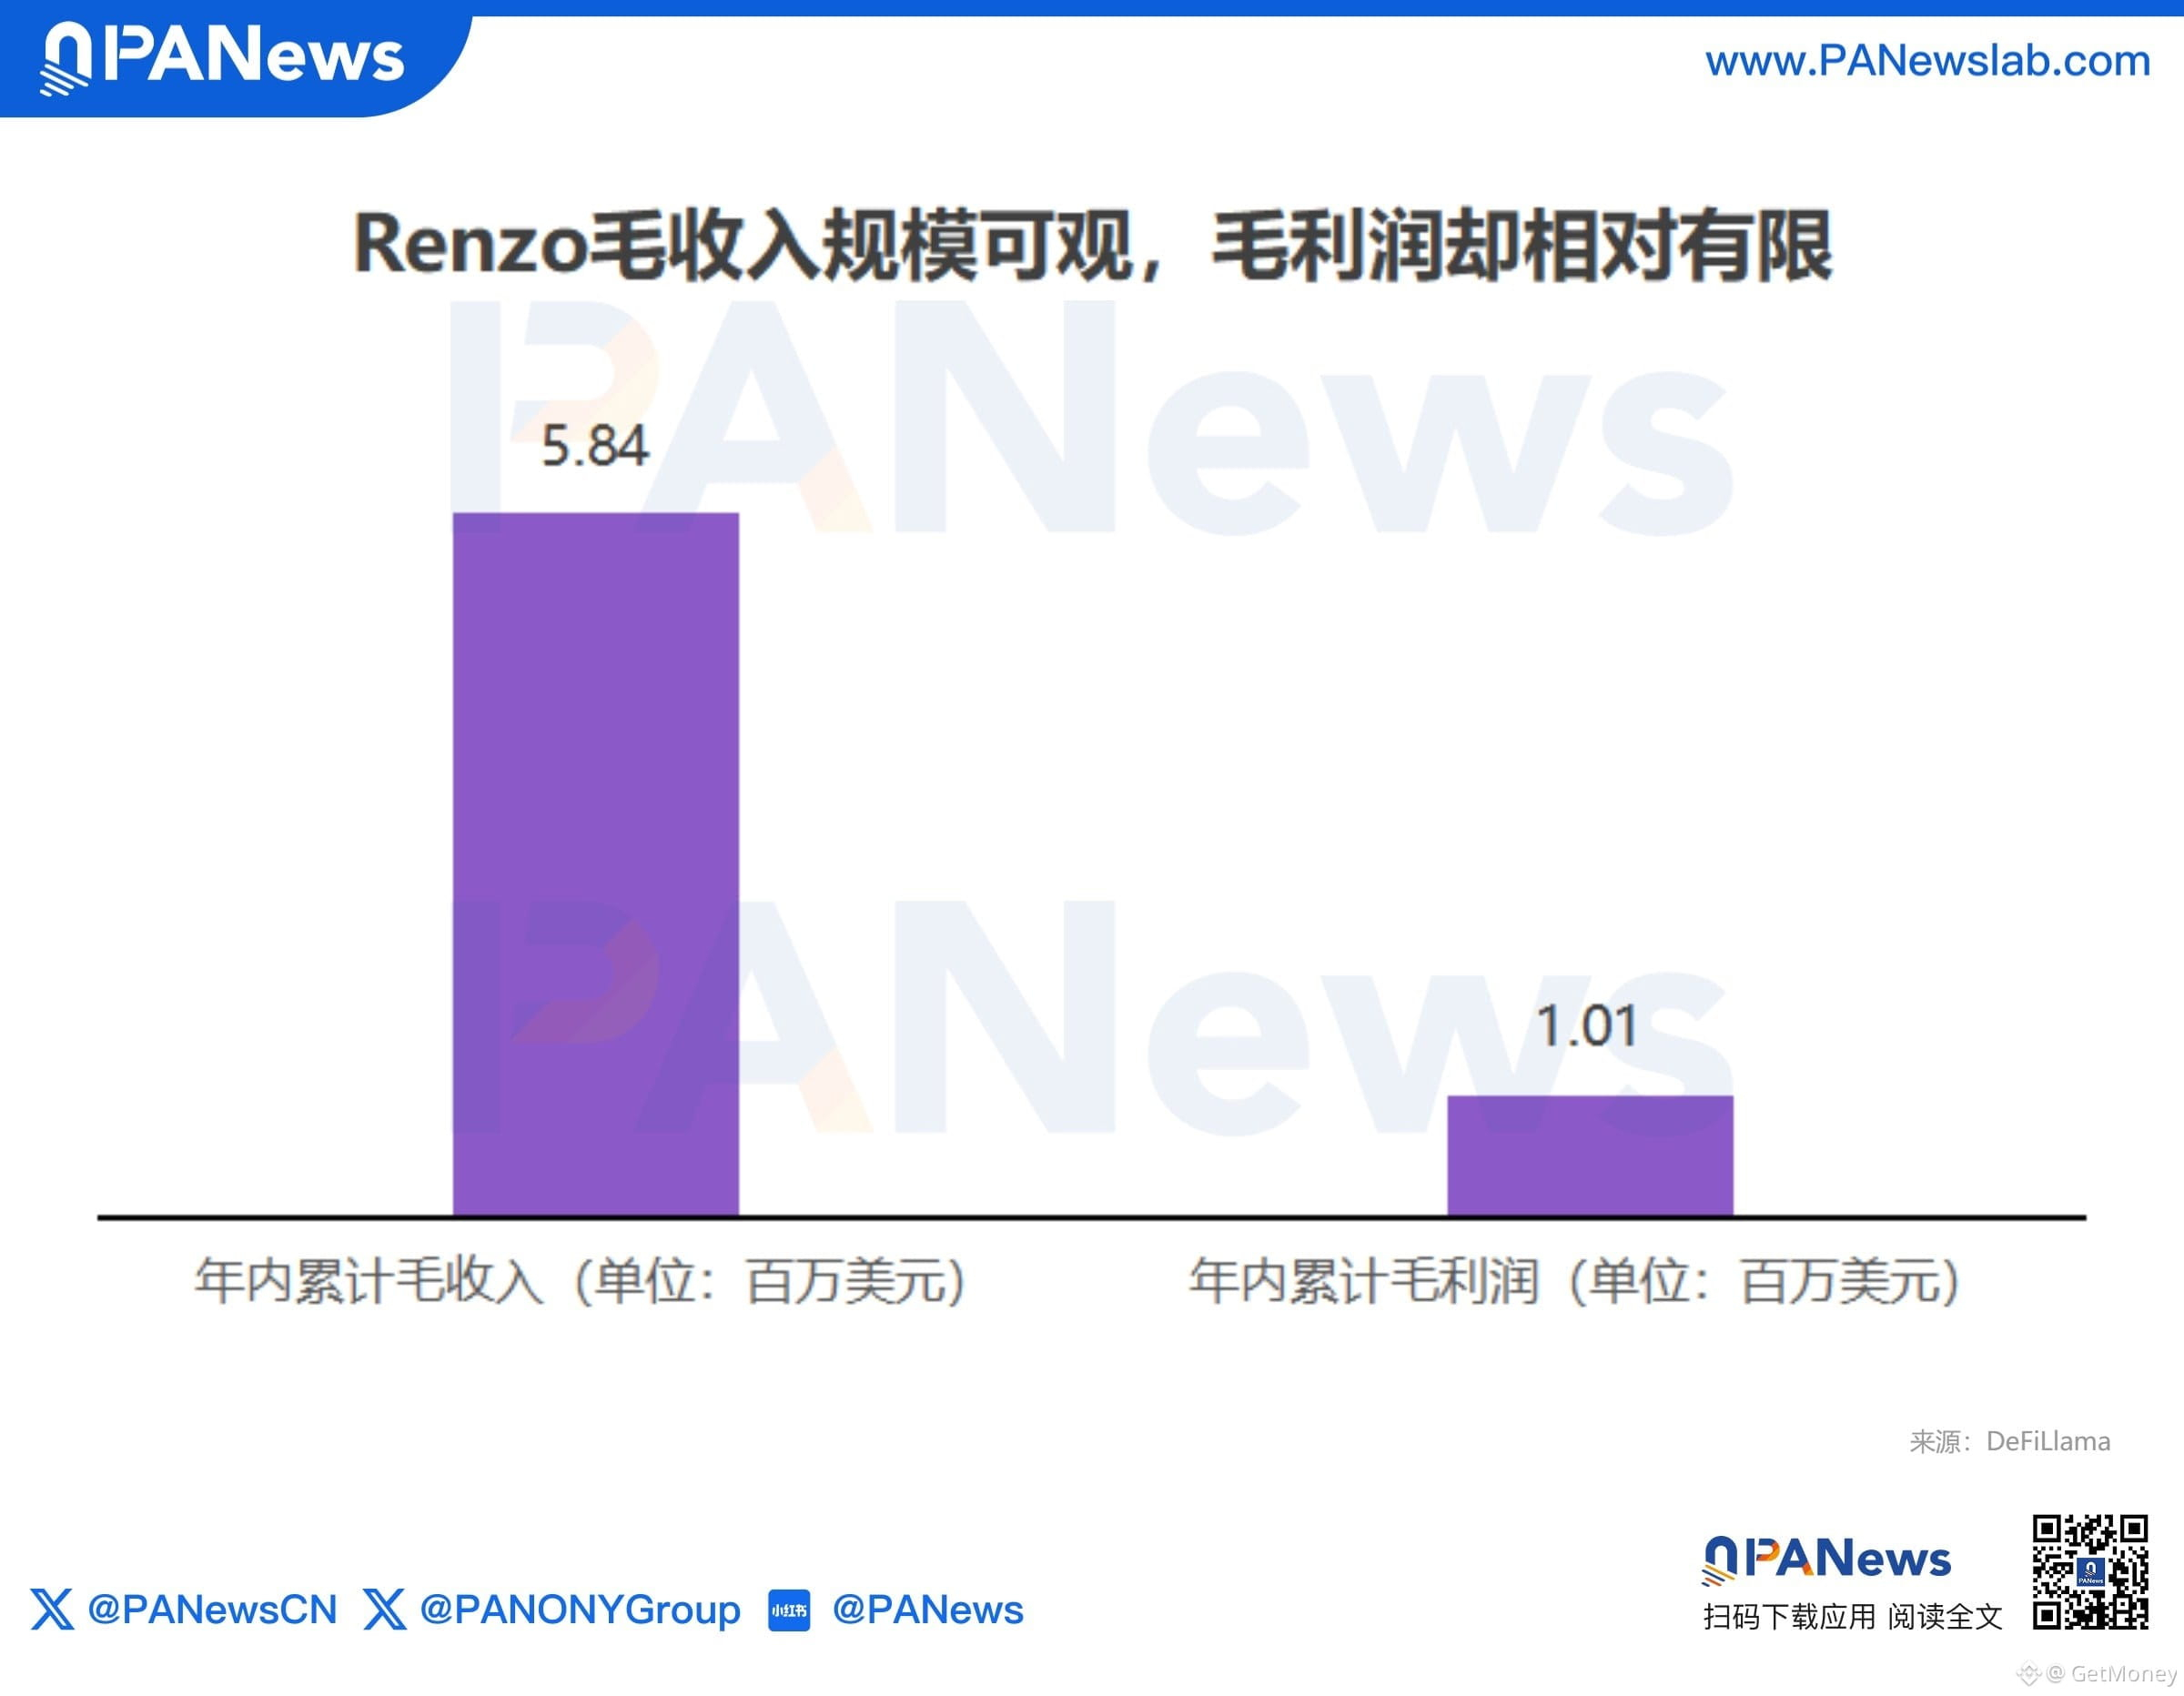
💡 Renzo s’oriente désormais vers des produits de rendement structurés on-chain ; Swell ferme et arrête son lancement de Swellchain en moins d’un an pour se tourner vers une application de trading d’IA sur Hyperliquid, Faro ; Puffer parie sur les services institutionnels, la pré-confirmation et l’infrastructure Rollup. Tout le monde ne change pas juste de nom pour continuer à raconter une histoire : il s’agit de trouver de vraies activités monétisables.
⚠️ Le problème le plus concret reste la sécurité. En avril, Kelp a subi une attaque du pont cross-chain : environ 116 500 jetons rsETH libérés de façon falsifiée, d’une valeur d’environ 293 millions de dollars. Depuis, elle a aussi réduit la portée des ponts multi-chaînes. Les rendements sont déjà faibles ; après un nouvel incident, le bilan aura du mal à encaisser.
🤔 Si, à la fin, un protocole LRT tire principalement ses revenus des frais de gestion de vault, des services de transaction ou de la facturation d’infrastructure, est-ce que vous continueriez à le valoriser comme un projet de restaking ?
#以太坊 #LRT #再质押 #DeFi