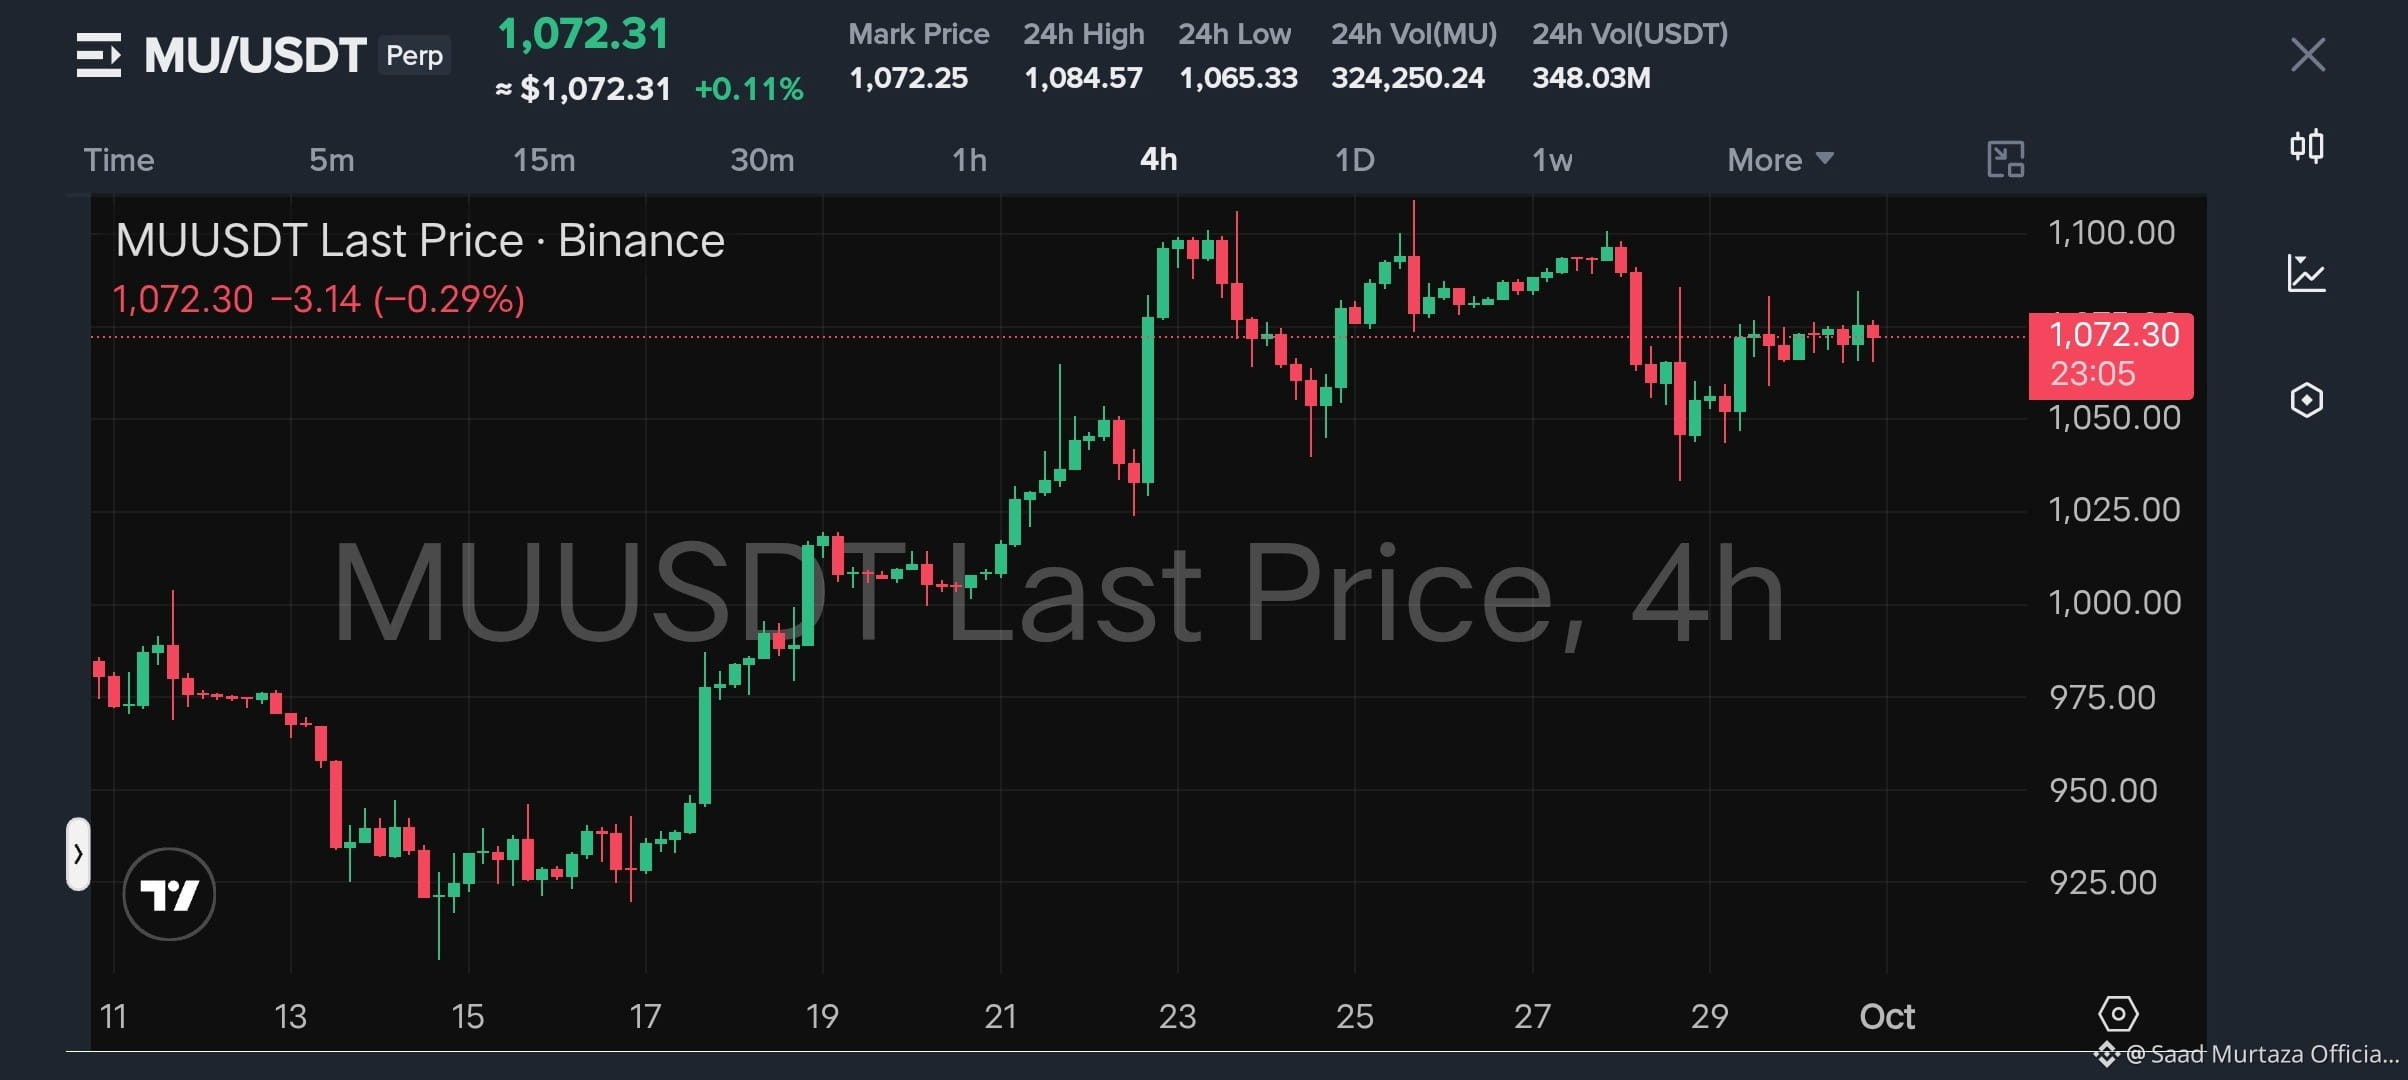
$MU entre dans le Q4 avec des attentes déjà extrêmement élevées. Micron a guidé environ 50 Md$ de revenus et 86% de marge brute non-GAAP, tandis que le consensus table sur environ 51 Md$ de revenus et ~31,5 EPS.
Je suis haussier, mais prudent. Le manque de mémoire tiré par l’IA reste le principal catalyseur, et les analystes voient un déséquilibre offre-demande qui se prolongerait jusqu’en 2027. La demande en HBM et des prix plus élevés pour la DRAM et la NAND pourraient maintenir les marges à un niveau élevé.
Pour mon trade sur MU, j’éviterais de courir après le mouvement avant les résultats. Je préfère garder le risque maîtrisé et réagir à l’écart par rapport aux attentes + aux perspectives. Une publication supérieure avec des prévisions de marge plus solides que prévu favoriserait la poursuite; un trimestre solide avec des perspectives à venir plus faibles pourrait déclencher un mouvement brutal « vendre la nouvelle ».
Ma question principale : peut-on réellement maintenir une marge brute de 86%+ ? Si les prix restent tendus et que le HBM continue de capter de la capacité, le super-cycle de la mémoire pourrait avoir un horizon nettement plus long que lors des cycles précédents.
Biais : Haussier au-dessus d’un support clé, mais je laisserai l’évolution du prix après les résultats confirmer la transaction.
$MOVR
$SOON
#EarningsSeason #MU #Micron #Stocks #AI