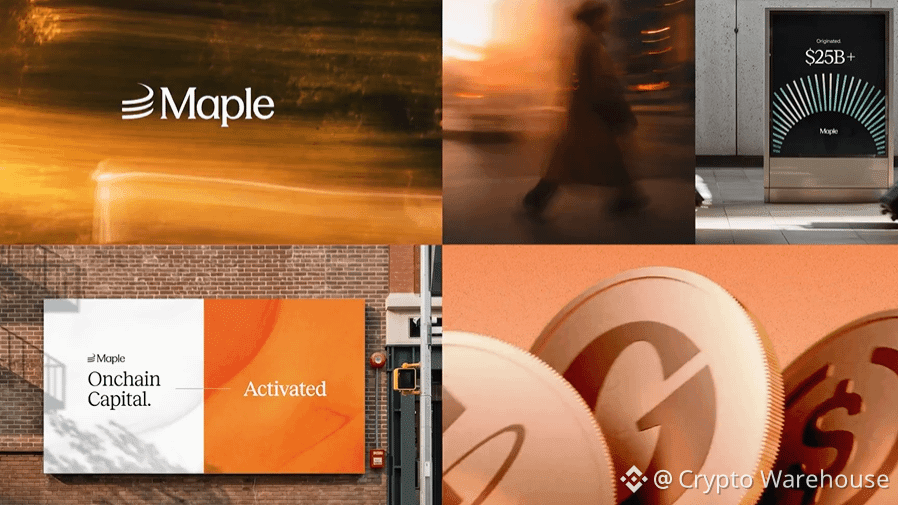
La marque de Maple évolue : Capital onchain, activé
La marque de @Maple Finance Official évolue, à partir de cette semaine. L’idée derrière est simple : le capital doit être activé.
Le capital compte parce qu’il rend possible. Lorsqu’une entreprise peut emprunter, elle recrute, achète des stocks et ouvre de nouveaux marchés. Quand un dollar dans une application bancaire génère un rendement, c’est parce qu’une entreprise quelque part paie des intérêts sur le capital qui se cache derrière.
Trop du capital mondial est encore retenu. Le crédit peut prendre des mois à mettre en place, dépend de l’endroit où vous vivez, et reste souvent dans des systèmes que personne en dehors du prêteur ne peut vérifier.
Sid Powell et Joe Flanagan ont fondé Maple en 2019 pour changer cela. La finance traditionnelle gérait bien le risque, mais divulguait très peu. La crypto a inscrit chaque transaction dans un registre public, mais le prêt manquait souvent de discipline de crédit. Maple a été conçue pour faire les deux : une souscription institutionnelle, onchain.
La mission et le modèle économique n’ont pas changé. L’échelle, si.
Depuis la fin de 2023, l’encours (AUM) de Maple est passé d’environ 85 M$ à 4,8 Md$. Le protocole a généré plus de 20 Md$, prêté à plus de 150 entreprises et distribué plus de 100 M$ de rendement aux prêteurs.
La finance traditionnelle, la crypto et la fintech convergent vers un seul marché. Maple est née là où ils se rencontrent, et c’était toujours le plan.
L’activité dépasse désormais la marque qui la décrivait. Le logo et l’orange Maple restent. Cette semaine, vous verrez les premiers éléments de la marque évoluée, avec davantage déployé chaque mois jusqu’à la fin de l’année.
Le capital doit être activé. C’est ce que Maple fait chaque jour. Maintenant, la marque le dit aussi.
Capital onchain. Activé.