La correction des données ne pose aucun problème ; le problème, c’est de faire en sorte que le marché fasse confiance à ces données. Or, à l’heure actuelle, le marché ne semble pas afficher une attitude très positive à l’égard de la révision du PCE ce soir.
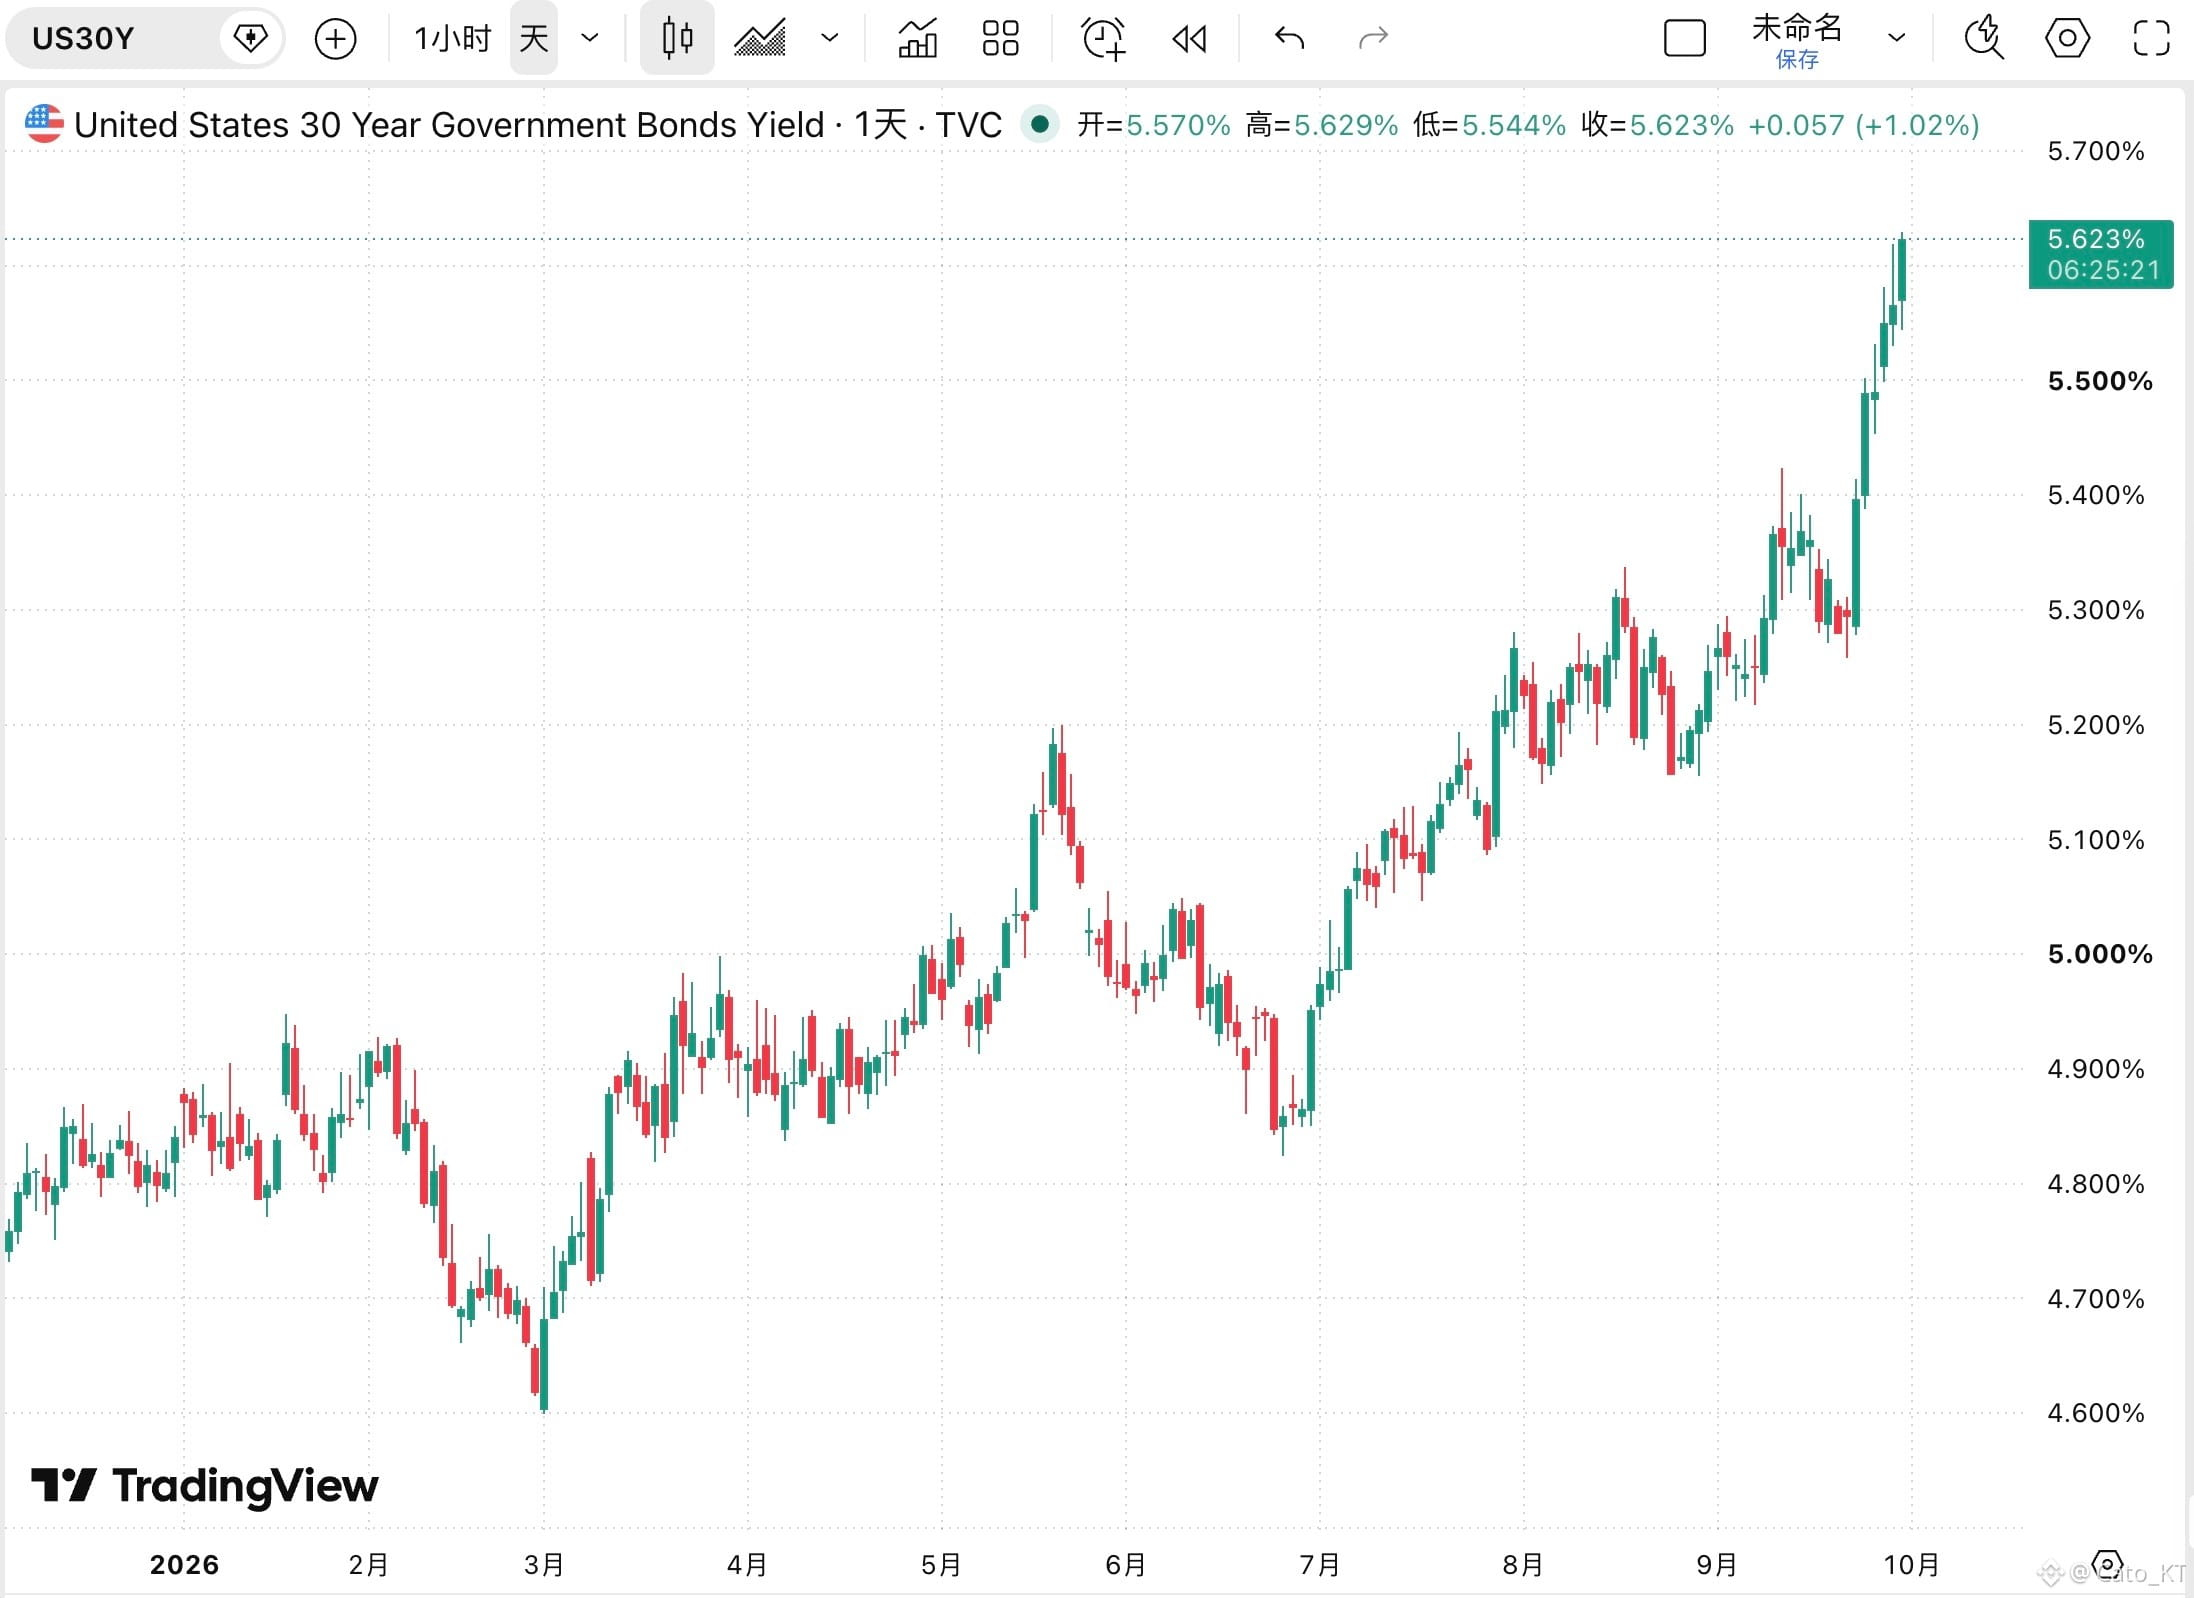
Deux heures après la publication du PCE d’août, le rendement des Treasuries à 30 ans a franchi de nouveaux plus hauts. Que faut-il en déduire ?
Cela montre que le marché n’interprète pas cette baisse du PCE comme une dissipation durable du risque inflationniste. De plus, du côté de la partie longue, les problèmes sont devenus suffisamment complexes pour ne plus relever uniquement de la question de l’inflation : la prime de terme, l’offre budgétaire, les taux réels et l’incertitude relative aux politiques à long terme sont autant de facteurs qui continuent d’alimenter la vente des obligations longues.
Et la poursuite de la hausse des rendements des obligations longues annule directement l’impact positif, pour les actifs risqués, de la révision du PCE. En conséquence, la pression sur les actifs risqués s’intensifie. Ainsi, après la publication des données PCE, je pense qu’il faut surtout observer le niveau de confiance du marché dans ces chiffres avant de parler de la suite.
Bien sûr, concernant les risques sur le marché obligataire, il faut faire un commentaire de clôture : à l’heure actuelle, le risque sur le marché obligataire n’a pas encore été totalement amplifié. À la prochaine étape, surveiller l’évolution de l’or. Si les rendements côté obligations longues continuent de monter tout en augmentant en parallèle avec l’or, cela signifie que l’on remet en question, par essence, le système de crédit du marché obligataire. C’est là l’un des points de risque majeurs pour le marché obligataire !#美国8月核心PCE降至3%