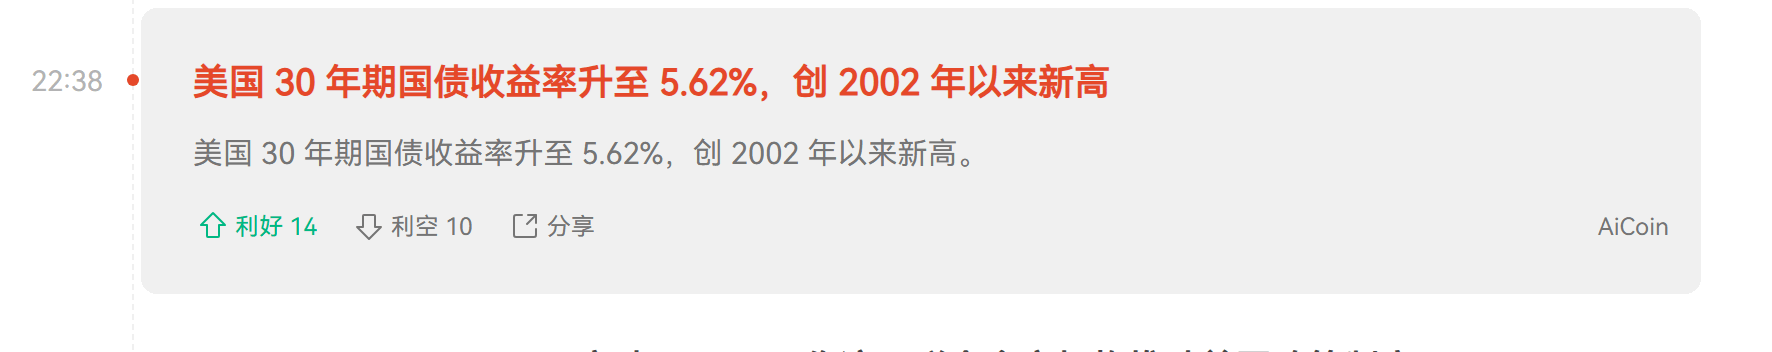
Le rendement des obligations du Trésor américain à 30 ans atteint 5,62 % (plus haut niveau depuis 2002). Cela entraîne principalement les effets et problèmes potentiels suivants :
1. Hausse généralisée des coûts d’emprunt
Les taux des prêts hypothécaires, des prêts automobiles, des prêts aux entreprises, des cartes de crédit, etc., ont tendance à augmenter. Le taux fixe des prêts immobiliers à 30 ans aux États-Unis est souvent étroitement lié au rendement des bons du Trésor à long terme : le coût d’achat d’un logement augmente donc nettement, ce qui peut accentuer la pression sur le marché immobilier (baisse du volume des transactions, pression sur les prix). Les coûts de financement des entreprises augmentent aussi, en particulier pour celles qui dépendent d’une dette à long terme : cela pourrait freiner l’investissement et l’expansion.
2. Pression sur le marché boursier
La hausse du taux sans risque réduit la valorisation des actions (notamment pour les valeurs de croissance et les valeurs technologiques, dont la valeur actuelle des flux futurs diminue). Les capitaux peuvent se détourner du marché boursier vers des obligations offrant un meilleur rendement, créant un effet de « concurrence pour capter l’épargne ». Les secteurs actuellement les plus surévalués risquent davantage de corriger.
3. Pression accrue sur les finances publiques
La dette du gouvernement américain est de taille considérable. Des taux d’intérêt à long terme plus élevés signifient que, à l’avenir, les charges d’intérêts augmenteront fortement, ce qui accroît davantage le déficit budgétaire. Le gouvernement pourrait être amené à faire des choix difficiles entre augmenter les impôts et réduire les dépenses, ou continuer à dépendre de l’émission de davantage de dette, entraînant un cercle vicieux.
4. Risque de ralentissement de la croissance économique
Un environnement de taux élevés freine la consommation et l’investissement, augmentant la probabilité d’un atterrissage brutal (hard landing) ou d’une récession. L’impact est plus marqué sur les secteurs très dépendants des faibles taux d’intérêt (immobilier, technologie, crédit à la consommation).
5. Effets de débordement à l’échelle mondiale
L’attrait des actifs libellés en dollars augmente, ce qui peut provoquer un retour de capitaux vers les États-Unis, faire monter le dollar et entraîner une dépréciation des monnaies des marchés émergents ainsi qu’une pression plus forte liée aux sorties de capitaux. Les rendements obligataires d’autres pays pourraient aussi suivre passivement la hausse, resserrant ainsi les conditions de financement à l’échelle mondiale. Pour des pays comme la Chine, qui détiennent une grande quantité de dette américaine, les valorisations comptables peuvent être affectées, mais l’enjeu le plus direct reste la baisse de l’appétit pour le risque, qui se traduit par une plus forte volatilité des marchés.
6. Risques pour le système financier
Les institutions détenant d’importants volumes d’obligations à long terme (banques, assurances, fonds de pension, etc.) pourraient subir une hausse des pertes latentes (un « effet amplificateur » similaire à celui observé avec le problème de la Silicon Valley Bank en 2023). Si les taux augmentent rapidement tout en ralentissant l’économie, le risque de défaut de crédit peut s’accroître.