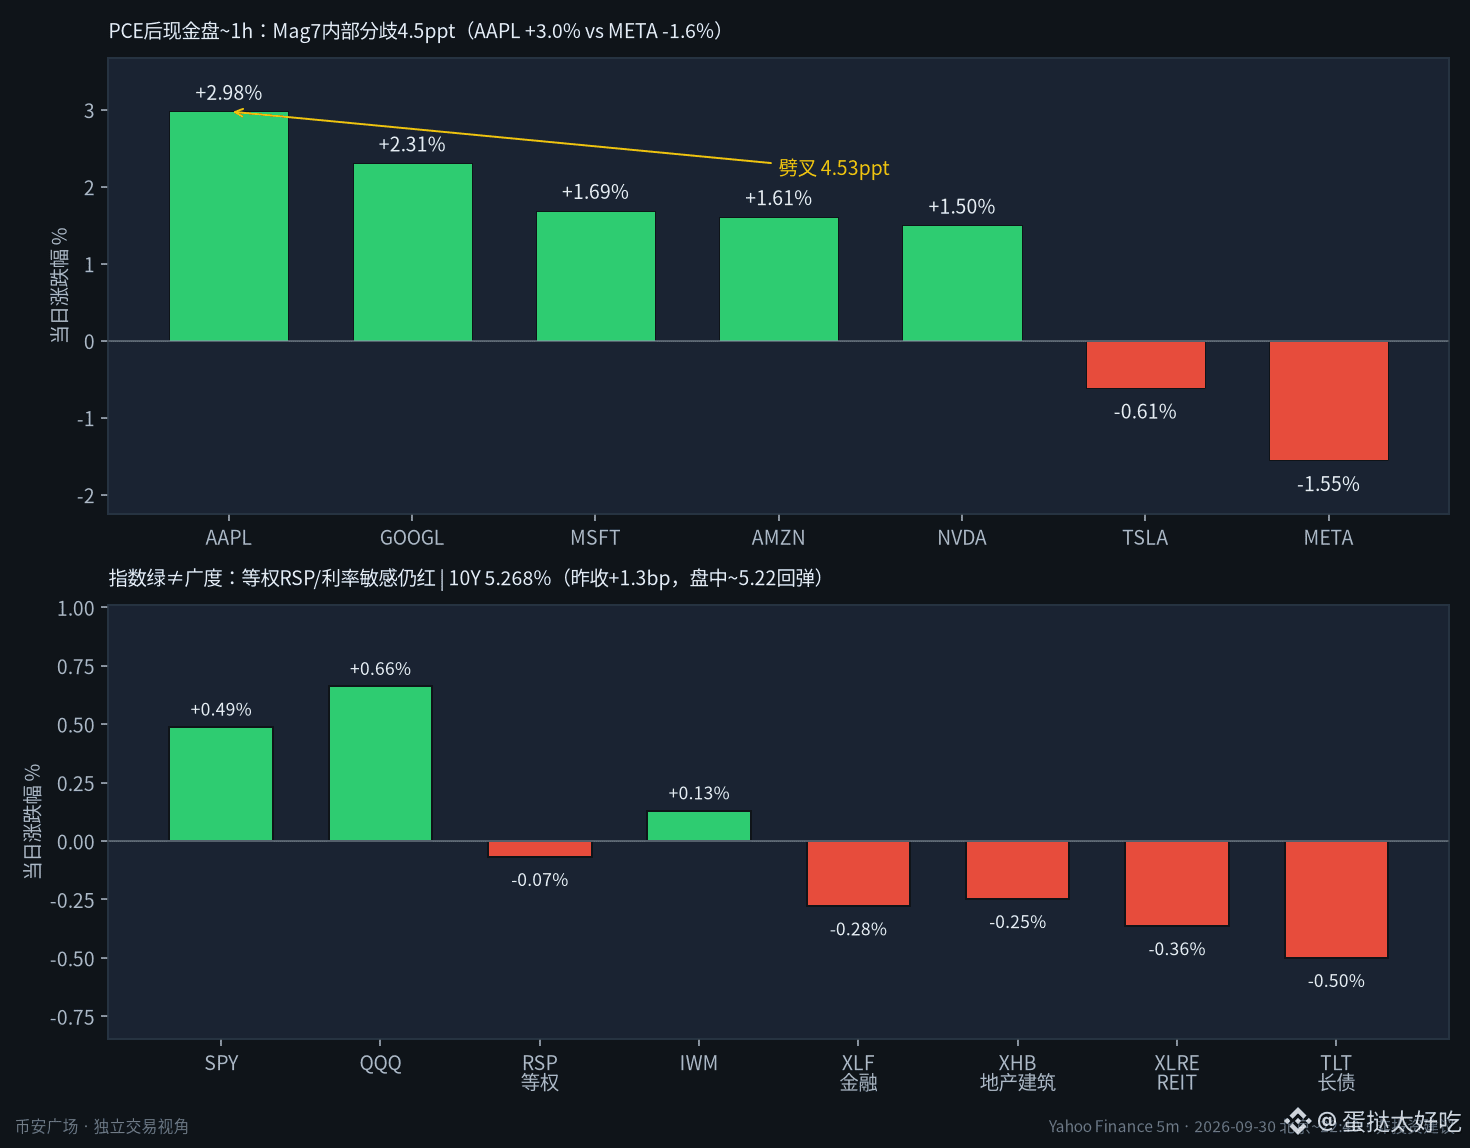
Le PCE devrait normalement être « une bonne nouvelle pour respirer côté taux », mais la trésorerie raconte autre chose : $SPY +0,5 %, $QQQ +0,7 %, pourtant l’égal pondéré RSP bascule dans le rouge et repasse négatif (-0,07 %). Finance / immobilier / construction / REIT / obligations longues : tout est rouge — les indices sont verts grâce aux têtes, pas grâce à la largeur.
Le plus saisissant : la scission au sein du Mag7 de 4,5 points. $AAPL +3,0 % en tête, puis GOOGL/MSFT/AMZN/NVDA suivent en hausse de 1,5 % à 2,3 %, tandis que $META chute seul de -1,6 %. Même « même panier » de grande tech : on négocie un pouvoir de fixation des prix par action, pas un récit uniforme de baisse des taux.
Le rendement des bons du Trésor US à 10 ans a brièvement touché ~5,22 % en journée avant de rebondir à 5,27 % (encore légèrement au-dessus de la clôture d’hier) ; TLT recule de 0,5 %. Le PCE a comprimé le prix du relèvement de taux en octobre, mais les taux des obligations n’ont pas pour autant offert un relâchement durable aux secteurs sensibles aux taux.
Mon interprétation : ne confondez pas le vert des indices pondérés par la capitalisation avec un redressement complet de l’appétit pour le risque. Voyez si RSP parvient à reprendre la zone zéro, et si le 10Y repasse à l’approche de 5,30 %. Si les taux rebondissent tandis que la divergence s’accentue entre AAPL/META, cela indique que les flux font une recomposition interne — et pas seulement une valorisation favorable due au PCE. Vous croyez davantage à la largeur ou aux leaders ?
#美股 #PCE #Mag7