


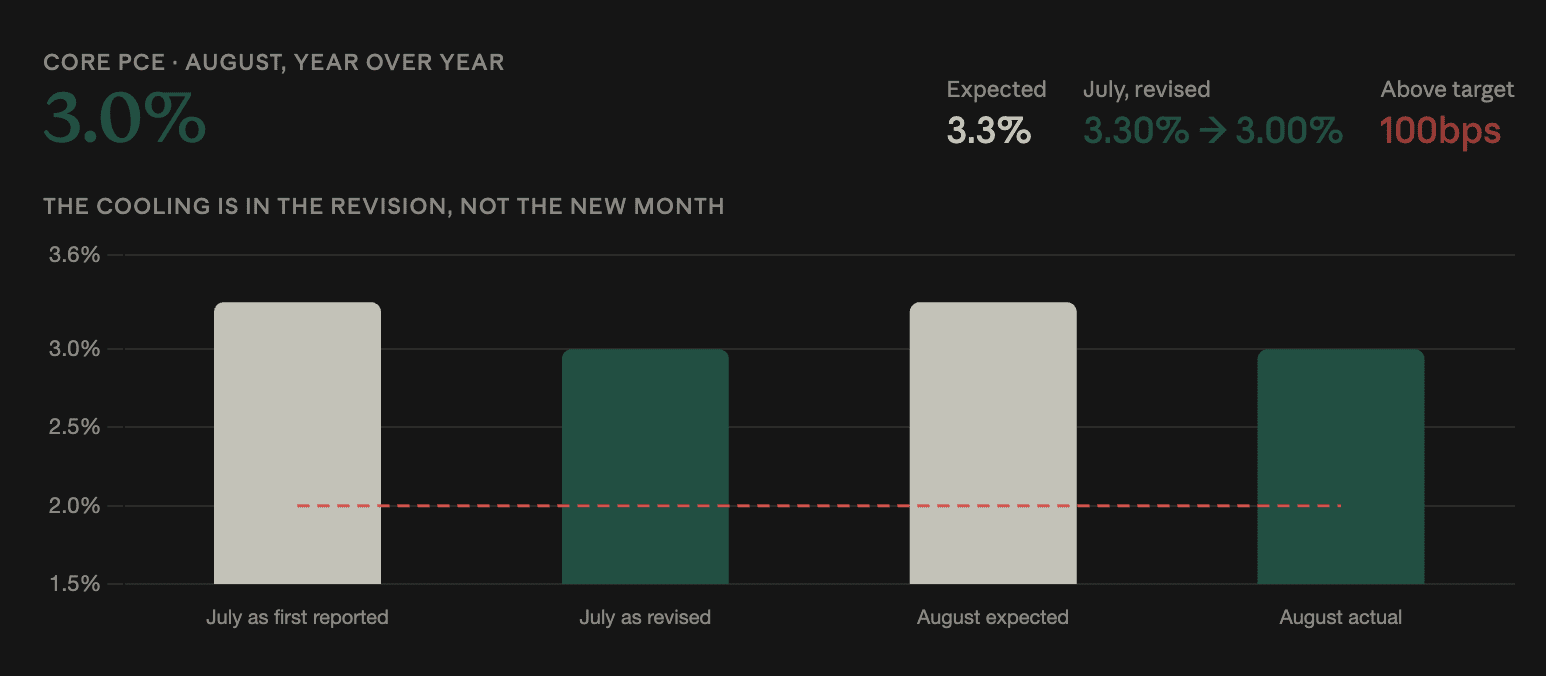
L’indice des prix des dépenses de consommation personnelle de base (PCE) aux États-Unis a augmenté de 3 % en glissement annuel en août, en dessous des attentes de 3,3 % et à un plus bas sur six mois.
Le chiffre de juillet a été révisé à la baisse, passant de 3,30 % à 3 %.
Cette révision modifie la façon dont le graphique s’affiche. Août est à plat par rapport à un mois de juillet ré-exprimé plutôt qu’en baisse de 3,3 %, de sorte que le ralentissement apparaît dans les données historiques plutôt que dans le nouveau mois.
La révision est le principal événement
Une révision à la baisse de 30 points de base par rapport au mois précédent est significative pour une série qui évolue par dixièmes.
Cela signifie que l’inflation progressait plus modérément en juillet que ce que les données montraient à l’époque — y compris le 16 septembre, quand la Fed a relevé ses taux de 25 points de base à 3,75%-4,00%, en partie grâce à la vigueur des pressions sur les prix.
Le président Kevin Warsh a construit son argument à Jackson Hole autour du PCE plutôt que du CPI, citant un taux annuel de 3,7% contre une lecture à six mois plus chaude, et en affirmant que la tendance récente était la mesure pertinente. Une révision à la baisse de cette tendance récente affaiblit l’argument précis qu’il avait avancé.
Cela va à l’encontre des données sur l’emploi de mercredi
La publication arrive quelques heures après qu’ADP a montré que les effectifs privés avaient augmenté de 90 000 en septembre, au-dessus des 70 000 attendus et plus du double des 38 000 d’août.
Le chef économiste d’ADP, Nela Richardson, a décrit la croissance des salaires comme restant robuste après trois mois de ralentissement.
Les deux publications pointent dans des directions opposées pour la politique monétaire. Des recrutements fermes avec des salaires solides soutiennent un nouveau resserrement ; une inflation plus froide que prévu ne le fait pas.
Ce combo est celui que la Fed trouve le plus difficile à lire, parce qu’il sépare le marché du travail des données sur les prix que le resserrement était censé traiter.
Les chances d’octobre étaient déjà à pile ou face
La tarification des taux était finement équilibrée au départ.
Les contrats à terme sur les fonds fédéraux ont montré que les chances d’une hausse d’octobre ont reculé d’environ 71% à 50% mardi, après que le président de la Fed de New York, John Williams, a minimisé l’urgence de relever les taux.
Un chiffre d’inflation plus faible soutient la position de Williams. Le résultat d’ADP va dans le sens inverse. Tout dépend de la question de savoir si le marché traite la révision du PCE comme une preuve que les pressions sur les prix étaient exagérées, ou comme un simple point de données dans une série qui reste nettement au-dessus de l’objectif de 2%.
À 3%, le PCE core reste encore à 100 points de base au-dessus de l’objectif.
La longue échéance a déjà commencé à tarifer autre chose
Les rendements du Trésor ont atteint des extrêmes indépendamment des anticipations d’inflation.
Le 30 ans est passé au-dessus de 5,6% mardi, son plus haut niveau depuis juin 2002, et le 10 ans a atteint un nouveau sommet de 2007, proche de 5,3%. Markus Thielen, de 10x Research, prévoit un 10 ans à 6%, attribuant le mouvement à des préoccupations budgétaires et à la prime de terme plutôt qu’au scénario de politique monétaire.
Si ce cadrage est correct, un chiffre d’inflation plus modéré fait moins pour les rendements longs que dans un cycle classique. Le test consiste à savoir si le 30 ans réagit du tout.
Pour la crypto, le moteur compte plus que le niveau
La distinction de Thielen éclaire directement la manière dont le bitcoin interprète cela.
"Quand les rendements montent parce que la Fed resserre, le bitcoin souffre. Quand les rendements montent à cause de préoccupations budgétaires et de la prime de terme, l’image s’inverse", a-t-il déclaré mardi.
Un chiffre d’inflation plus faible réduit la probabilité du premier scénario. Il ne change rien au second.
Le bitcoin s’échangeait autour de 83 700 $ mercredi, consolident après l’échec du franchissement à 87 300 $ le 21 septembre, avec une volatilité implicite sur 30 jours contenue toute la semaine.
L’or, qui affiche une sensibilité au 10 ans environ deux fois plus forte que celle du bitcoin (−0,41 contre −0,17), a davantage à gagner dans la réaction des rendements. Il est descendu à 4 144 $ le 28 septembre avant de remonter vers 4 200 $, le niveau que XS.com a identifié comme la ligne séparant un rebond d’un repli plus profond.
Le rapport de l’emploi non agricole de vendredi est la prochaine publication : Kalshi chiffre près de 60% de chances pour un chiffre supérieur à 90 000, contre 80 000 chez Goldman Sachs et 60 000 chez Bank of America.