Pas assez de données ? Il faut ajuster à la main pour compléter ? putain ! Franchement, j’en peux plus, il faut que je crache mon venin !
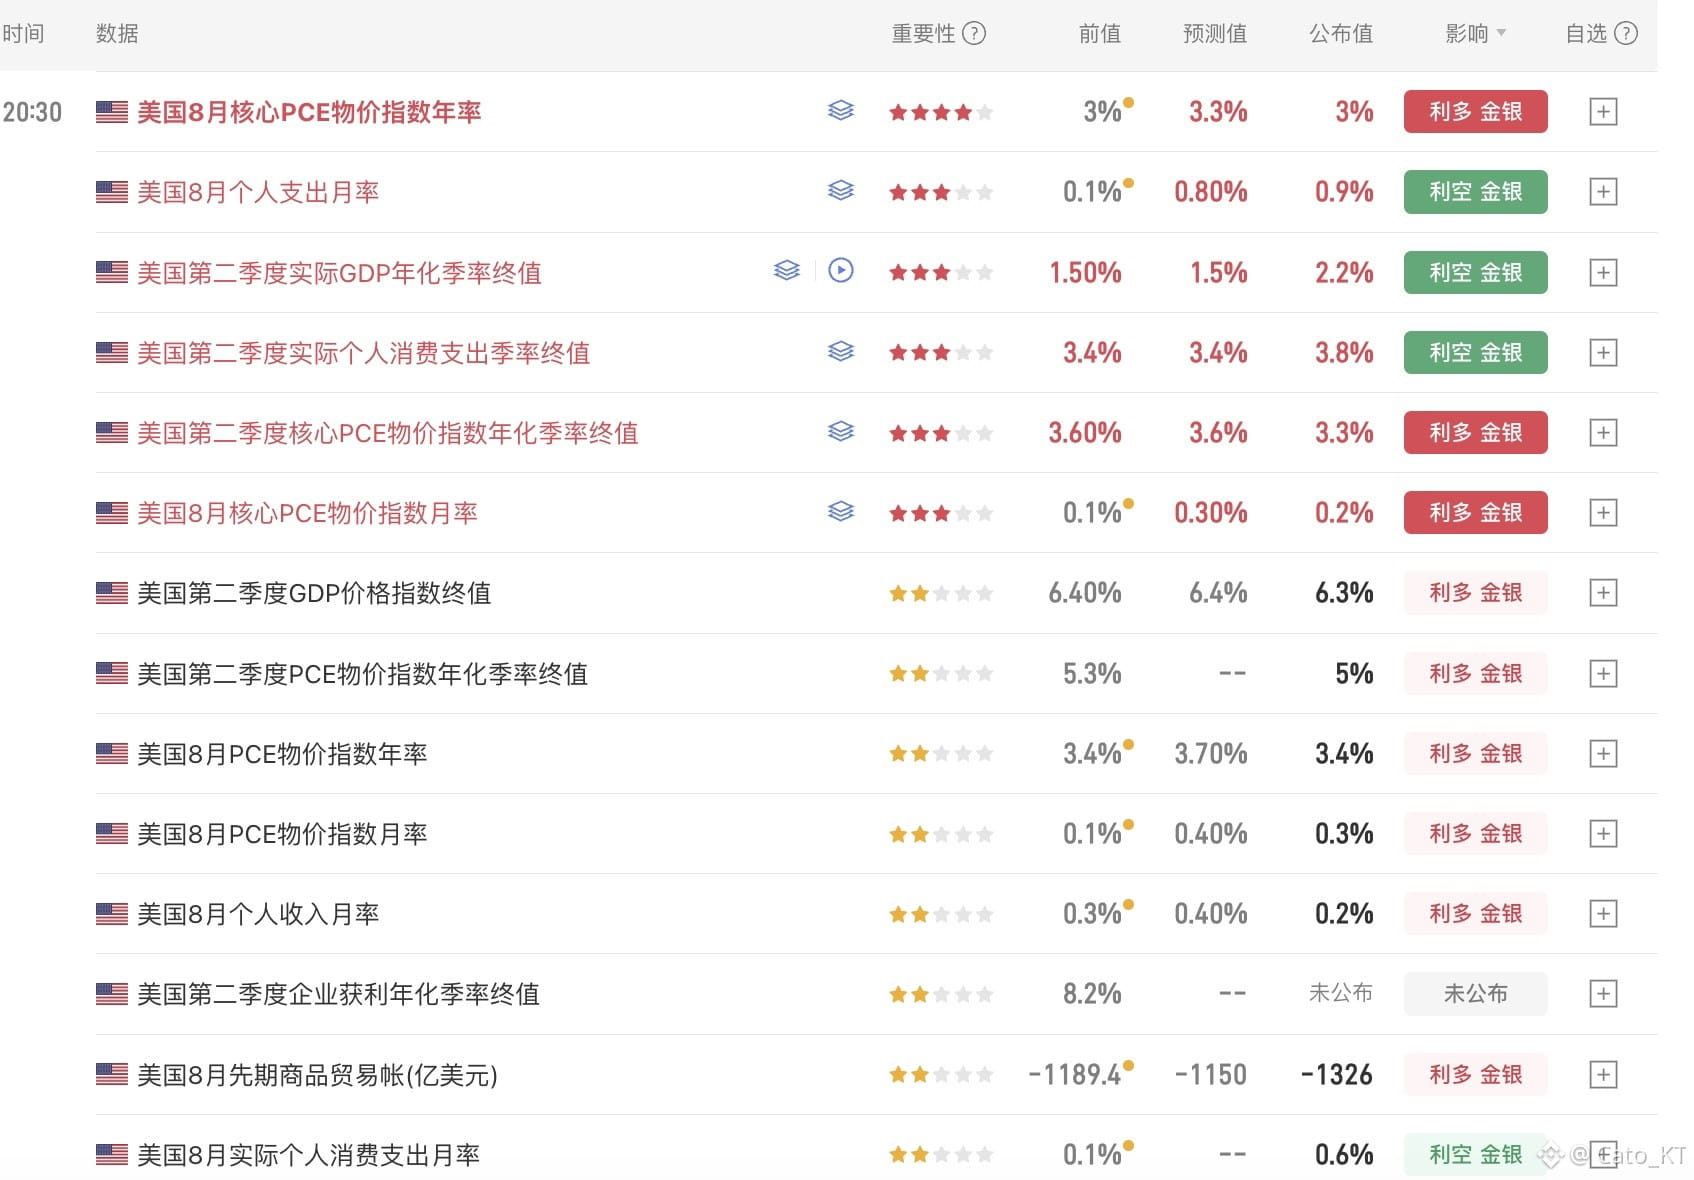
Ce soir, avec la publication des données du PCE d’août, l’analyste économique américain (BEA) profite de la révision annuelle des chiffres pour remonter les données jusqu’au T1 2021. Au total, le PCE est revu à la baisse, ce qui fait reculer d’un cran les données de l’inflation de base aux États-Unis
Résultat : même si le PCE de base en glissement annuel pour août ressort à 3 %, c’est quasiment identique à la valeur précédente, donc ce n’est pas vraiment une baisse de l’inflation…
Le plus surveillé, c’est le PCE de base mensuel : il sort à 0,2 %. Or, la valeur précédente a été révisée à 0,1 %. Les chiffres sont donc juste un peu plus élevés que l’ancienne valeur, mais malgré tout inférieurs aux attentes.
À l’heure actuelle, ces données correspondent à un scénario d’« inflation collante », mais comme l’inflation se refroidit globalement à cause de la révision des données, et en parallèle avec les chiffres du petit non-agricole, cela signifie que la Fed n’a aucune raison d’enchaîner des hausses de taux en octobre. Les attentes de hausse peuvent être repoussées.
Il y a aussi un autre groupe de données, assez étrange : les données de consommation passent de +0,1 % en juillet à +0,9 % en août. Et ce qui est encore plus subtil, c’est que la consommation augmente, mais les revenus, eux, n’augmentent pas ?
Alors, ce soir, que veulent dire au marché ces données ?
Je pense qu’après la « modification » par l’analyste économique américain, le message adressé au marché est le suivant : l’inflation n’est pas aussi effrayante que ce que le marché imagine. Les consommateurs américains gardent une forte confiance dans l’économie et, même sans hausse des salaires, ils sont prêts à consommer beaucoup.
Mais le problème, c’est : est-ce que les Américains eux-mêmes y croient ? L’inflation américaine les inquiète vraiment aussi peu ? L’élan de la consommation est-il vraiment aussi fort ?
Ce soir, ces données me font davantage penser que deux choses sont vraies :
1) ni « Vosh » ni Trump ne veulent augmenter les taux ; ils cherchent donc à freiner l’impact de hausses de taux consécutives sur les actifs à risque en passant par les données,
2) l’inflation endogène aux États-Unis est vraiment grave. Le marché obligataire donne le pricing le plus réel, mais il ne parvient pas à contenir la hausse des tensions : la crise obligataire menace déjà les décisions au plus haut niveau. À ce moment-là, il faut donc « ajuster » convenablement les données : sauver le marché obligataire, stabiliser le marché actions, et redonner plus de confiance au marché.
PS : franchement, je n’y crois pas trop pour ce lot de données. On dirait que tout a été fait pour servir la politique. Est-ce vraiment le résultat que veut la politique de Vosh ?
Peu importe finalement que je croie ou non aux données. La suite, c’est d’ajuster les probabilités de hausse des taux et de surveiller la volatilité des rendements du marché obligataire ! #股票财报季