


Les traders parient que la croissance de l’emploi en septembre dépassera les attentes des économistes de Wall Street, créant un écart visible entre les deux.
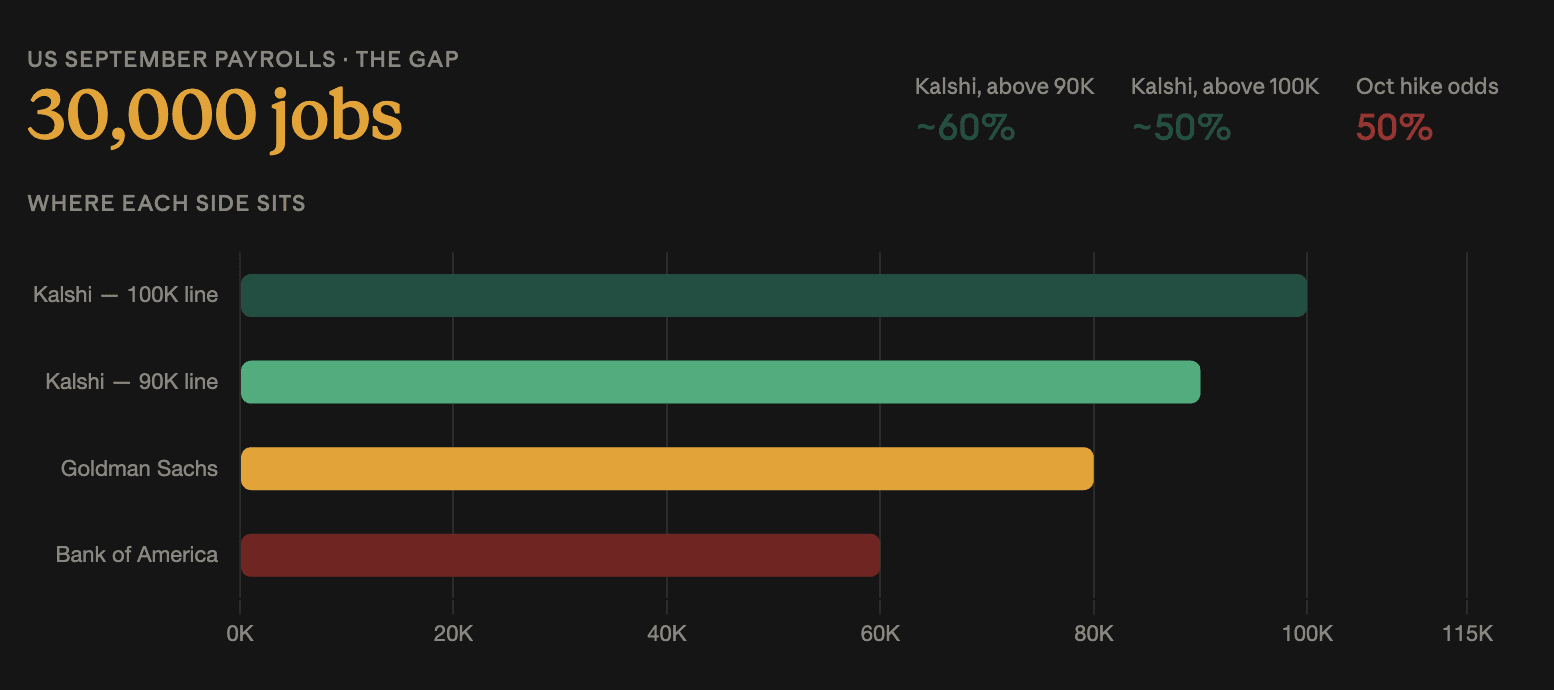
Les données de Kalshi évaluent à près de 60% la probabilité que les États-Unis ajoutent plus de 90 000 emplois non agricoles, avec environ 50% de chances que la hausse dépasse 100 000.
Goldman Sachs prévoit 80 000 emplois, avec un chômage maintenu à 4,1%. Bank of America anticipe seulement 60 000 emplois, dont 50 000 proviendraient du secteur privé.
L’écart est plus large qu’il n’en a l’air
Les 60 000 de Bank of America se situent sous le bas de ce que les marchés de prédiction jugent probable.
Si Kalshi attribue 60 % de probabilité à un chiffre au-dessus de 90 000, cela implique environ 40 % de chances pour tout chiffre en dessous — une fourchette qui inclut les 80 000 de Goldman, les 60 000 de Bank of America et l’ensemble des résultats sous ce niveau.
Il ne s’agit pas d’un simple désaccord sur la vigueur d’un rebond. Les deux groupes décrivent des marchés du travail différents.
Les marchés de prédiction et les prévisions des banques mesurent des choses différentes
L’écart a une explication structurelle avant même d’avoir une explication analytique.
Les économistes des banques publient des estimations ponctuelles fondées sur des modèles et des données d’enquête, et ces chiffres portent une réputation institutionnelle. Cela a tendance à tirer les prévisions vers le consensus et à les éloigner des extrêmes.
Les marchés de prédiction agrègent des positions prises par des participants ayant de l’argent en jeu et pas d’ancrage en termes de réputation. Ils absorbent aussi les flux de couverture — un trader qui se protège contre un fort chiffre contribue à la probabilité implicite sans y croire pour autant.
La même divergence est apparue sur les prix de la Fed jusqu’à septembre. Polymarket se situait à 61 %, tandis que le CME FedWatch indiquait 76 % pour la même hausse de septembre, soit un écart de 15 points sur un événement binaire identique.
On n’a pas encore tranché quant à la mesure qui s’est avérée la meilleure, et ce n’est pas évident ici non plus.
Williams a divisé par deux les chances d’octobre
Le désaccord compte, car la fixation des taux est dans un équilibre très fin.
Les contrats à terme sur les fonds fédéraux ont montré que la probabilité d’une nouvelle hausse le mois prochain est passée d’environ 71 % à 50 % après que le président de la Fed de New York, John Williams, a minimisé mardi l’urgence de relever les taux.
Un passage de 71 % à 50 % fait la différence entre un scénario attendu et un pile ou face. Les marchés qui étaient positionnés pour une hausse le sont maintenant pour rien de particulier.
C’est précisément la condition dans laquelle un seul point de données pèse de façon disproportionnée. Le rapport sur l’emploi arrive dans une impasse de tarification, et un chiffre à l’une ou l’autre extrémité de la fourchette de prévision la résoudrait dans un sens.
Que signifierait chaque scénario
Un chiffre au-dessus de 100 000 validerait la vision du marché de prédiction et ramènerait les chances d’octobre vers le niveau qu’elles avaient avant que Williams ne prenne la parole. Cela irait aussi de manière inconfortable à l’encontre de ses commentaires, soulevant la question de ce qu’il a vu que les données ne montrent pas.
Un chiffre proche des 60 000 de Bank of America ferait l’inverse : cela confirmerait la prudence des prévisions des banques et ferait probablement passer les chances de septembre en dessous de 50 % en octobre.
L’estimation de Goldman à 80 000 se situe entre les deux et ne résoudrait que peu de choses — assez proche du seuil Kalshi pour laisser le débat ouvert.
Le deuxième paramètre est le chômage. Goldman s’attend à ce que 4,1 % tienne, et une hausse pèserait davantage sur la trajectoire des taux que le chiffre des titres, car elle reflète le ralentissement plutôt que le rythme des embauches.
Le contexte qui l’entoure
La Fed a relevé ses taux de 25 points de base pour les porter à 3,75 %–4,00 % le 16 septembre, sa première hausse depuis juillet 2023, avec un point médian de la courbe des points indiquant un autre mouvement en 2026.
L’extrémité longue a été vendue de toute façon. Le rendement des Treasuries à 30 ans est passé au-dessus de 5,6 % mardi, son plus haut niveau depuis juin 2002, et le 10 ans a atteint un nouveau record de 2007, tout près de 5,3 %.
Cette divergence — des rendements longs qui s’emballent tandis que les paris sur une hausse d’octobre se divisent par deux — suggère que le marché obligataire chiffre des préoccupations budgétaires et d’inflation plutôt que la trajectoire de politique.
Le Brent s’est échangé à 96,43 dollars après avoir reculé mardi, bien en dessous du seuil des 100 dollars qui accompagnait la vente déclenchée lundi. Cela retire une partie de l’impulsion inflationniste derrière les paris de hausse des taux du mois.
Pour la crypto, le Bitcoin s’est consolidé près de 83 000 dollars depuis le faux départ à 87 300 dollars le 21 septembre, avec une volatilité implicite à 30 jours restée calme toute la semaine. Un chiffre de l’emploi qui lève l’impasse sur les taux, dans un sens comme dans l’autre, serait le premier vrai test de ce calme.