


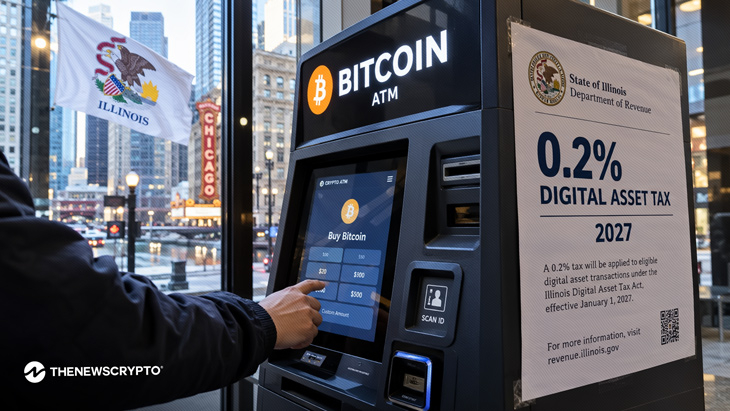
L’Illinois a publié des projets de règles pour sa taxe de 0,2 % sur les transactions en crypto, incluant les stablecoins et les memecoins.
La taxe doit entrer en vigueur le 1er janvier 2027.
Les NFT sont exclus des règles proposées relatives à la taxe sur les actifs numériques.
L’État américain de l’Illinois a publié des projets de règles pour sa nouvelle taxe de 0,2 % sur les actifs numériques, donnant davantage de précisions aux bourses de crypto et à d’autres prestataires de services sur la manière dont le prélèvement pourrait fonctionner lorsqu’il prendra effet l’année prochaine.
Le département du revenu de l’Illinois (IDOR) a publié les projets de règles le 28 septembre et accepte les commentaires du public jusqu’au 30 octobre 2026. Les règles n’ont pas encore été déposées auprès du secrétaire d’État ni soumises au Joint Committee on Administrative Rules.
La loi sous-jacente intitulée Digital Asset Tax Act a été promulguée en juin et devrait entrer en vigueur le 1er janvier 2027. Elle impose une taxe de 0,2 % sur la valeur d’un actif numérique impliqué dans une activité commerciale couverte reçue par un client de l’Illinois. Les courtiers en actifs numériques sont responsables de la collecte de l’impôt.
Ce que couvrent les règles provisoires
Les règles proposées définissent l’activité imposable comme l’échange, le transfert ou le stockage d’actifs numériques via une entreprise ou pour un client. Les échanges incluent l’achat ou la vente de crypto contre des dollars, l’échange d’un actif numérique contre un autre, la conversion de la monnaie fiduciaire en crypto, la conversion de la crypto en monnaie fiduciaire et le transfert d’actifs entre blockchains.
Les transferts peuvent également relever de l’impôt lorsqu’un courtier les effectue contre rémunération. Le projet de texte inclut spécifiquement les transferts entre des comptes appartenant au même client lorsque le courtier en actifs numériques facilite la transaction moyennant une contrepartie. Les transferts directs de pair à pair sans intermédiaire ne sont pas couverts.
La proposition couvre également les stablecoins et les memecoins, tout en excluant spécifiquement les NFT. Les frais de réseau ou de gas payés directement aux mineurs et aux validateurs ne sont pas considérés comme une contrepartie imposable. Les transactions DeFi sont généralement exclues de l’impôt, sauf si une plateforme reçoit des frais admissibles, tels que des frais de protocole.
L’impôt est calculé sur la valeur en dollars de l’actif numérique au moment où l’activité imposable est achevée, plutôt que sur le fait que le client ait réalisé un profit.
En quoi cela se compare aux impôts fédéraux américains sur les cryptos
La contribution de l’Illinois est distincte de la fiscalité fédérale des cryptos. L’IRS considère les actifs numériques comme des biens, ce qui signifie que les ventes et les échanges peuvent entraîner des plus-values ou des moins-values en capital imposables. Les règles fédérales exigent également que certains courtiers déclarent les transactions d’actifs numériques à l’IRS via le formulaire 1099-DA.
L’Illinois est actuellement le premier État américain à instaurer une taxe fondée sur les transactions visant spécifiquement l’activité liée aux actifs numériques. Un projet de loi distinct de l’Illinois, le HB 5798, a été déposé pour abroger la Digital Asset Tax Act, mais il n’a pas abrogé la loi.