


29 septembre, l’analyste Adam de Greeks.live a qualifié le repli de ce cycle de rebond de « milieu de marché baissier ». Sa thèse repose principalement sur trois contradictions observées sur le marché des options : le prix rebondit, mais la volatilité implicite (IV) ne remonte pas et baisse au contraire pour s’établir autour de 35 % ; la part des transactions sur les options de vente (puts) de gré à gré atteint jusqu’à un tiers ; et le marché affiche des anticipations de volatilité futures extrêmement faibles. En s’appuyant sur les dernières données de marché — après être monté de 58 000 $ au début du mois de juillet jusqu’à 87 000 $ à la mi-septembre, le BTC a ensuite reculé et évolue actuellement autour de 83 000 $ — cet article analyse en profondeur la logique des acteurs institutionnels derrière ce « rebond à faible volatilité », met en lumière le risque potentiel d’un cumul de gamma négatif, et propose des stratégies opérationnelles adaptées aux investisseurs présentant des profils de risque différents.
I. Récapitulatif de la tendance : un « rebond silencieux » sans confirmation via la volatilité
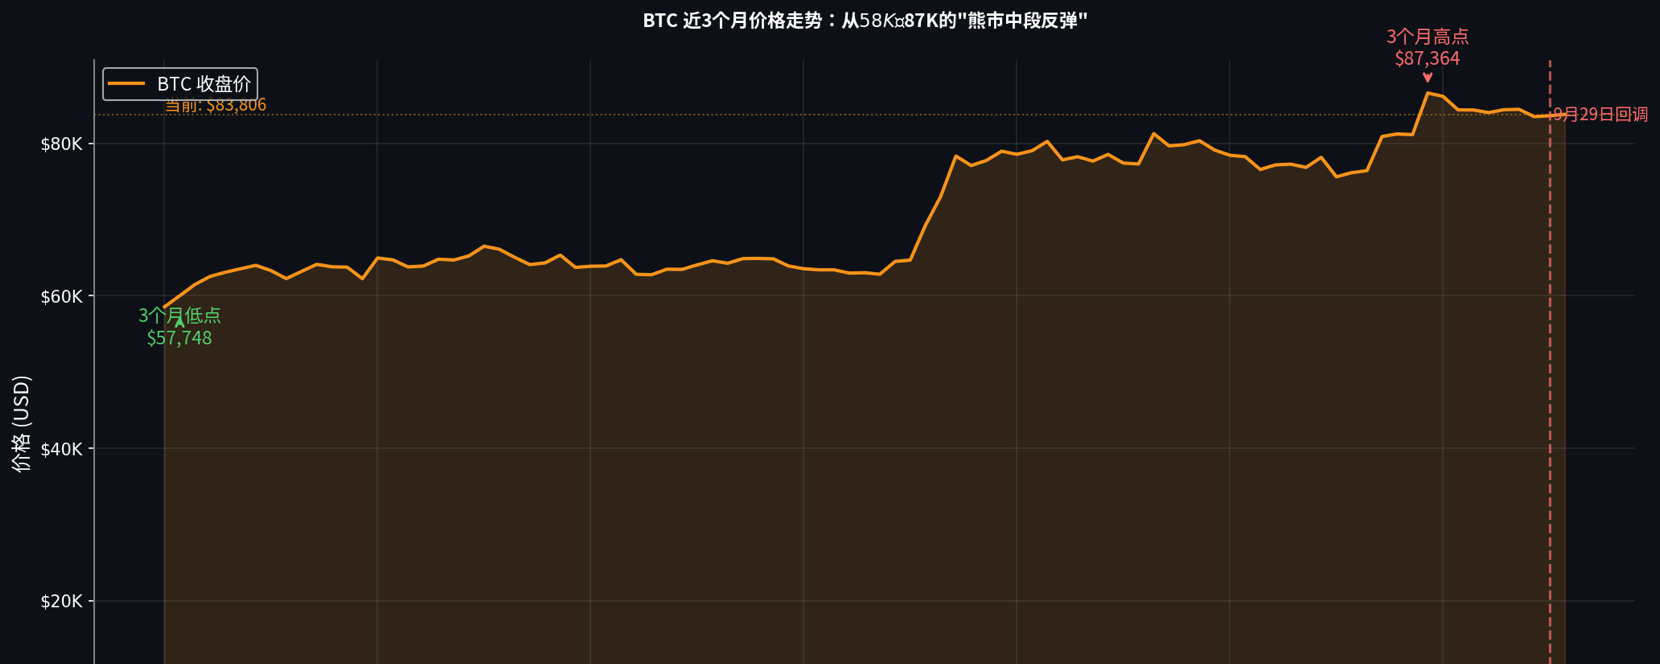
D’abord, regardons les données. D’après les dernières cotations de Yahoo Finance, le Bitcoin a tracé au cours des trois derniers mois une courbe typique en « V profond » :
Le 1er juillet, le BTC touche son plus bas de période à 57 748 $, puis entame une lente remontée. Mi-août, il franchit 65 K ; en septembre, l’envol s’accélère, et le 21 septembre, il atteint un plus haut sur trois mois à 87 364 $. La hausse sur la période s’élève donc à 51 %. Ensuite, l’élan s’essouffle nettement : du 28 au 29 septembre, on observe un repli en chaîne, et le 29 septembre, la baisse atteint environ 1 % sur la journée, pour finir à 83 622 $. Au 30 septembre, le BTC cote 83 806 $, soit un repli d’environ 4 % par rapport au plus haut.
La trajectoire d’Ethereum est similaire, mais avec moins de volatilité. ETH rebondit depuis 1 550 $ le 30 juin jusqu’à 2 805 $ le 21 septembre : une hausse de 81 %. Aujourd’hui, le repli se situe autour de 2 694 $.
En apparence, il s’agit d’un rebond plutôt conséquent. Mais les données du marché des options racontent une histoire totalement différente.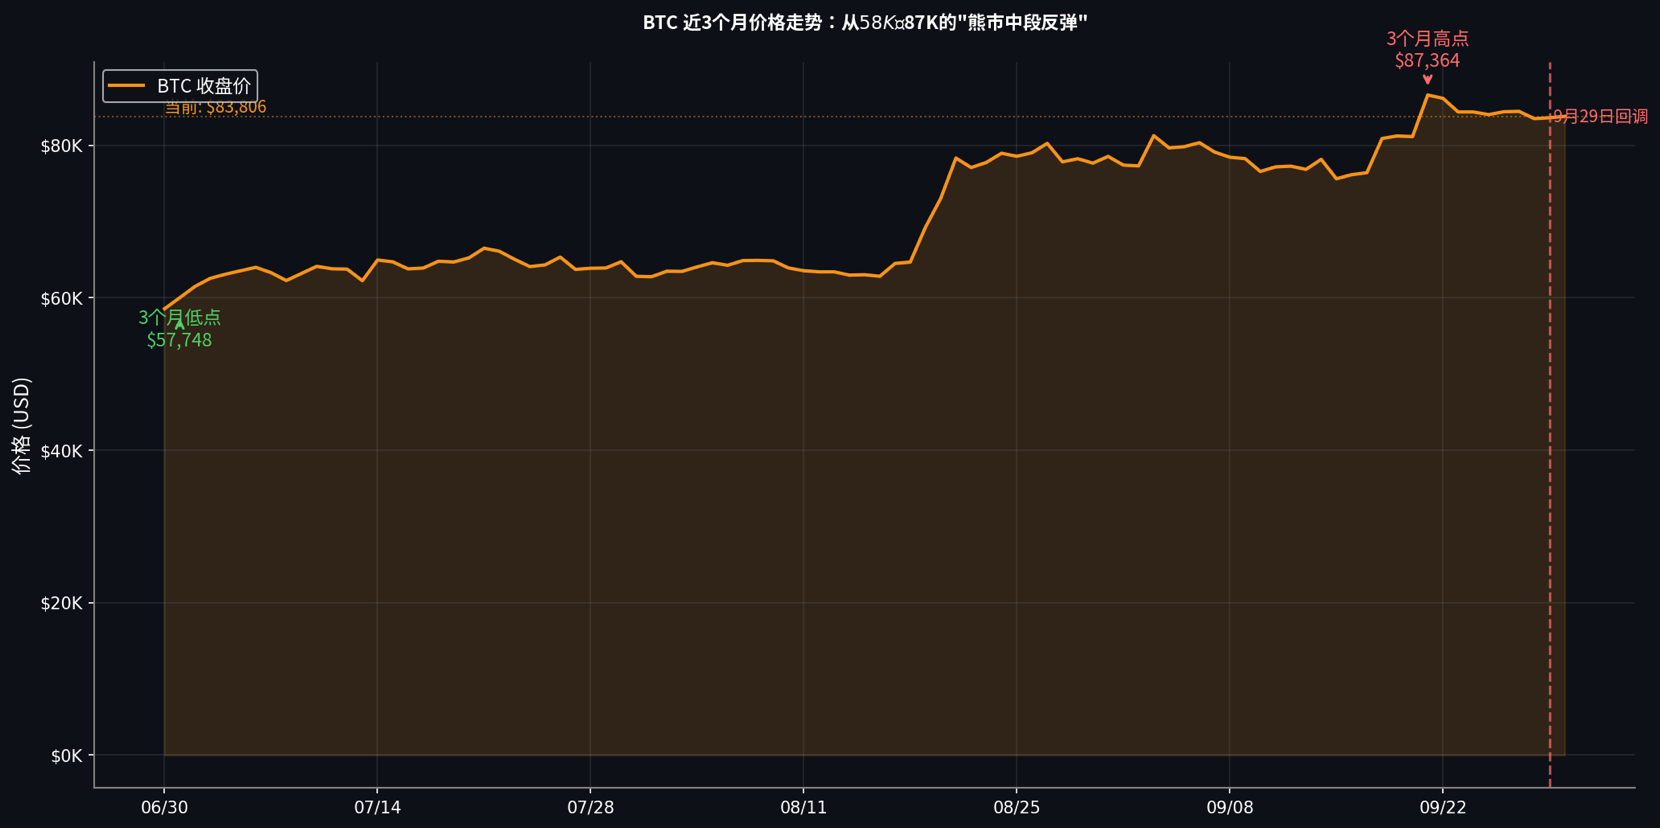
II. Trois contradictions en cascade : le signal du « milieu d’un marché baissier » révélé par le marché des options
Dans son analyse du 29 septembre, Adam a mis en évidence trois anomalies clés — il vaut la peine de les disséquer une par une :
Premièrement, divergence entre l’IV et le prix. Un rebond sain dans un marché haussier s’accompagne généralement d’une hausse de la volatilité implicite — parce que les achats en poursuite et la demande de couverture poussent simultanément la tarification des options. Mais durant ce rebond, la principale IV par maturité n’a pas augmenté : elle a au contraire légèrement baissé, passant du niveau des deux semaines précédentes à environ 35 %. Cela montre que le marché des options ne chiffre pas une « poursuite de tendance » ; il estime au contraire que la fourchette de prix actuelle est « un équilibre raisonnable ».
Deuxièmement, la proportion de grandes ventes de puts et l’évolution de l’IV divergent. En général, si le marché achète des puts de façon paniquée, l’IV est rapidement poussée à la hausse. Mais aujourd’hui, la part des transactions sur des options de vente de taille importante atteint déjà un tiers, tandis que l’IV ne bouge pas, voire baisse légèrement. Le diagnostic d’Adam est très précis : ce n’est pas de la panique de particuliers qui rachètent pour se couvrir, mais des institutions qui mettent en place une couverture systémique sur les positions long spot. D’un côté, elles détiennent le spot et profitent du rebond ; de l’autre, elles verrouillent le risque de baisse avec des puts. C’est typiquement une manœuvre de « milieu de marché baissier », et non une posture d’attaque du début d’un marché haussier.
Troisièmement, le marché a des anticipations de volatilité extrêmement faibles. Adam indique que, si une volatilité à court terme apparaît, le marché pourrait être enclin à vendre de la volatilité. Cela signifie que les teneurs de marché et les vendeurs sont actuellement dans une « zone de confort » : ils pensent que le prix ne s’écartera pas fortement de la fourchette actuelle. Mais l’expérience historique prouve à répétition que lorsque les vendeurs sont trop à l’aise, le marché rompt l’équilibre de la manière la plus inconfortable qui soit.
III. Leçon par miroir historique : les enseignements de novembre 2025 et le piège du gamma négatif
Adam a particulièrement mentionné les leçons de novembre 2025. À l’époque, le marché estimait que le creux à court terme était déjà en place, mais les attentes de volatilité restaient très élevées — ce qui tranche fortement avec la situation actuelle. Le danger aujourd’hui vient de ceci : une IV faible, combinée à de nombreuses positions vendeuses de volatilité, et, dès qu’une baisse réelle se déclenche, l’effet négatif de gamma amplifie les pressions de vente au comptant.
Ici, il faut expliquer le mécanisme du gamma négatif au lecteur : lorsque le teneur de marché vend des options de vente, il se retrouve en réalité en position de « gamma short ». Quand le prix baisse, le Delta (ratio de couverture) s’accélère vers -1, forçant le teneur de marché à vendre davantage de spot pour maintenir une couverture neutre. Cette pression de vente mécanique « plus ça baisse, plus on vend » peut créer un effet cascade dans un marché où la liquidité est déjà mince.
Une IV actuelle de 35 % implique que les options sont relativement bon marché : la prime encaissée par le vendeur est limitée, mais le risque « queue » qu’il supporte est énorme. Si le BTC passe sous un niveau de support clé (par exemple le seuil psychologique des 80 K), cela déclenche l’exercice de grandes quantités d’options de vente ou des ajustements de couverture Delta ; alors, la vente passive forcée du vendeur se synchronisera avec les ordres de stop-loss des acheteurs.
IV. Contexte macro : un « marché baissier structurel » dans un environnement de liquidité assouplie
Pourquoi les institutions choisissent-elles de se couvrir à ce moment-là plutôt que d’attaquer ? Il faut revenir au niveau macro pour le comprendre.
D’après les évolutions de politique de la Fed évoquées précédemment, la réunion FOMC de décembre 2025 a annulé la limite quotidienne de 500 milliards de dollars sur le SRP (Permanent Repurchase Agreement / SRP). Les banques peuvent alors emprunter à la Fed sans restriction en utilisant des bons du Trésor en garantie. Cette politique injecte en substance une liquidité abondante dans le marché, ce qui apporte un soutien de fond aux actifs risqués. En revanche, l’assouplissement de la liquidité ne signifie pas pour autant un renversement de tendance : c’est plutôt comme un « coussin de sécurité » offert dans un marché baissier, permettant aux institutions d’oser détenir du spot, mais insuffisant pour déclencher une nouvelle grande vague haussière.
Les flux vers les ETF Bitcoin spot confirment aussi cela. Même si, sur les cinq semaines précédentes, les entrées nettes atteignaient 6,63 milliards de dollars, la taille du portefeuille de crypto de BlackRock, qui était de 54,77 milliards de dollars au début de l’année, a bondi à 102,09 milliards de dollars, mais les capitaux additionnels se sont surtout concentrés sur la vague d’allocation du début d’année, et le rythme des entrées récentes a nettement ralenti. Sans moteur de flux additionnels, le rebond n’est en essence qu’un ajustement de positions de la liquidité existante.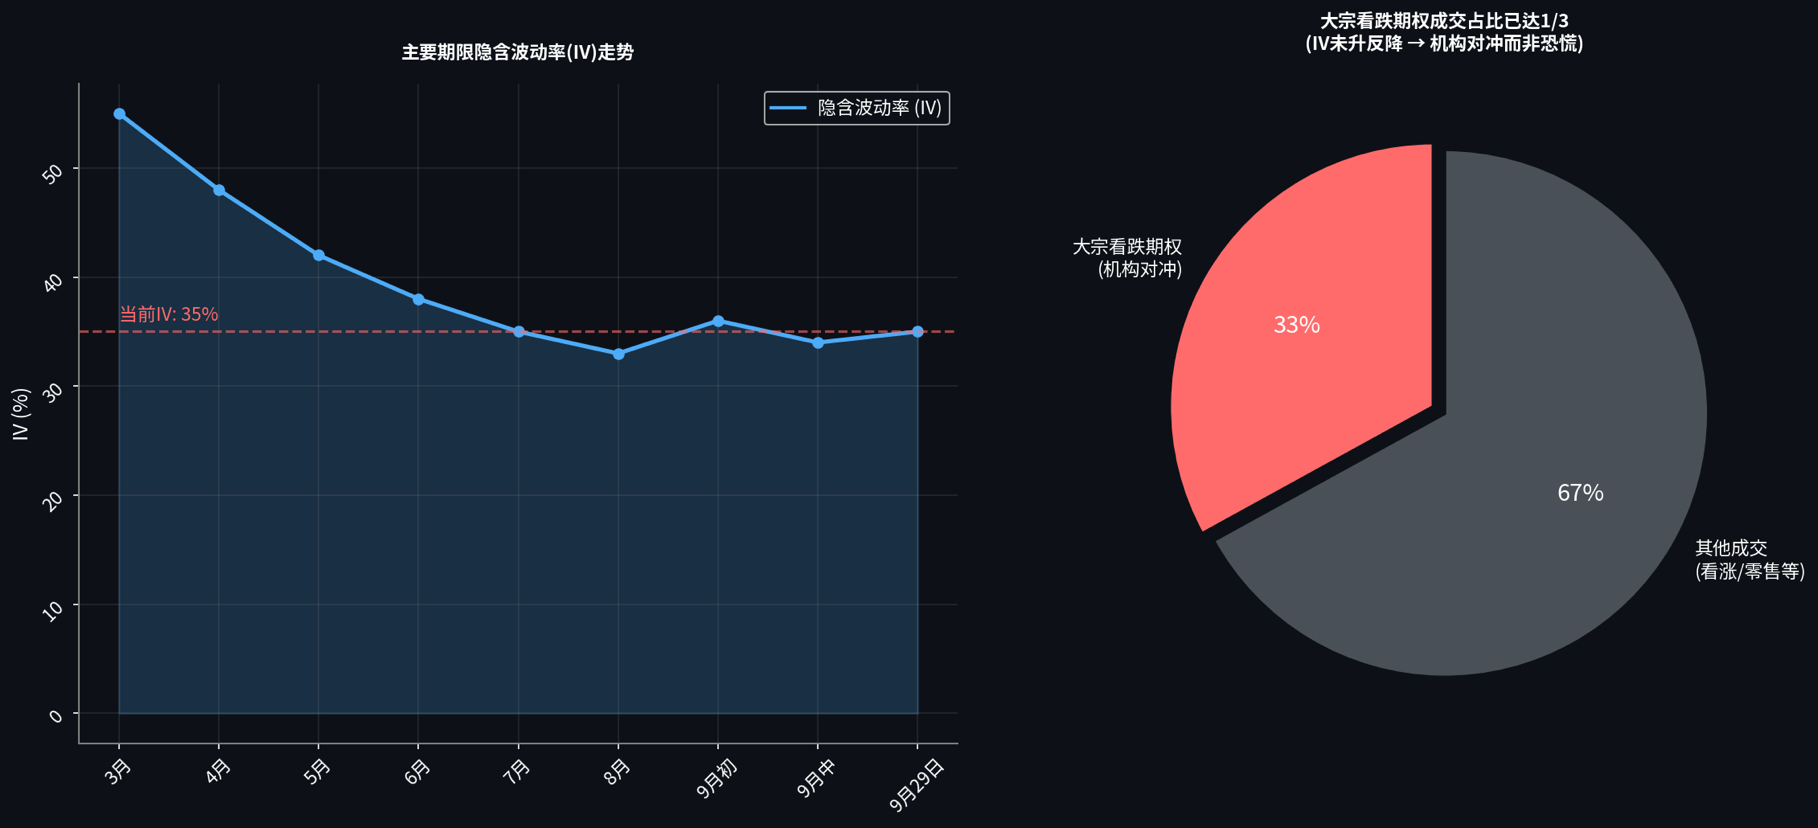
V. Stratégies de réponse pour les investisseurs : survivre dans « le milieu d’un marché baissier »
Sur la base de l’analyse précédente, les investisseurs ayant des profils de risque différents devraient adopter des stratégies différenciées :
Pour les investisseurs prudents (faible aversion au risque) : c’est une fenêtre de temps pour réduire l’exposition et verrouiller les profits. Le rebond de BTC de 58 K à 87 K a déjà fourni une liquidité de sortie suffisante. S’il n’y a pas encore eu de couverture, vous pouvez envisager d’acheter une petite quantité d’options de vente « out of the money » (par exemple des puts à échéance décembre avec un strike entre 75 K et 78 K) afin d’acheter une assurance à coût maîtrisé pour votre position. L’IV n’est actuellement qu’à 35 %, donc le coût de l’assurance est relativement faible.
Pour les investisseurs équilibrés : je recommande une approche de type « ancre en or + position cœur ». Allouez 30 %-40 % des fonds à des actifs refuges comme l’or ; conservez le reste en position cœur sur le BTC, mais avec des stops-loss stricts. Parallèlement, vous pouvez exploiter l’environnement actuel de faible IV pour renforcer le rendement en vendant des calls très « out of the money » (covered call) : si le marché reste latéral ou baisse lentement, le revenu de primes peut compenser partiellement le recul du spot.
Pour les investisseurs audacieux : si vous tenez à participer au rebond, vous devez surveiller deux signaux clés : premièrement, si l’IV affiche une hausse « explosive » (par exemple de 35 % à rapidement plus de 45 %), ce qui signifie généralement que la demande de couverture des institutions explose et que la logique du rebond est invalidée ; deuxièmement, si le BTC parvient à tenir le support des 80 K. Dès qu’il casse ce niveau, les ventes en chaîne déclenchées par le gamma négatif peuvent pousser rapidement le prix vers 75 K, voire plus bas.
Pour les traders d’options : dans cet environnement, vendre de la volatilité (par exemple vendre un straddle ou un strangle large) semble séduisant, mais le ratio risque/rendement est très mauvais. Une IV de 35 % signifie que la prime encaissée en vendant une option est limitée, mais si votre pari de direction est faux, la perte peut être plusieurs fois supérieure à la prime. Une approche plus prudente consiste à attendre que l’IV se compresse davantage sous les 30 %, puis à vendre avec une petite taille des options très « out of the money » à plus longue maturité, tout en fixant des seuils de stop-loss stricts.
VI. Conclusion : respecter les signaux du marché plutôt que de s’y opposer
Greeks.live qualifie le marché actuel de « rebond au milieu d’un marché baissier ». Cette lecture est très cohérente avec la trajectoire des prix, la structure des options et l’environnement macro de liquidité. Ce n’est ni un présage de ventes paniques, ni le signal de redémarrage d’un marché haussier : c’est plutôt un ajustement lent, façon « grenouille bouillie à l’eau tiède ».
Pour les investisseurs, l’enseignement le plus important est le suivant : quand les institutions construisent une douve de protection avec des options de vente, les particuliers ne devraient pas nager à découvert. Un environnement de faible volatilité ne durera pas éternellement, et le moment où la tranquillité est brisée arrive souvent plus brutalement que prévu. Dans l’incertitude, protéger le capital compte toujours plus que poursuivre des profits dans une bulle.#股票财报季 #英国FCA开放加密公司牌照申请 #日本财务省设立国债代币化研究小组 #QNT一周涨287% #特朗普拒绝AI监管改用自愿审计


