🏦 La partie intéressante de SWIFT qui se passe sur la blockchain n’est pas la blockchain elle-même. C’est le contrôle que les banques refusent de céder...#chainlinklaunchesbankswiftledgerframework
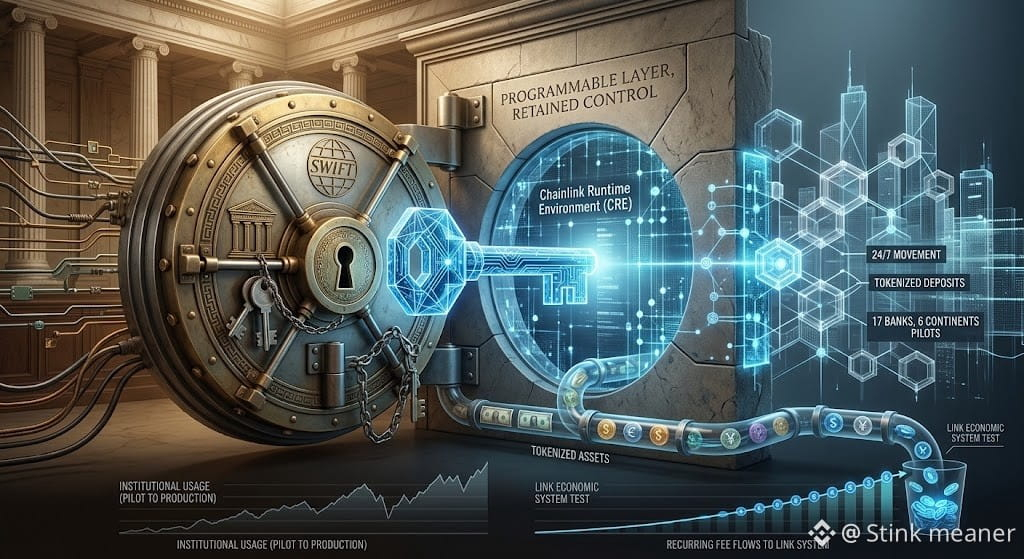
Un nouveau cadre de Chainlink utilise son environnement d’exécution Chainlink (CRE) pour permettre aux institutions financières de se connecter au grand livre blockchain de SWIFT tout en conservant le contrôle des clés utilisées pour signer les transactions.
C’est important parce que le grand livre de SWIFT est conçu pour des mouvements 24/7 de dépôts bancaires tokenisés, avec 17 banques réparties sur six continents qui préparent des transactions pilotes. Le règlement final peut toujours avoir lieu via l’infrastructure de paiement existante.
Autrement dit, on ne demande pas aux banques d’abandonner le système auquel elles font confiance.
Elles y ajoutent une couche programmable.
Et c’est là que $LINK devient intéressant — mais ne confondez pas intégration et demande automatique de tokens.
Chainlink affirme que les revenus des services “entreprise” et “on-chain” peuvent être convertis de manière programmable en LINK via l’abstraction de paiement, puis accumulés dans la réserve Chainlink.
Donc le vrai test n’est pas une annonce de partenariat de plus.
L’utilisation institutionnelle génère-t-elle des flux de frais récurrents qui atteignent réellement le système économique de LINK ?
C’est le chiffre que je surveillerais à mesure que la finance tokenisée passe du pilote à la production.
Ce n’est pas un conseil financier. Le grand livre de SWIFT et le cadre de connexion de Chainlink font encore partie d’un déploiement institutionnel en évolution ; cela n’établit pas une demande ni une captation de valeur garanties pour le LINK.
$LINK $ONDO
#ChainlinkLaunchesBankSWIFTLedgerFramework #TokenizedDeposits #Stinkmeanerinsights #EarningsSeason