#Chainlink推出银行接入SWIFT账本框架 L’enjeu de cette tendance très suivie n’est pas « tous les paiements Swift sont déjà entièrement enregistrés on-chain », mais la manière dont les banques s’y connectent à un nouveau grand livre tout en conservant le contrôle.
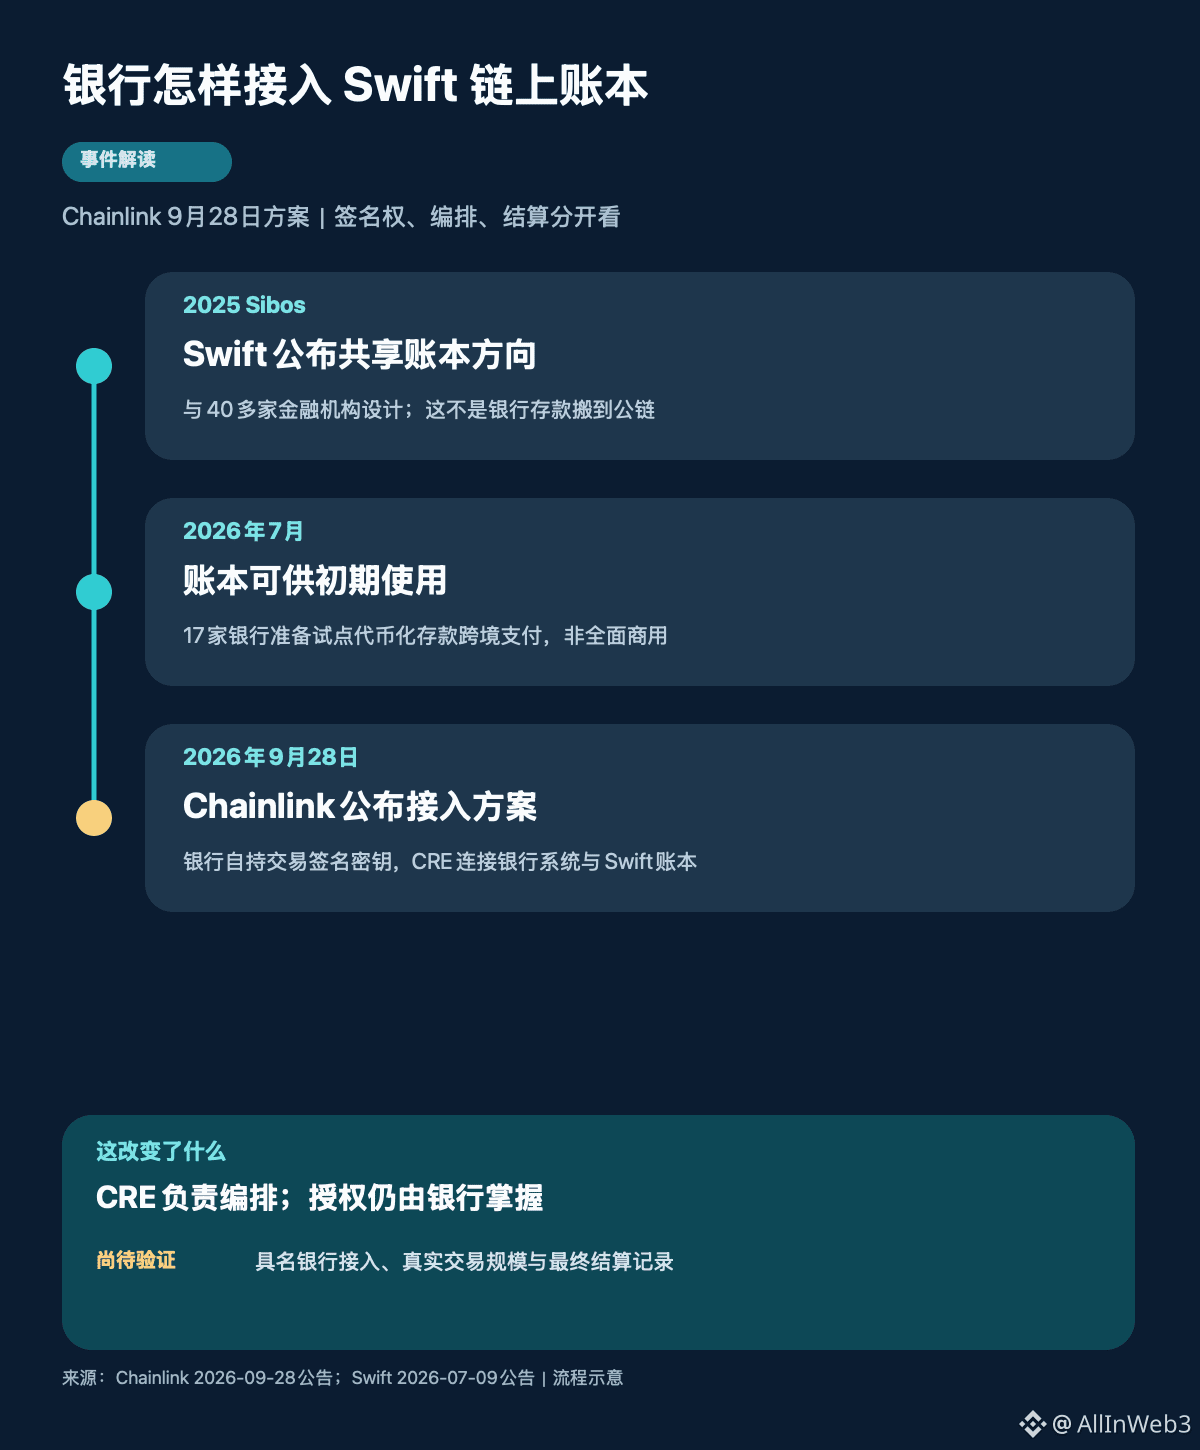
D’abord, regardons la chronologie. En 2025, lors de Sibos, Swift présente une direction liée à un grand livre partagé basé sur la blockchain. En juillet 2026, il est indiqué que le grand livre peut déjà être utilisé à titre initial : 17 banques envisagent de tester des transactions transfrontalières avec des dépôts tokenisés. Puis, le 28 septembre, Chainlink publie un autre volet : un schéma d’intégration via Chainlink Runtime Environment (CRE), afin de relier les systèmes existants des banques, l’infrastructure de signature et le grand livre Swift. Les deux premiers points concernent l’avancement du grand livre, tandis que le dernier explique la méthode d’intégration : il ne faut pas confondre « les 17 banques ont finalisé via Chainlink des paiements commerciaux ».
Dans le schéma, le plus important à distinguer est une architecture en trois couches. Premièrement, les dépôts restent comptabilisés dans le propre grand livre de la banque ; le grand livre Swift coordonne la participation des banques dans le transfert. Deuxièmement, les clés d’autorisation des transactions sont détenues par les institutions financières elles-mêmes : le CRE orchestre des processus entre systèmes, mais ne remplace pas la signature bancaire et ne prend pas en charge les dépôts. Troisièmement, le grand livre Swift s’occupe de la coordination avant le règlement final ; le règlement final passe toujours par les mécanismes convenus entre les parties, par exemple des systèmes de paiement règlement immédiat intégral. Le terme « 24/7 » signifie qu’il est possible de lancer, la nuit et le week-end, des processus de dépôts tokenisés liés, mais cela ne veut pas dire que tous les paiements transfrontaliers sont instantanément définitifs.
Cela doit aussi être séparé de la mise à niveau CCIP 2.0 évoquée le 28 septembre. CCIP porte sur l’interopérabilité entre chaînes. Le schéma d’intégration des banques au grand livre Swift met l’accent sur les clés conservées par les banques et les workflows du CRE ; on ne peut pas déduire, à partir de deux annonces, que tous les messages Swift transitent par CCIP, ni convertir directement un cadre de coopération en revenus LINK instantanés.
Et la suite, sur quoi regarder ? Le moment où les banques nommées termineront l’intégration, si elles pourront divulguer le nombre réel de transactions pilotes et les montants, ainsi que quels mécanismes de règlement final ont effectivement été utilisés. L’annonce de Chainlink indique que 17 institutions précurseurs utilisent déjà le grand livre pour le pilote ; dans sa communication de juillet, Swift parle de « préparation au pilote ». L’avancement peut évoluer : il faudra donc des vérifications ultérieures et une divulgation des éléments que les deux parties pourront confirmer. Sources : annonce de Chainlink du 28 septembre ; annonce de Swift du 9 juillet.