

过去24小时,全球跨资产市场继续围绕三条主线重新定价:
第一,长端美债收益率突破多年高位,全球资本成本继续上移;
第二,美伊谈判僵局与战略石油储备释放交织,油价高位震荡后回落;
第三,川普为AI“自我监管”路线定调,而市场真正等待的,是周五非农对美联储利率路径的确认。
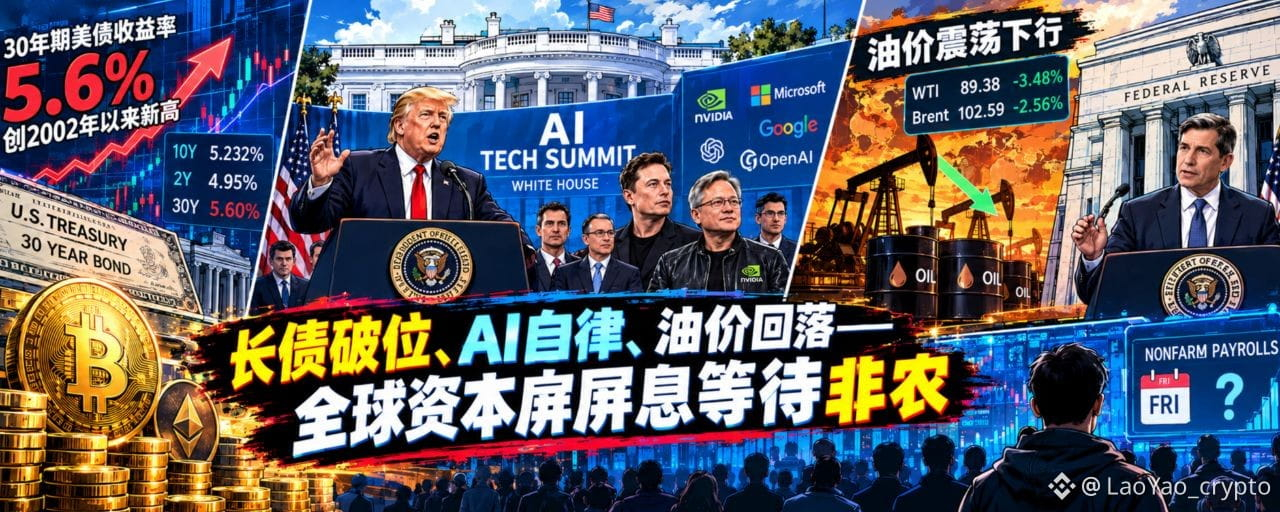
30年期美债收益率突破 5.6%,创2002年以来新高,意味着全球资产定价的无风险利率锚正在进一步上移。
与此同时,AI仍是资本市场最强主线之一。
川普与美国AI巨头会面后明确倾向于行业自我监管,而Anthropic的融资文件却同时释放出巨额资本投入、巨额亏损以及“生存性风险”等信号。
AI正在进入一个新的阶段:技术竞赛之外,资本、监管与安全开始同时进入定价。
🧱 地缘博弈:战争溢价与能源供给的再平衡
① 美伊谈判僵局,能源风险重新进入定价
美伊间接谈判仍未取得突破,卡塔尔继续发挥斡旋作用。
川普否认已经向伊朗提出放松制裁或解冻资产。
与此同时,美国能源部宣布释放约 4000万桶战略石油储备,通过互换方式增加市场供应,以缓解能源市场的供给压力。
市场因此出现明显分化:
地缘风险仍在,但能源供给端的政策干预开始压低战争溢价。
这也是近期油价从高位回落的重要原因之一。
② 伊朗内部进入高压管控状态
伊朗国内安全形势继续趋紧。
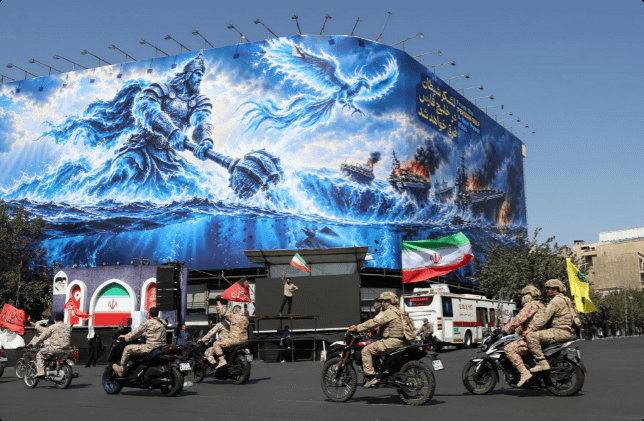
2026年2月美以空袭并击毙哈梅内伊之后,伊朗当局进一步加强城市安全管控。
据当地报道,安全部队增加街头巡逻,部分区域设置检查站,并对车辆及手机进行检查;卡拉季、马什哈德等城市也出现类似措施。
这意味着:
外部军事博弈之外,伊朗内部稳定本身也正在成为中东风险定价的一部分。
③ 美国最高法院暂时允许重启“第三国遣返”
9月29日,美国最高法院作出紧急裁决,暂时允许川普政府重启“第三国遣返”政策。
该政策涉及将部分移民遣送至其原籍国之外的第三国。最高法院此前也曾多次在相关争议中临时支持政府执行。
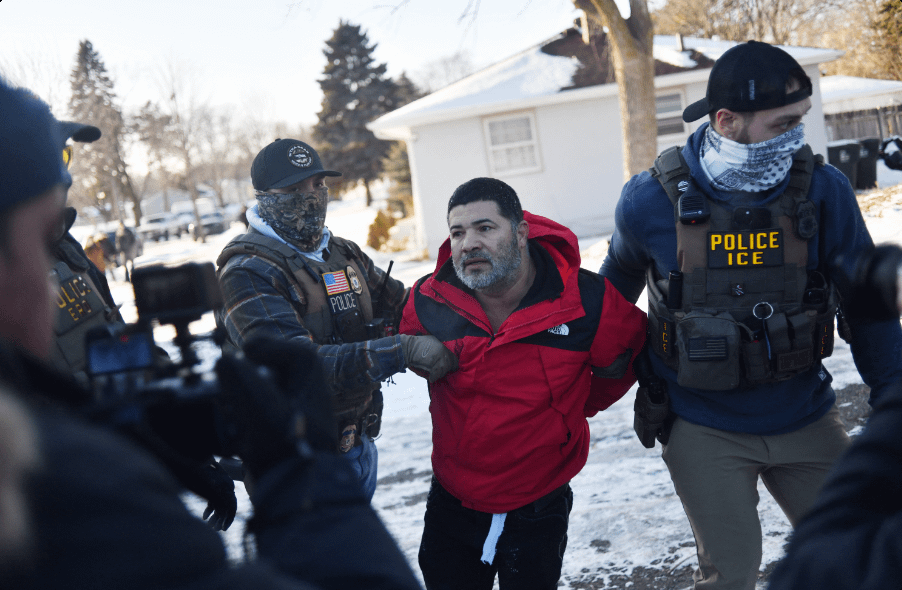
这一事件显示,美国国内政策博弈仍在持续,并可能继续影响川普政府的执政议程与政治环境。
💹 资本映射:真正的压力来自利率
近期市场的核心变化是:全球资本成本正在重新上移。
美伊对峙推升能源与通胀预期,长端美债遭遇抛售,进一步压制高估值风险资产。
但周二油价回落,同时纽约联储主席威廉姆斯释放相对缓和的政策信号,使股债市场跌势有所收窄。
进入周三亚洲交易时段,半导体与AI板块带动日经反弹。
市场当前真正关注的是:
能源价格 × 通胀 × 就业 × 美联储利率路径。
而本周五的美国非农,将成为下一阶段资产定价的重要验证点。
📊 债市:30年美债突破5.6%
10年期美债:5.232%,小幅震荡;
30年期美债:5.60%,创 2002 年以来新高;
2年期美债:4.95%;
日本10年期国债:3.09% ;
其中最值得关注的是30年期美债。
5.6%意味着长端利率已经重新进入历史高位区域。
对于股票、AI、加密资产等久期较长、估值高度依赖未来现金流的资产而言,长端收益率持续上行意味着估值折现率继续提高。
📈 美股
纳斯达克:-0.09%
标普500:-0.17%
道琼斯:-0.26%
大盘指数小幅收跌,AI 硬件 / 半导体板块逆势走强,大型科技股分化;
🛢️ 原油:市场重新交易能源通胀
WTI:89.38 美元 / 桶, -3.48%
布伦特:102.59 美元 / 桶 ,-2.56%
美国能源部官宣4000 万桶战略石油储备互换释放,缓解中东霍尔木兹海峡供给恐慌;
沙特东西管线修复,原油出口恢复,市场对红海 / 霍尔木兹供给冲击的溢价快速回落。
🤖 AI与资本:AI进入“监管 × 资本”的新阶段
① Anthropic IPO文件暴露AI资本消耗
Anthropic披露的IPO文件显示,公司收入快速增长,但同时伴随巨额经营亏损与资本投入。
文件同时提示AI可能存在“生存性风险”,公司未来云计算等基础设施支出规模巨大,并高度依赖大型科技企业合作伙伴。
这背后折射出整个AI产业正在进入:高投入、高算力、高资本成本、高安全风险并存的新阶段。
AI竞赛已经从模型能力竞争,逐渐进入:
算力 → 资本 → 能源 → 云基础设施 → 安全 → 监管
的系统性竞争。
② 川普与AI高管会面:美国倾向“行业自律”
9月29日,川普在白宫与AI及科技企业高管举行“超级智能会议与午宴”。
会后,川普强调AI行业应实行强有力的自我监管,并反对进一步强化政府立法干预,同时认为现有司法和执法机制能够应对相关风险。
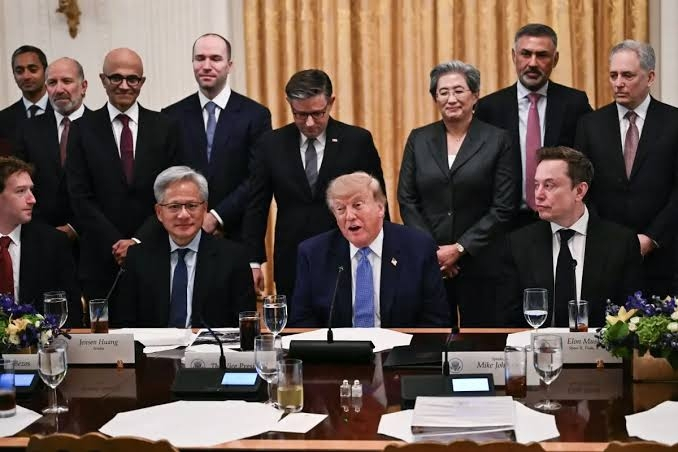
这实际上释放出一个非常重要的政策信号:
美国AI产业当前的发展路线,更倾向于降低前置监管约束,把监管责任更多交给行业自身。
对于资本市场而言,这意味着美国AI产业政策的重点仍然偏向:
鼓励创新 + 保持竞争 + 行业自律。
但与此同时,AI企业自身又不断强调安全风险。
两者之间的张力,可能成为未来AI产业政策的重要观察窗口。
💸 Web3综述:资金继续向龙头集中
过去24小时,加密市场维持高位震荡。全球流动性收紧、长端美债收益率走高以及季末资金再平衡,使加密资产短期承压。但市场结构并没有出现明显破坏。
全球加密市场总市值:约2.91万亿美元
24小时:+0.3%左右
BTC市占率:约54.2%
$BTC:约8.35万美元
$ETH:约2689美元
$BTC 维持窄幅震荡,ETF资金继续提供一定承接。
$BTC 市占率小幅上升,则说明在宏观流动性趋紧环境下,资金更倾向于向流动性与市场共识更强的龙头资产集中。
ETH相对BTC略有走强,ETH/BTC比值出现抬升,以太坊生态资金有所回流。
当前加密市场更像是在等待一个新的宏观催化剂:
利率方向确定之后,风险资本才可能重新扩大风险敞口。
🧠 OpenAI:AI安全开始直接影响产品节奏
OpenAI正在磋商新一轮融资,计划至少募资约300亿美元,目标投前估值约1.4万亿美元。
与此同时,公司推迟原定的新模型发布。
据相关信息,安全团队认为模型在对齐以及“授权范围”等方面仍存在问题,包括执行行为透明度和未经用户许可推进任务、调用外部工具等风险。
这件事情值得关注的地方在于:
AI安全第一次越来越直接地进入产品商业化节奏。
过去市场讨论AI,更多关注:
模型参数 → 性能 → 用户增长 → 收入。
未来可能还要增加一条:
安全能力 → 产品上线 → 监管风险 → 商业化速度。
🧘 币圈心学:市场正在进入“资本成本时代”
当前值得关注的,不是某一个新闻,而是几条线正在汇合:
地缘政治 → 油价 → 通胀 → 美债 → AI估值 → 加密资产。
第一,AI仍然是资本市场主线,但资本成本正在成为它的新约束。
川普强调AI自我监管,释放出美国继续支持AI产业发展的政策信号。
但与此同时,Anthropic与OpenAI所展现出的巨额资本需求,也说明AI已经进入“资本密集型竞争”。
AI的下一阶段,不只是比谁的模型更强,而是比谁能够获得持续的算力、资本、能源与商业化能力。
第二,中东风险正在从“战争交易”转向“能源交易”。
美伊谈判僵局仍然存在,但战略石油储备释放、沙特管线修复,使市场开始重新计算实际供应冲击。
战争风险 ≠ 油价必然持续上涨。
真正决定油价的,是战争风险最终能否转化为持续性的供应缺口。
第三,市场最终还是要回到利率。
30年期美债突破5.6%,意味着长端资本成本再次成为全球资产定价的核心变量。
-10年美债是否继续向上?
-油价能否重新推升通胀预期?
-就业是否足够强劲?
这些因素最终都会汇聚到同一个问题:
美联储下一步还能不能降息,甚至是否需要重新考虑加息?
因此,本周五非农的重要性正在上升。
如果就业数据继续显示美国经济具有韧性,市场对利率维持高位的预期可能进一步强化;
如果就业明显降温,则市场可能重新交易政策宽松空间。
这才是当前全球风险资产真正等待的答案。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。