$QNT Le S&P 500 a clôturé à 7 670,84 (-0,16 %), le Nasdaq à 26 797,54 et le Dow à 51 349,92. Le S&P est à peu près stable en septembre, mais reste en hausse de plus de 12 % sur l’année (YTD). Le VIX est d’environ 16, donc calme par rapport aux tensions sur les taux.
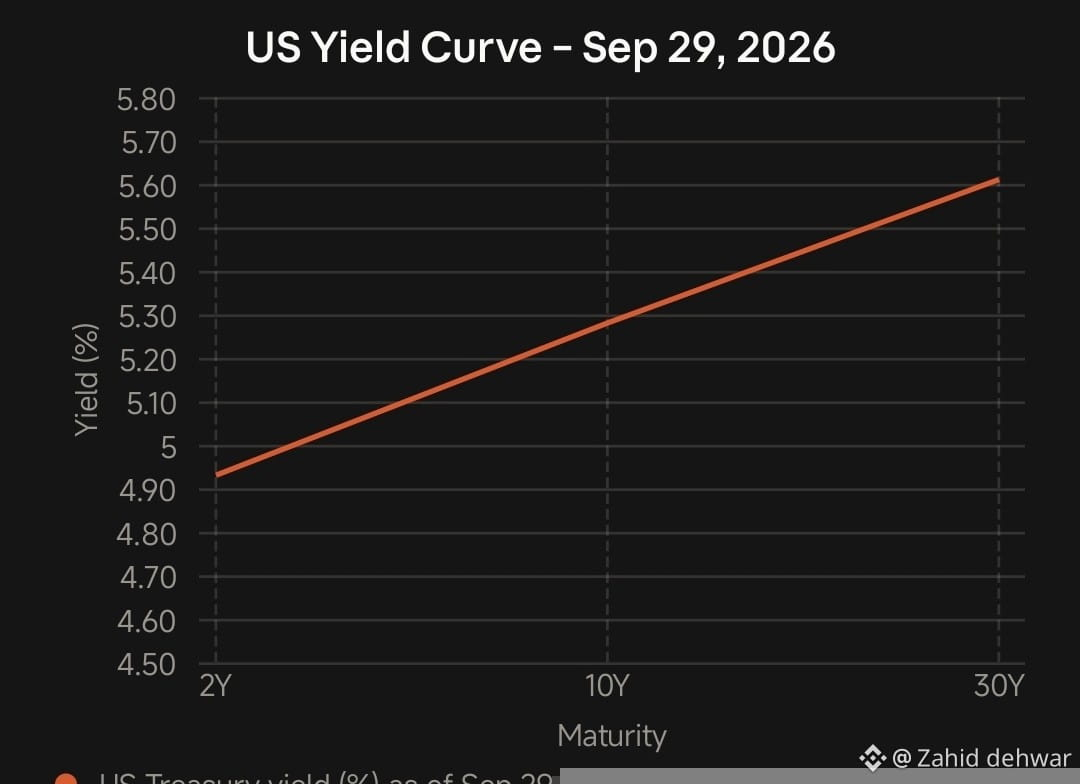
Le principal facteur, ce sont les taux, pas les actions : Le rendement à 10 ans est à 5,28 % et celui à 30 ans à environ 5,61 %, un plus haut sur 20 ans, tandis que le 2 ans est proche de 4,93 %. La courbe est en pente ascendante. Il s’agit d’un choc de prime de terme, pas d’un signal de récession.
Autres facteurs :
Financières : l’indice des valeurs financières du S&P est en baisse de 6,3 % en septembre, son pire mois depuis mars 2023. (CNBC)
Largeur de marché : le S&P 500 affiche 4 nouveaux plus hauts contre 29 nouveaux plus bas, et le Nasdaq 40 contre 249. La progression est étroite. L’indice est porté par quelques méga-capitalisations. (Yahoo Finance)
Pétrole/géopolitique : le brut est proche de 89 $ et les discussions Iran/Hormuz font bouger le pétrole et les rendements.
Or : environ 4 180–4 210 $.
Catalyseurs : PCE et PIB aujourd’hui, ISM le 1er octobre, et les créations d’emplois de septembre le 2 octobre. (Charles Schwab)
Biais : neutre prudent. La baisse de la largeur de marché, la hausse des rendements longs et un choc pétrolier plaident pour des positions de taille réduite et des couvertures. Un chiffre de paie (pay rolls) plus chaud que prévu pourrait faire monter davantage les rendements et peser sur les multiples des actions.
@Wolf_king88 @Ihtisham_Ul Haq @Anndy Lian @Zetoshi X @CZ @Ismeidy